「家を売りたいけれど、住宅ローンがまだかなり残っている」
「査定してもらったら、ローン残高より家の価格が低かった」
「離婚や転勤で売却しなければならないのに、売ってもローンを完済できそうにない」
このような状況で問題になるのが「オーバーローン」です。
住宅ローンを利用して購入した家は、ローンが残っているという理由だけで売却できないわけではありません。実際には、住宅ローン返済中に転勤、離婚、住み替え、家族構成の変化などを理由として家を売るケースがあります。
重要なのは、売却時に住宅ローンをどのように整理するかです。
一般的な住宅ローンでは、購入した不動産に金融機関の抵当権が設定されています。家を通常の不動産として買主へ引き渡すためには、住宅ローンを完済し、抵当権を抹消できる状態にすることが基本になります。
売却価格が住宅ローン残高を十分に上回っていれば、それほど複雑ではありません。
たとえば住宅ローン残高が2,500万円で、家を3,500万円で売却できた場合、売却代金から住宅ローンを返済し、売却に必要な費用を支払ったうえで残った金額を受け取ることができます。
問題になるのは、住宅ローン残高が3,500万円あるのに、家の売却価格が3,000万円程度しか見込めない場合です。
単純計算でも500万円不足します。
さらに不動産売却では仲介手数料、登記関係費用、売買契約書の印紙税などが必要になることがあります。
つまり「3,500万円のローンに対して3,000万円で売れるから、500万円不足する」と考えるだけでは足りません。
本当に確認しなければならないのは、
売却価格-売却費用-住宅ローン残高
です。
この計算結果がマイナスになる場合、その不足額をどのように処理するかを考えなければなりません。
だからといって、「オーバーローンだから絶対に売れない」と諦める必要はありません。
自己資金で不足額を補える場合もありますし、状況によっては金融機関などの債権者と調整して任意売却を検討する方法もあります。
一方で、金融機関との調整が必要な状態なのに、先に通常売却と同じ感覚で売買契約を進めることは避けなければなりません。
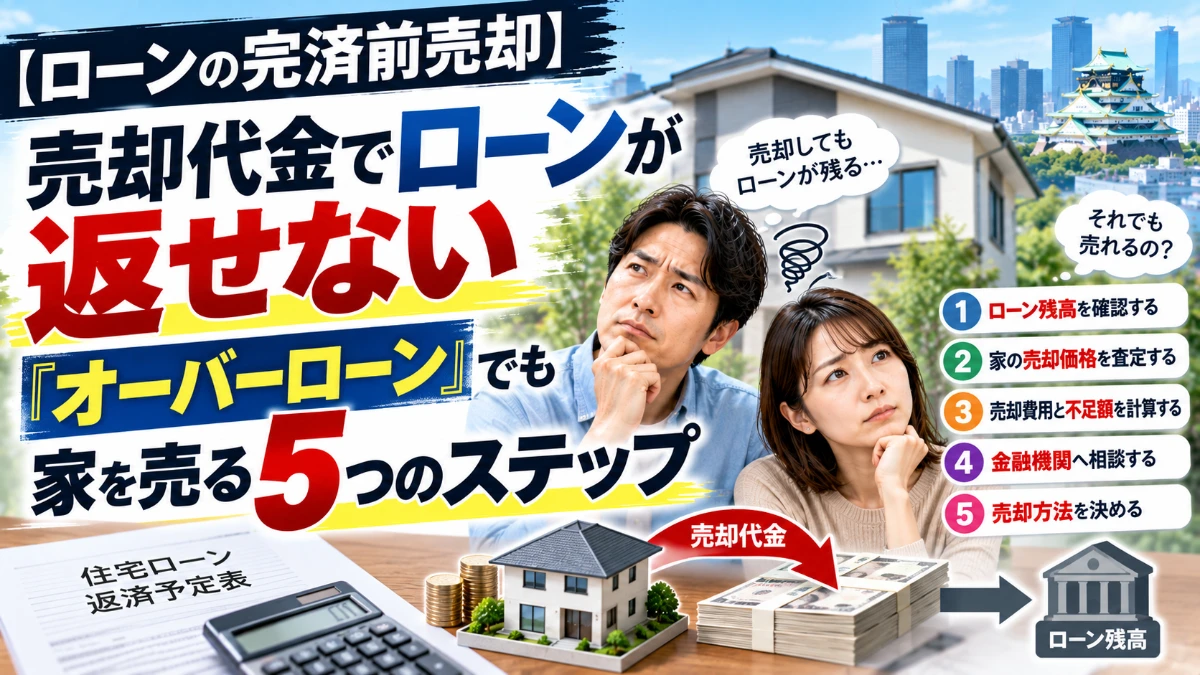
この記事では、住宅ローンが残っている家を売却したい方に向けて、オーバーローンの基本から、売却するために確認したい5つのステップまで詳しく解説します。
そもそもオーバーローンとは?
住宅売却におけるオーバーローンとは、一般に住宅ローン残高が家の売却価格を上回っている状態を指します。
たとえば、
住宅ローン残高 3,500万円
想定売却価格 3,000万円
なら、単純な価格差は500万円です。
反対に、
住宅ローン残高 2,500万円
想定売却価格 3,500万円
なら、売却価格がローン残高を上回っています。このような状態はアンダーローンと呼ばれることがあります。
ただし、実際の売却では「家の価格と住宅ローン残高」だけで判断するのは危険です。
住宅ローン残高3,000万円に対して査定価格3,100万円なら、一見すると100万円余裕があるように見えます。
しかし売却に150万円の費用が必要になれば、
3,100万円-3,000万円-150万円=▲50万円
となり、50万円の自己資金が必要になる可能性があります。
つまり、オーバーローンかどうかを考えるときには、査定価格だけではなく売却に必要な費用まで含めた資金計画が必要です。
査定価格がローン残高を超えていても安心できない
ここは非常に重要です。
不動産会社から「3,500万円くらいで売れそうです」と査定されたとしても、3,500万円がそのまま住宅ローン返済へ使えるわけではありません。
査定価格は売却可能性を検討するための価格であり、成約価格を保証するものではありません。
3,500万円で売り出しても、最終的に3,350万円で価格交渉がまとまることがあります。
さらに売却費用も発生します。
そのため住宅ローン残高が3,300万円あり、査定価格が3,500万円だった場合、「200万円余るから大丈夫」と判断するのは早いのです。
売却費用と価格交渉を考えれば、自己資金が必要になる可能性があります。
オーバーローンを判断するときは、査定額の最高値ではなく、現実的な成約価格と売却費用を使って計算する必要があります。
住宅ローンが残っている家を売るときに重要な「抵当権」
住宅ローンを利用して住宅を購入すると、一般的には金融機関が不動産に抵当権を設定します。
抵当権は、住宅ローンなどの債務が返済されなかった場合に、金融機関などの債権者が担保不動産から優先的に弁済を受けるための権利です。
住宅ローンを完済すると債務はなくなりますが、登記簿上の抵当権の記録が自動的に消えるわけではありません。
法務局も、住宅ローンなどを完済して金融機関から抵当権抹消に必要な書類を受け取った場合には、速やかに抵当権抹消登記を申請するよう案内しています。
通常の住宅売却では、売買代金の決済日に買主から受け取った代金などを使って住宅ローンを完済し、抵当権抹消に必要な手続きを行い、所有権を買主へ移転する流れが一般的です。
したがって、住宅ローンが残っていること自体よりも、売却時にローンを整理し、抵当権を外せるかどうかが重要なのです。
 スタッフ植松
「住宅ローンが残っている家の売却相談では、私は最初に『ローンがあるから売れない』と考える必要はないとお伝えしたいです。重要なのは、売却代金と自己資金を合わせて完済できるのか、それとも金融機関との調整が必要なのかを確認することです。まず数字を整理すれば、通常売却で進められるのか、別の方法を検討する必要があるのかが見えやすくなります。」
ステップ1 住宅ローンの正確な残高を確認する
オーバーローンの家を売却するとき、最初に行いたいのが住宅ローン残高の確認です。
毎月の返済額だけを見て、「あと3,000万円くらいだろう」と概算するのではなく、金融機関から正確な残高を確認します。
住宅ローンの返済予定表やインターネットバンキングなどで確認できる場合もありますが、売却を具体的に進める段階では、金融機関へ売却予定であることを伝え、完済予定日に必要となる金額や手続きも確認しておくと安心です。
住宅ローンを一括返済するときには、金融機関によって事前の申し込みが必要だったり、繰上返済に関する手数料が発生したりする場合があります。
また、売却予定日までにも毎月返済は続くため、「今日の残高」と「決済予定日の完済金額」が完全に同じとは限りません。
家を売るかどうか検討している初期段階では現在残高を使って概算し、買主が決まって決済日が見えてきたら、改めて金融機関へ正確な完済金額を確認するという流れが現実的です。
ペアローンや複数の借入れがある場合は全部確認する
住宅ローンが一本だけとは限りません。
夫婦でペアローンを利用している場合、それぞれに住宅ローンが残っていることがあります。
また、住宅購入時のローンとは別に、その不動産を担保とする借入れがある場合には、登記内容も確認する必要があります。
たとえば夫の住宅ローン残高が2,000万円、妻の住宅ローン残高が1,500万円なら、合計3,500万円です。
家が3,300万円で売れそうだからといって、「夫のローンは返せる」と一本だけ見ても意味がありません。
売却する不動産に関係する債務と担保を全体で確認する必要があります。
離婚をきっかけに売却する場合も同様です。
「自分が毎月払っているローン」だけを見るのではなく、誰が債務者なのか、誰が所有者なのか、どのような抵当権が設定されているのかを分けて整理しましょう。
ステップ2 現在の家の売却価格を査定する
住宅ローン残高が分かったら、次は家の現在価値を確認します。
ここで必要なのは、購入したときの価格ではありません。
「今売ったらいくらで売れる可能性があるのか」です。
たとえば10年前に4,500万円で購入したマンションでも、現在の市場価格が4,800万円になっていることもあれば、3,500万円になっていることもあります。
住宅ローン残高が同じでも、不動産価格によってオーバーローンかどうかは変わります。
査定では、マンションなら同じマンション内や周辺マンションの成約事例、階数、方角、専有面積、室内状態などを確認します。
戸建てなら土地面積、建物面積、築年数、駅距離、道路条件、建物状態などを見ます。
大阪市内のマンションでは、同じ建物内で直近に売買された住戸が重要な参考になる場合があります。
豊中市・吹田市・箕面市などの戸建てでは、建物価格だけでなく土地としての評価も大きく影響します。
購入時の価格や住宅ローン残高から逆算して売却価格を決めるのではなく、現在の市場でいくらなら買主が現れるのかを確認することが重要です。
高い査定額だけで判断しない
オーバーローンが心配な売主ほど、高い査定額を提示されると安心したくなります。
A社は3,500万円、B社は3,800万円、C社は4,100万円なら、「4,100万円ならローンを返せるからC社にしよう」と考えるかもしれません。
しかし、重要なのは査定額の高さではなく、その価格で売れる根拠です。
周辺で3,500万円前後の成約が続いているのに、明確な理由なく4,100万円という査定が出ているなら、本当にその価格で買主が見つかるのか確認する必要があります。
オーバーローンの売却では数百万円の価格差が資金計画を大きく変えます。
だからこそ「最も高い査定」ではなく、「現実的に成約を見込める価格」を使って不足額を計算することが大切です。
ステップ3 売却費用を含めて「本当の不足額」を計算する
住宅ローン残高と査定価格が分かったら、次に売却費用を加えて資金計算を行います。
ここを省略すると、売買契約直前になって「思っていたよりお金が足りない」という状況になりかねません。
たとえば、
住宅ローン残高 3,500万円
想定成約価格 3,300万円
売却関連費用 120万円
だったとします。
単純な価格差なら200万円ですが、売却費用を含めれば、
3,300万円-3,500万円-120万円=▲320万円
です。
つまり、通常売却でローンを完済するには約320万円の自己資金が必要になる計算です。
反対に、
住宅ローン残高 3,500万円
想定成約価格 3,800万円
売却関連費用 150万円
なら、
3,800万円-3,500万円-150万円=150万円
となり、単純化すれば150万円程度残る計算になります。
このように、住宅ローン残高より売却価格が高いだけでは十分ではありません。
売却費用まで差し引いて、決済日に資金が不足しないかを確認する必要があります。
売却するときに考えておきたい主な費用
売却費用として代表的なのが仲介手数料です。
そのほか、売買契約書にかかる印紙税、抵当権抹消などの登記に関係する費用が発生する場合があります。
土地や戸建てでは、物件によって測量費、境界確認費、建物解体費、残置物処分費などが必要になることもあります。
マンションでも、引っ越し費用や新居の初期費用まで含めれば、売却後の生活に必要な資金はさらに増えます。
「住宅ローンを完済できるギリギリの金額」で売却すると、ローンは整理できても手元に生活資金が残らない可能性があります。
売却後に賃貸住宅へ移るなら、敷金・礼金、仲介手数料、引っ越し代なども必要です。
次の住宅を購入するなら、頭金や諸費用なども考えなければなりません。
家を売れるかどうかだけではなく、売った後の生活まで含めて資金計画を立てることが重要です。
自己資金を出せば通常売却できるケースもある
オーバーローンだからといって、すぐに任意売却になるわけではありません。
売却代金だけでは住宅ローンを完済できなくても、不足額を預貯金などの自己資金で補えるのであれば、通常売却として進められる可能性があります。
たとえば住宅ローン残高3,500万円に対して、売却代金から費用を差し引いた返済可能額が3,300万円なら、200万円不足します。
200万円を自己資金で準備できれば、ローンを完済して抵当権を抹消できる可能性があります。
ただし、預貯金が250万円しかないのに200万円をすべて住宅売却へ使うのが適切とは限りません。
売却後の住居費、引っ越し、教育費、生活予備費なども必要だからです。
「払えるか」だけではなく、「払った後の生活が成り立つか」まで確認しましょう。
不足額を埋めるためだけに安易に借金を増やさない
オーバーローンを解消するため、別のローンで不足額を借りようと考える方もいるかもしれません。
しかし、住宅を売却した後にも新たな借入れが残るのであれば、毎月の返済負担は続きます。
特に住宅ローンの返済がすでに家計を圧迫している場合、別の借入れを増やすことが根本的な解決になるとは限りません。
住み替えの場合には金融機関の商品によって異なる選択肢が検討できることもありますが、借入可能額や審査、返済負担などは個別に異なります。
「家を売るためにいくら借りられるか」ではなく、「売却後も無理なく返済できるか」という視点で判断する必要があります。
ステップ4 不足額を自己資金で補えない場合は金融機関へ相談する
不足額を自己資金で準備できない場合、通常売却と同じように自由に売却を進められるとは限りません。
抵当権を抹消するためには、債権者である金融機関などとの調整が必要になるからです。
ここで選択肢の一つになるのが「任意売却」です。
任意売却とは、住宅ローンなどの返済が困難になった場合に、金融機関などの債権者と調整し、抵当権抹消について承諾を得ながら不動産を売却する方法です。
住宅金融支援機構も、返済継続が困難になった場合には、融資住宅などを任意売却して残債務を圧縮する方法を案内しています。
重要なのは、任意売却は「住宅ローンが残っていても勝手に家を売れる制度」ではないということです。
債権者が抵当権の抹消に応じることが前提になります。
住宅金融支援機構の任意売却手続でも、査定価格をもとに売出価格を確認し、購入希望者が現れた後に抵当権抹消応諾の審査を行い、承諾後に売買契約へ進む流れが示されています。
したがって、通常売却では完済できないことが分かったら、金融機関との調整を後回しにしないことが大切です。
スタッフ植松「オーバーローンで特に避けたいのは、『とりあえず買主を見つけてから銀行に相談すればいい』という進め方です。売却代金だけでは完済できない場合、抵当権をどう整理するのかが取引の前提になります。私は、査定で不足額が見えた段階から金融機関への確認が必要かどうかを整理し、売買契約より前に資金計画を固めることが大切だと考えています。」
任意売却をすると住宅ローンはゼロになる?
ここは誤解されやすいポイントです。
任意売却で家を売却できたからといって、残った住宅ローンが自動的にゼロになるわけではありません。
たとえば住宅ローン残高が3,500万円あり、任意売却によって諸条件を調整したうえで3,000万円が債務返済へ充てられたとしても、単純化すれば残債務が残ります。
その残債務をどのように返済するのかは、債権者との調整が必要になります。
住宅金融支援機構も任意売却を「残債務を圧縮」する方法として案内しており、売却後の残債務が当然に消滅する仕組みとはしていません。
したがって、「任意売却をすれば借金がなくなる」と考えて進めるのは危険です。
売却後に残る債務の金額と返済についても確認したうえで判断する必要があります。
任意売却と競売は同じではない
任意売却と競売は混同されることがありますが、同じものではありません。
任意売却は債権者との調整を行いながら、通常の不動産売買に近い形で買主を探す方法です。
一方、競売は裁判所による法的な手続きで不動産を売却するものです。
住宅金融支援機構は、任意売却について、一般的に競売より高値で売却できることが期待され、負債の縮減につながることや、競売に比べて引き渡し時期を調整しやすいことなどを案内しています。
ただし、任意売却を選べば必ず希望価格で売れるという意味ではありません。
債権者が売出価格や抵当権抹消に応じるかどうか、購入希望者が見つかるかどうかなど、複数の条件があります。
返済が苦しくなっている場合には、時間が経つほど選択肢が狭くなる可能性があるため、早めに金融機関へ相談することが重要です。
住宅ローンを滞納していなくても相談していい?
「任意売却は何か月も住宅ローンを滞納してからでないと相談できない」と考える方もいます。
しかし、返済が難しくなる可能性が見えているのであれば、滞納するまで何もしないという考え方はおすすめできません。
実際にどのような対応が可能かは金融機関や契約内容、返済状況によって異なります。
だからこそ、返済が難しいと感じた段階で相談することが重要です。
たとえば転職によって収入が大きく減った、離婚によって一人で住宅ローンを負担することになった、病気や介護などで家計が変わったといった事情がある場合です。
「今月は払えるから大丈夫」と考えるのではなく、半年後、一年後まで返済を続けられるのかを確認しましょう。
売却を選択するにしても、通常売却できるうちに動けるのか、金融機関との調整が必要になるのかで進め方は変わります。
ステップ5 売却方法を決め、決済日にローンと抵当権を整理する
住宅ローン残高、想定成約価格、売却費用、不足額を整理し、金融機関との調整が必要かどうか確認できたら、実際の販売方法を決めます。
通常売却で完済できるのであれば、一般的な仲介による販売を進めます。
買主が決まり売買契約を締結した後、決済日に向けて金融機関へ一括返済の手続きを行います。
決済日には買主から売買代金を受け取り、その資金などを使って住宅ローンを完済し、抵当権抹消に必要な書類を受け取ります。
同時に所有権移転などの登記手続きを進め、家を買主へ引き渡します。
実際の決済では金融機関、不動産会社、司法書士などと日程や必要書類を調整しながら進めることが一般的です。
一方、任意売却の場合は債権者の承諾条件に沿って進める必要があります。
住宅金融支援機構の手続でも、購入希望者が現れた後に抵当権抹消応諾の審査を行い、承諾後に売買契約、代金決済、抵当権抹消という流れが示されています。
通常売却と任意売却では、同じ「家を売る」という行為でも事前調整が異なることを理解しておきましょう。
オーバーローンだからと売出価格を高くしすぎない
住宅ローン残高が4,000万円ある場合、「最低でも4,000万円以上で売らなければ」と考えたくなるでしょう。
しかし、住宅ローン残高は買主にとって家の価値を決める要素ではありません。
市場価格が3,500万円程度の家を、「ローンが4,000万円残っているから」という理由で4,300万円で売り出しても、購入希望者が納得するとは限りません。
むしろ市場価格から大きく離れた価格で長期間販売すると、売却期間が延び、その間にも住宅ローン返済が続きます。
マンションなら管理費や修繕積立金、戸建てなら維持管理費、どちらも固定資産税などの負担があります。
「ローン残高に合わせて売却価格を決める」のではなく、「市場で売れる価格を確認し、その価格ではローンがいくら不足するのか」を計算する順番が重要です。
価格が上がるまで待てばオーバーローンは解消する?
急いで売る必要がない場合、「数年待ってローン残高が減ってから売ればいい」と考える方法もあります。
これは選択肢になる場合がありますが、必ずオーバーローンが改善するとは限りません。
たとえば現在、
住宅ローン残高 3,500万円
家の市場価格 3,300万円
だったとします。
3年後にローン残高が3,200万円まで減ったとしても、家の市場価格が2,900万円まで下がれば、価格差はむしろ広がっています。
一方、市場価格が維持され、ローン残高だけが減れば売却しやすくなります。
つまり「待てばローンが減る」だけでは判断できません。
住宅ローンの返済によって減る残高、今後の不動産価格、待っている間の保有費、家族の事情などをまとめて考える必要があります。
大阪市のマンションでオーバーローンを確認するとき
大阪市内のマンションでは、購入時からそれほど年数が経っていない場合でも、購入価格と現在の売却価格が同じとは限りません。
特に新築マンションを購入した場合、購入時には建物価格だけでなく販売に関係するさまざまなコストが価格へ含まれているため、中古市場へ出したときに購入価格を下回ることがあります。
一方、立地や市況、マンションの人気などによっては購入時より高く売れるケースもあります。
重要なのは、「大阪市のマンション価格が上がっているらしい」といった大きな市場情報だけで判断しないことです。
同じマンション内で直近にいくらで売れているのか、同じ間取りや階数の売出物件はいくらなのかを確認します。
住宅ローン残高3,800万円に対して査定価格4,000万円なら200万円の差がありますが、売却費用が150万円かかれば余裕は50万円程度です。
さらに価格交渉で3,900万円になれば自己資金が必要になる可能性があります。
ローン残高に近い価格帯では、数百万円の価格差が大きな意味を持ちます。
豊中市・吹田市・箕面市の戸建てでは土地価格も確認する
北摂エリアの戸建てでは、建物の築年数が経過していても土地に一定の価値が残っていることがあります。
そのため「築20年だからかなり安いだろう」と建物年数だけで判断するのは適切ではありません。
駅距離、土地面積、道路幅、間口、土地形状、高低差、周辺環境などを含めて査定します。
一方、購入時に高額な建物を建てていたとしても、その建築費がそのまま中古住宅価格へ反映されるとは限りません。
購入時総額6,000万円だったから現在も5,000万円程度で売れるだろう、と考えるのではなく、現在の土地評価と建物評価を確認することが重要です。
戸建てでもマンションでも、オーバーローンの判断基準になるのは購入時価格ではなく現在の成約可能価格です。
離婚でオーバーローンの家を売る場合
離婚をきっかけに家を売却する場合、住宅ローンだけでなく所有関係も確認する必要があります。
夫単独名義なのか、妻単独名義なのか、共有名義なのか。
住宅ローンも単独債務なのか、ペアローンなのか、連帯債務や連帯保証があるのかによって確認事項が変わります。
夫婦間で「家を売る」と合意していても、金融機関との住宅ローン契約や抵当権が自動的に変わるわけではありません。
また、共有不動産全体を売却する場合には、所有者全員が売却手続きに関わる必要があります。
離婚時は感情的な問題と住宅ローンの問題を一緒に考えがちですが、登記上の所有者、住宅ローンの債務者、抵当権を持つ金融機関をそれぞれ分けて整理することが重要です。
売却損とオーバーローンは同じではない
「オーバーローン」と「売却損」も混同されやすい言葉です。
オーバーローンは、住宅ローン残高と売却価格・返済資金との関係で考えるものです。
一方、税務上の譲渡損失は、住宅ローン残高だけを使って計算するものではありません。
たとえば5,000万円で購入した住宅を4,000万円で売り、住宅ローン残高が3,000万円だったとします。
ローンについては売却代金で完済できる可能性がありますが、税務上は取得費や譲渡費用、建物の減価償却などを踏まえた計算によって譲渡損失が生じる可能性があります。
反対に「ローンが残った=その金額がそのまま税金上の損失」というわけでもありません。
住宅ローンの資金計算と税金の譲渡所得計算は分けて考えましょう。
オーバーローンで売却損が出た場合の税制も確認する
一定の要件を満たすマイホームについては、住宅ローン残高を下回る価格で売却して譲渡損失が生じた場合、税制上の特例を利用できる可能性があります。
2026年4月1日現在の国税庁の案内では、令和9年12月31日までに住宅ローンのあるマイホームをローン残高を下回る価額で売却して譲渡損失が生じ、一定の要件を満たす場合、その損失を給与所得や事業所得などから控除できる制度があります。
その年に控除しきれなかった損失については、一定の要件のもとで翌年以後3年間繰り越して控除できる場合があります。
ただし、住宅ローン残高を下回って売却すれば誰でも利用できるわけではありません。
所有期間、住宅ローン残高、所得、売却相手など複数の要件があり、確定申告も必要です。
売却前に適用可能性を確認し、具体的な税務判断については税務署や税理士へ相談しましょう。
スタッフ植松「オーバーローンの相談では、私は『いくらで売れるか』より一歩進んで、『その価格で売った日に、いくら足りないのか』まで数字にすることが最も重要だと思っています。査定3,500万円という数字だけでは判断できません。ローン残高、売却費用、価格交渉の余地、売却後の生活費まで並べて初めて、本当に売るべきか、待つべきか、金融機関と相談するべきかが見えてきます。」
オーバーローンの家を売る前にやってはいけないこと
最も避けたいのは、正確な不足額を確認しないまま売却を進めることです。
「査定価格がローン残高とほぼ同じだから大丈夫だろう」と考え、買主が決まってから費用を計算すると、決済資金が足りないことがあります。
また、任意売却を検討する必要がある状態なのに、金融機関との調整前に売買条件を決めてしまうことも避けなければなりません。
住宅金融支援機構も、確認していない価格で売り出して購入希望者が見つかった場合、抵当権抹消に応じられない場合があると案内しています。
さらに、ローン残高を理由に市場価格から大きく離れた高値で販売することにも注意が必要です。
売れない期間が長くなれば、その間にもローン返済や住宅維持費が続きます。
オーバーローンの売却ほど、「希望」ではなく数字を基準に判断することが重要です。
売却前に整理しておきたい5つの数字
ここまでの内容を実際の売却判断に使うなら、最低でも5つの数字を整理しておきましょう。
一つ目は住宅ローン残高です。
二つ目は現在の査定価格です。
三つ目は査定価格ではなく、現実的に想定する成約価格です。
四つ目は仲介手数料や登記関係費用などを含めた売却費用です。
五つ目は、売却後に必要になる引っ越しや新居などの資金です。
たとえば、
ローン残高 3,800万円
査定価格 4,000万円
想定成約価格 3,900万円
売却費用 150万円
引っ越し・新居費用 80万円
なら、売却代金だけではローンと売却費用を完全に賄えない可能性があります。
査定価格だけを見れば200万円余裕があるように見えるのに、実際の生活まで考えると資金状況は大きく違います。
この数字を売却前に把握するだけでも、無理な売却計画を防ぎやすくなります。
オーバーローンの家を売る5つのステップを整理する
住宅ローンが残っている家を売却するときは、順番が重要です。
まず住宅ローンの正確な残高を確認します。
次に現在の家の価値を査定し、現実的な成約価格を把握します。
その価格から売却費用を差し引き、住宅ローンを完済するために自己資金がいくら必要なのかを計算します。
不足額を自己資金で補えるなら、通常売却として進められる可能性があります。
自己資金では補えず、住宅ローン返済も難しい状況なら、金融機関などの債権者へ相談し、任意売却を含めて対応を検討します。
そして買主が決まった後は、通常売却なら決済日に住宅ローンを完済し、抵当権抹消と所有権移転を進めます。任意売却なら債権者の承諾条件に沿って決済と抵当権抹消を進めます。
この順番を守れば、「売り出してからローンが返せないことに気付いた」という事態を防ぎやすくなります。
オーバーローンでも、まず「いくら足りないか」を知ることから始める
住宅ローン残高が家の価格を上回っていると、「もう家は売れない」と考えてしまうかもしれません。
しかし、オーバーローンには程度があります。
売却費用まで含めて50万円不足するケースと、1,000万円不足するケースでは選択肢がまったく違います。
50万円程度なら自己資金で補える人もいるでしょう。
数百万円不足していても、家計や預貯金、住み替え計画を整理すれば通常売却できる可能性があります。
一方、不足額が大きく、住宅ローンの返済そのものも難しくなっているのであれば、金融機関との相談が必要になります。
その場合には任意売却が選択肢になることがありますが、債権者の承諾が必要であり、売却後の残債務が自動的になくなるわけでもありません。
だからこそ最初から「任意売却しかない」と決める必要もありません。
最初に確認するのは、住宅ローン残高です。
次に現在の家の市場価格を確認します。
そして売却費用まで含めて、決済日に実際いくら不足するのかを計算します。
この三つが分からなければ、オーバーローンの程度すら正確には判断できません。
特に注意したいのは、査定価格と手取りを混同しないことです。
住宅ローン残高3,800万円、査定価格4,000万円なら、一見すると売却できそうに見えます。
しかし成約価格が3,900万円となり、売却費用が150万円必要なら、単純計算では50万円不足します。
さらに売却後の引っ越しや新居にも資金が必要です。
反対に、住宅ローン残高4,000万円に対して査定価格3,700万円だったとしても、自己資金に余裕があり、不足額を補っても今後の生活に問題がないのであれば、通常売却を検討できる可能性があります。
つまり「オーバーローンかどうか」だけでは、売れる・売れないは決まりません。
重要なのは、売却価格、住宅ローン残高、売却費用、自己資金を一つの資金計画として考えることです。
そして返済そのものが難しい場合には、問題を先送りしないことも大切です。
住宅ローン残高は毎月の返済によって減っていきますが、不動産価格が同じように維持される保証はありません。返済を続ける間には固定資産税やマンションの管理費・修繕積立金、建物の維持費なども発生します。
「あと数年待てばローンが減るから」と考えるなら、ローン残高がいくら減るのかだけでなく、その間に必要な保有費と将来の売却価格まで比較する必要があります。
大阪市のマンションなら、同じマンション内の現在の成約価格を確認する。
豊中市・吹田市・箕面市などの戸建てなら、建物だけでなく土地としての現在価値まで確認する。
そのうえで、今売る場合と数年後に売る場合の資金計画を比べることが大切です。
オーバーローンは、住宅ローンが残っていることそのものが問題なのではありません。
問題になるのは、売却時に住宅ローンと抵当権をどのように整理するのかが決まっていないことです。
まず残債を確認する。現在価値を査定する。売却費用を加えて不足額を計算する。自己資金で完済できるか判断する。難しい場合には金融機関へ相談する。
この5つのステップで整理すれば、住宅ローンが残っている家でも、自分が取るべき売却方法を判断しやすくなります。