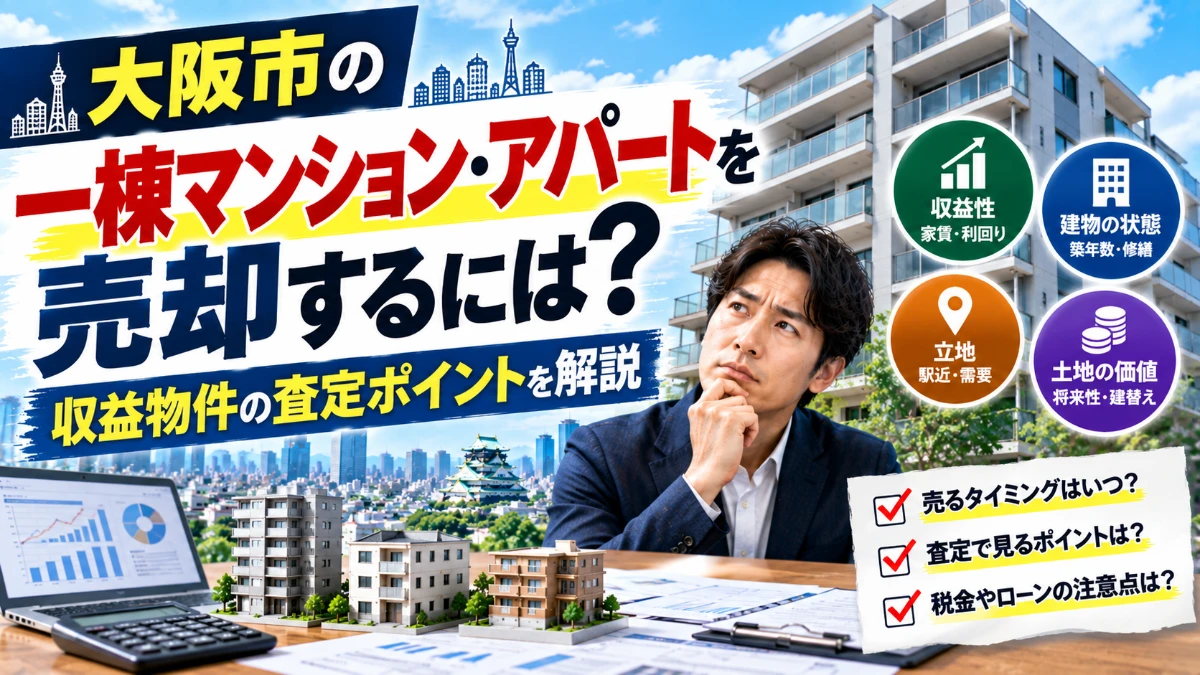
大阪市で一棟マンションやアパートを所有している方の中には、「今売るといくらになるのか」「満室なら高く売れるのか」「築年数が古くても土地値があれば売れるのか」と気になっている方も多いでしょう。
一棟収益物件の査定は、居住用の戸建てや区分マンションとは考え方が大きく異なります。駅からの距離、築年数、構造、土地面積といった不動産そのものの条件に加え、現在の家賃収入、空室率、管理費、修繕費、入居者の契約内容など、「その物件を購入した後にどの程度の収益を期待できるか」が価格に強く影響するからです。
たとえば年間家賃収入が同じ1,000万円でも、ほぼ満室で安定している物件と、募集賃料を高く設定しているものの空室が多い物件では、買主から見た安心感が違います。また、同じ年間収入でも、エレベーターや給排水設備などの維持費が大きい物件と、比較的維持費を抑えやすい物件では実際に残る利益が異なります。
さらに一棟物件では、建物だけでなく土地の価値も重要です。大阪市内では、駅距離や用途地域、容積率、前面道路、土地の形状などによって、将来の建て替えや土地活用の可能性が変わります。収益力が少し落ちている築古物件でも、土地としての利用価値が評価されるケースがあります。
だからこそ、一棟マンション・アパートの査定では「近所の物件が2億円で売りに出ているから、自分の物件も2億円」と単純に考えることはできません。
この記事では、大阪市で一棟マンション・アパートを売却したい方に向けて、収益物件の査定で見られるポイント、収益還元の考え方、家賃と利回りの関係、空室、修繕、土地値、ローン、税金、売却前に準備しておきたい資料まで詳しく解説します。
一棟マンション・アパートの価格はどう決まる?
一棟収益物件の価格を考えるうえでは、大きく分けて「収益性」と「不動産そのものの価値」の二つを見る必要があります。
収益性とは、現在どれだけ家賃収入があり、必要経費を差し引いた後にどれだけ収益が残るのかという視点です。
一方、不動産そのものの価値では、土地面積、土地形状、接道、用途地域、建ぺい率・容積率、建物構造、築年数、管理状態などを確認します。
投資家は物件を購入するとき、「年間家賃がいくら入るか」だけを見ているわけではありません。その収入が将来も続きそうか、修繕に大きなお金がかからないか、融資を受けやすい物件か、最終的に土地としてどの程度の価値が残るかまで考えます。
そのため、一棟マンション・アパートでは複数の角度から価格を検討する必要があります。
査定ポイント① 現在の年間家賃収入
最初に確認したいのが家賃収入です。
たとえば10戸のアパートがあり、すべて月額7万円なら、満室時の年間家賃収入は単純計算で840万円です。
7万円×10戸×12か月=840万円
ただし、査定ではこの数字だけを見ません。
現在10戸すべてが入居しているのか、8戸しか入居していないのかによって実際の収入は違います。
駐車場、自動販売機、アンテナ設置料など、住戸以外から収入がある物件もあります。反対に、フリーレントや家賃滞納などがあれば、契約上の賃料と実際の入金額が一致しないこともあります。
そこで査定時には、各部屋の賃料、共益費、契約開始日、敷金などを一覧にしたレントロールが重要になります。
「年間満室想定収入」と「現在実際に得られている収入」を分けて確認することが、一棟物件査定の基本です。
査定ポイント② 表面利回り
収益物件の広告でよく目にするのが表面利回りです。
計算式は、
年間家賃収入÷物件価格×100
です。
年間家賃収入が1,000万円で、売却価格が2億円なら表面利回りは5%になります。
同じ家賃収入1,000万円でも、価格が1億6,000万円なら表面利回りは6.25%です。
売主から見ると価格を高くしたい一方、買主から見ると価格が上がるほど利回りは低くなります。
この関係を理解せず、「近所で2億円の物件を見たから自分も2億円で売りたい」と価格を決めると、投資家が求める利回りと合わず、販売が長期化する可能性があります。
ただし、表面利回りだけで査定価格を決めるのも危険です。物件によって維持費が大きく違うからです。
査定ポイント③ NOIと実質的な収益力
一棟収益物件をより深く評価するなら、家賃収入から運営に必要な費用を差し引いた収益を見る必要があります。
一般にNOIと呼ばれる指標が使われ、物件が生み出す実質的な収益力を考える材料になります。
たとえば年間収入が1,000万円あっても、管理委託費、共用部の電気代、清掃費、固定資産税・都市計画税、保険料、通常の修繕費などで年間250万円必要なら、単純化した運営収益は750万円です。
別の物件も年間収入は1,000万円でも、運営費が150万円なら850万円残ります。
表面上の家賃収入は同じでも、後者の方が収益力は高いことになります。
なお、NOIにどの費用を含めるかは資料や評価方法によって扱いが異なる場合があります。査定では「どの収入から、どの経費を差し引いた数字なのか」を明確にすることが大切です。
 スタッフ植松
「一棟物件の査定で私が特に重要だと思うのは、満室想定の家賃だけで判断しないことです。年間1,000万円の家賃が見込めても、実際の稼働率が低かったり、維持費が大きかったりすれば、買主が評価する収益力は下がります。『いくら入るか』と同時に『いくら残るか』まで整理すると、査定価格の根拠が見えやすくなります。」
査定ポイント④ 現在の入居率と空室期間
一棟マンション・アパートでは、入居率も重要です。
満室物件は、購入直後から家賃収入を得られる点で投資家にとって分かりやすい魅力があります。
ただし、「満室なら必ず高く売れる」とも限りません。
査定で確認したいのは、なぜ満室なのかです。
周辺相場に合った家賃で安定して満室なのか、それとも相場よりかなり低い家賃だから満室なのかでは意味が違います。
反対に、現在2室空いているとしても、退去したばかりで募集を開始した直後なら大きな問題とは限りません。
半年以上募集しているのに決まらないのであれば、賃料、設備、間取り、立地などに原因がないか確認する必要があります。
買主は現在の空室数だけでなく、過去の稼働状況や募集期間も見ながら将来の収入を考えます。
査定ポイント⑤ 現在の家賃が相場に合っているか
長期間入居している人が多い物件では、現在の家賃が周辺相場より低くなっていることがあります。
たとえば周辺の同程度の部屋が月7万円で募集されているのに、自分の物件では長期入居者が月5万8,000円で住んでいるケースです。
現在の収益だけを見ると低く評価されるように感じますが、将来の入れ替え時に賃料を見直せる可能性があるなら、買主がその余地を評価することもあります。
一方、現在の家賃が周辺相場より高い場合には注意が必要です。
今の入居者が退去した後、同じ家賃で次の入居者を確保できるとは限りません。
投資家は現在のレントロールと周辺の募集賃料を比較し、「この収入は継続可能なのか」を確認します。
したがって、査定前には現在の家賃だけでなく、周辺の募集賃料や自分の物件で最近成約した部屋の賃料も整理しておくとよいでしょう。
査定ポイント⑥ 建物の築年数と構造
一棟マンション・アパートでは築年数と建物構造も重要です。
鉄筋コンクリート造、鉄骨造、木造では、建物の特徴や維持管理の内容が異なります。
また、購入者が融資を利用する場合、築年数や構造が金融機関の審査に影響する可能性があります。
築年数が古くなるほど一律に価値がなくなるわけではありませんが、買主は購入後にどれだけ長く運用できるかを考えます。
同じ利回りの物件でも、築10年と築40年では購入後に想定する修繕や出口戦略が違います。
特に築古物件では、建物の収益力だけでなく土地値が価格の下支えになるケースがあります。
「築古だから安い」と単純に考えるのではなく、建物と土地を分けて評価することが大切です。
査定ポイント⑦ 修繕履歴
一棟物件の売却で、査定価格や買主の判断に影響しやすいのが修繕履歴です。
外壁塗装、防水工事、屋根、給排水設備、エレベーター、消防設備、共用部など、一棟物件では維持管理する範囲が広くなります。
築25年のRCマンションでも、必要な修繕が計画的に行われている物件と、長期間ほとんど手を入れていない物件では購入後の負担感が違います。
買主からすれば、購入直後に大規模な修繕費が必要になる物件なら、その費用を購入価格に織り込んで考えます。
売主側で過去の工事履歴や請求書、見積書、点検記録などを整理しておけば、「いつ、どこを、どの程度修繕したのか」を説明できます。
修繕した事実だけで必ず査定額が上がるわけではありませんが、建物状態を判断する材料がそろっていることは、買主の不確実性を減らすうえで重要です。
査定ポイント⑧ 土地の価値
一棟マンション・アパートの査定では、収益性だけでなく土地の価値も見ます。
大阪市内では同じ年間家賃収入でも、土地面積、駅距離、用途地域、容積率、前面道路などによって不動産としての評価が変わります。
たとえば建物が古く収益性が低下していても、土地として高い利用価値がある物件なら、建て替えや再開発を考える事業者から評価される可能性があります。
逆に高い家賃収入があっても、敷地形状や接道などに課題があり、将来の建て替えに制約があるなら、買主が慎重になることがあります。
大阪市では建築物の敷地は原則として建築基準法上の道路に2m以上接する必要があります。
現在建物が建っているからといって、将来も現在と同じ規模の建物を建て替えられるとは限りません。
築古の一棟物件ほど、現状収益と土地としての出口の両方を確認することが重要です。
査定ポイント⑨ 建ぺい率・容積率と未消化容積
土地の価値を考えるときには、建ぺい率と容積率も確認します。
現在の建物が土地のポテンシャルを十分に使っているとは限りません。
たとえば指定容積率に対して現在の建物が小さく、法令や道路条件などを踏まえても建て替え時に床面積を増やせる余地があるなら、将来の開発可能性が評価材料になることがあります。
反対に、指定容積率が高くても前面道路幅員などの条件によって実際に使える容積率が制限される場合があります。
「容積率400%だから大きなマンションに建て替えられる」と数字だけで判断することはできません。
用途地域、高さ、防火、道路などの条件を含め、実際にどの程度の建物を計画できるのかを確認する必要があります。
一棟物件の買主には、現在の家賃収入を目的とする投資家だけでなく、将来の建て替えを視野に入れる事業者もいます。
そのため、土地の建築条件を整理することが売却戦略につながります。
査定ポイント⑩ 建物と資料の状態
築年数が古い一棟物件では、現在の建築関係法令と建築当時の条件が異なっていることがあります。
法改正などによって現行規定に合わなくなった既存不適格建築物と、建築時や増改築時から法令に適合していない状態は意味が異なります。
また、所有期間中や以前の所有者の時代に増築が行われ、登記や建築関係資料と現況が一致していないケースもあります。
こうした点は、買主の融資や将来の建て替え、改修計画に影響する可能性があります。
売却直前になって問題が判明するより、査定時点で建築確認済証、検査済証、図面、登記事項などを確認しておく方が売却方法を検討しやすくなります。
資料が見つからないから直ちに売れないわけではありませんが、何が確認できて何が確認できないのかを整理しておくことが大切です。
「利回りが高い=高く売れる」ではない
一棟収益物件では、利回りが高い物件ほど魅力的に見えます。
しかし、高利回りには理由がある場合があります。
築年数が古い、駅から遠い、空室リスクが高い、修繕負担が大きいなど、投資家がリスクを感じる物件ほど高い利回りを求められやすくなります。
反対に、立地が良く、築浅で、賃貸需要が安定している物件では、低い利回りでも購入を検討する投資家がいる可能性があります。
つまり利回りは単独で評価する数字ではありません。
物件のリスクとセットで考える必要があります。
売主としては「うちの物件は利回り8%だから高く売れる」と考えるのではなく、「なぜ市場がこの物件に何%程度の利回りを求めるのか」を考える方が査定価格を理解しやすくなります。
スタッフ植松「収益物件では、利回りの数字だけを追いかけると価格判断を誤りやすくなります。利回りは、その物件に対して買主が感じるリスクの裏返しでもあります。立地、築年数、稼働率、修繕、土地値を整理して、『この物件ならどの程度の収益性が求められるか』から価格を考えることが重要です。」
一棟物件は融資が付きやすいかも重要
一棟マンション・アパートの買主の多くは、金融機関から融資を受けて購入します。
そのため売却価格を考える際には、「買主がいくら出したいか」だけでなく、「金融機関が物件をどのように評価するか」も無視できません。
融資審査は買主の年収、資産、借入状況など個人属性だけで決まるわけではなく、物件の収益性や担保価値なども審査材料になります。
売出価格を極端に高く設定すると、購入希望者が現れても融資額との間に大きな差が生じ、自己資金を多く求められる可能性があります。
結果として購入できる人が限定されることがあります。
売却戦略では、投資家が購入を検討しやすい価格帯と、物件の収益性・担保評価のバランスを考えることが重要です。
満室にしてから売るべき?
空室がある一棟物件を所有していると、「全部埋めてから売った方が高いのでは」と考えるでしょう。
確かに、適正な賃料で満室になっている物件は収入が分かりやすく、投資家にとって購入後の運用をイメージしやすくなります。
ただし、売却を急ぐあまり相場より低い家賃で長期契約を結ぶと、その契約が売却後も続くため、かえって収益評価を下げる可能性があります。
たとえば月7万円が適正な部屋を、空室を埋めるため月5万5,000円で契約すれば、年間18万円の収入差になります。
10室のうち複数室で同じことをすれば、一棟全体の年間収入への影響は大きくなります。
売却前の空室対策では、「とにかく満室にする」のではなく、賃料水準と契約条件を含めて判断することが大切です。
売却前に家賃を上げれば査定額も上がる?
収益還元の考え方では家賃収入が価格に影響するため、「売る直前に家賃を上げればよい」と考えるかもしれません。
しかし、既存入居者の家賃を売却目的だけで自由に変更できるわけではありません。
また、空室を相場より高い家賃で募集して「満室想定賃料」を高く見せても、投資家は周辺賃料を確認します。
重要なのは、継続可能な家賃です。
現在の賃料が相場より低いなら、その理由を確認します。長期入居者だから低いのか、設備が古いから低いのか、更新時や退去後に見直せる余地があるのかを整理します。
数字を無理に良く見せるより、現在の収益と将来改善できる余地を分けて説明する方が、買主にとって判断しやすい資料になります。
修繕してから売るべき?
一棟物件では修繕費が数百万円、規模によってはそれ以上になることもあります。
そのため、売却前に大規模修繕を行うかどうかは慎重に判断したいところです。
外壁の劣化や雨漏りなど明確な不具合があり、そのままでは買主が大きな不安を感じる場合には、修繕によって売却しやすくなる可能性があります。
一方で、1,000万円かけて工事をしても、売却価格が1,000万円以上上がるとは限りません。
購入する事業者が自社の計画で修繕したいと考えているなら、売主が先に工事する必要がない場合もあります。
まず現状のまま査定し、必要な工事費を把握し、修繕後に期待できる価格と比較することが重要です。
「古いから直す」ではなく、「直すことで手取りが増えるのか」を判断基準にしましょう。
売却価格ではなく手取りで比較する
一棟マンション・アパートは売却金額が大きくなりやすいため、数百万円の価格差に目が向きがちです。
しかし、重要なのは最終的に手元へ残る金額です。
たとえば現状なら1億5,000万円で売却でき、修繕後なら1億5,800万円が期待できるとします。
価格差は800万円です。
しかし修繕に600万円、追加の空室対策や設備交換に150万円必要なら、費用だけで750万円になります。
さらに工事中に売却開始が遅れれば、その間の市場変化もあります。
単純化すれば、800万円高く売るために750万円を使うことになり、必ずしも有利とはいえません。
逆に300万円の工事によって1,000万円程度の価格改善が期待できるなら、実施する意味が出てきます。
一棟物件では査定額だけでなく、「現状売却」「改善後売却」の手取りを並べて比較することが大切です。
ローンが残っている一棟物件も売却できる?
ローン返済中でも一棟マンション・アパートの売却は可能です。
ただし、一般的には決済時にローンを完済し、金融機関の抵当権を抹消できるようにする必要があります。
そのため査定時には現在の借入残高を確認しておきましょう。
たとえば査定価格が1億5,000万円でローン残高が9,000万円なら、売却価格と残債の間には6,000万円の差があります。
ただし、その6,000万円がそのまま手元に残るわけではありません。
仲介手数料などの売却費用や、譲渡所得が生じる場合の税金も考える必要があります。
反対に査定価格が1億円、ローン残高が1億1,000万円なら、売却代金だけでローンを完済できない可能性があります。
その場合は不足額をどのように処理するのか、金融機関を含めて事前に確認する必要があります。
一棟収益物件を売却したときの税金
個人が土地や建物を売却して利益が生じた場合、譲渡所得として所得税・住民税などの対象になる可能性があります。
基本的な譲渡所得は、
譲渡価額-取得費-譲渡費用
を基礎として計算します。
ここで一棟収益物件のオーナーが特に注意したいのが、建物の取得費です。
建物は購入価格や建築費をそのまま取得費として使うのではなく、所有期間中の減価償却費相当額を差し引いて計算します。
賃貸マンションやアパートとして事業に使用してきた建物では、これまでの確定申告資料と減価償却の記録を確認することが重要です。
たとえば購入価格より安く売却したとしても、税務上の取得費が減価償却によって低くなっていれば、譲渡所得が発生する可能性があります。
「買ったときより安く売ったから税金は出ない」と単純に判断しないようにしましょう。
所有期間5年の判定にも注意する
個人が土地や建物を売却した場合、売却した年の1月1日時点で所有期間が5年を超えるかどうかによって、長期譲渡所得と短期譲渡所得に区分されます。
実際の保有期間が5年を超えた日を基準にするわけではない点が重要です。
売却益が大きい一棟物件では、長期か短期かによって税負担が大きく変わる可能性があります。
所有期間が5年前後で、売却時期をある程度調整できるのであれば、売却価格だけでなく税引き後の手取りを比較して判断する必要があります。
なお、法人名義で所有している場合は個人の譲渡所得とは税務上の扱いが異なります。法人所有の一棟物件を売却する場合には、会社全体の損益や税務処理も関係するため、税理士へ確認することをおすすめします。
相続した一棟マンション・アパートは取得費の資料を探す
親や祖父母から一棟物件を相続した場合、購入当時の資料が見つからないことがあります。
しかし、売却を考え始めたら、昔の売買契約書、建築請負契約書、領収書、取得時の資料などをできる限り探しておきましょう。
取得費が分からない場合には、一定の場合に売却金額の5%相当額を概算取得費とすることができます。
たとえば2億円で売却した物件で取得費が不明なら、概算取得費は1,000万円です。
実際にはもっと高額な取得費だったとしても、それを確認できる資料が見つからないことで譲渡所得の計算に大きな影響が出る可能性があります。
売却価格が大きい一棟物件ほど、取得費の確認は手取りに大きく影響する可能性があります。
スタッフ植松「一棟物件では査定額が数千万円、数億円になることもあるため、私は売却価格だけでなく税引き後の手取りまで早い段階で確認することをおすすめします。特に相続物件では、昔の契約書が一枚見つかることで取得費を確認できる場合があります。査定と同時に、購入時・建築時・相続時の資料を探しておくことが大切です。」
個人名義と法人名義では売却判断が変わる
一棟マンション・アパートでは、個人ではなく法人で所有しているケースも少なくありません。
個人所有なら土地・建物の譲渡所得は分離課税で計算されますが、法人では売却損益が会社の所得計算に関係します。
また、建物の売却には消費税の論点が生じる場合もあり、土地部分と建物部分では扱いが異なります。
売買価格が大きい一棟物件では、契約前に税務上の影響を把握しておくことが重要です。
「個人で売った場合の税率」をそのまま法人所有物件へ当てはめないようにしましょう。
法人の場合は決算時期や他の事業損益なども関係するため、具体的な売却時期については顧問税理士などと確認する必要があります。
査定前に用意したいレントロール
一棟収益物件の査定では、レントロールが非常に重要です。
最低限、各住戸について部屋番号、間取り、契約賃料、共益費、入居状況、契約開始時期などが分かるようにします。
店舗や事務所が入っている複合物件なら、その契約条件も整理します。
駐車場収入がある場合には、契約台数と賃料も確認します。
レントロールが古いままだと、実際の収益と査定時の前提がずれてしまいます。
賃貸管理会社へ管理を委託している場合は、最新の入居一覧や送金明細を準備すると確認しやすくなります。
査定の精度を高めるには、建物の外観を見るだけでなく、現在どのような賃貸経営が行われているのかを数字で示すことが重要です。
修繕履歴と今後必要になりそうな工事も整理する
買主が気にするのは過去の修繕だけではありません。
購入後にどの程度の工事が必要になりそうかも重要です。
屋上防水を10年前に実施したのか、昨年実施したのかでは、買主が想定する今後の支出が変わります。
エレベーターがある物件なら保守契約や更新状況、給水設備があるなら設備状態なども確認される可能性があります。
売却前にすべて新品へ交換する必要はありません。
むしろ、現在の状態を正確に把握し、買主が将来費用を計算できる資料を用意することが重要です。
不具合を隠して高く売ろうとするより、把握している情報を整理したうえで価格に反映させる方が、契約後のトラブルを防ぎやすくなります。
管理会社との契約内容も確認する
一棟物件では、賃貸管理会社へ入居者対応、家賃回収、清掃などを委託しているケースがあります。
売却時には現在の管理委託契約がどのようになっているのか確認しましょう。
所有者変更時の手続き、解約条件、管理費用、入居者から預かっている敷金など、引き継ぎが必要な項目があります。
家賃保証やサブリース契約が付いている場合は、さらに契約内容の確認が重要です。
買主がその契約を継続したいとは限りません。
また、契約によっては解約条件が売却戦略へ影響する可能性があります。
「管理は全部管理会社に任せているから分からない」という状態ではなく、査定前に契約書を確認しておくとよいでしょう。
大阪市の一棟物件はエリアごとに需要が違う
大阪市は24区あり、一棟収益物件の需要を一括りにはできません。
都心部へのアクセスを重視する単身者が中心のエリアもあれば、ファミリー賃貸が中心になる地域もあります。
駅距離だけでなく、間取りと地域需要が合っているかも重要です。
たとえば単身需要の強い場所にワンルーム中心の一棟マンションがある場合と、ファミリー需要の強い住宅地に2LDK・3LDK中心のマンションがある場合では、賃貸経営の考え方が違います。
査定では「大阪市だから賃貸需要がある」と大きく捉えるのではなく、その駅、その地域、その間取りで入居者がどの程度見込めるのかを確認します。
現在満室でも、周辺の賃貸供給や競合物件の設備などを確認することで、収益の持続性を考えやすくなります。
売出価格と実際の取引価格を混同しない
インターネットで一棟マンションを検索すると、数億円の物件が多数掲載されています。
しかし、掲載価格は基本的に売主が設定した売出価格であり、実際にその価格で成約したことを意味しません。
自分の物件の価格を考えるときには、現在販売中の競合物件だけでなく、実際の取引事例も確認することが大切です。
国土交通省の不動産情報ライブラリでは、不動産の取引価格などを確認できます。
ただし、一棟収益物件は個別性が強く、公開情報だけで家賃収入や修繕状況まで完全に比較することは困難です。
そのため、取引価格情報は土地・建物の相場感を確認する材料の一つとして使い、実際の査定ではレントロールや収支、建物状態を組み合わせて判断します。
買取と仲介はどちらが向いている?
一棟物件の売却方法には、一般の投資家や法人などへ仲介で販売する方法と、不動産会社や買取事業者へ直接売却する方法があります。
仲介では幅広い買主へ販売できるため、市場で高い価格を目指しやすい一方、買主探しや融資審査などに時間がかかる場合があります。
買取では事業者が直接購入するため、条件が合えば比較的短期間で進めやすいことがありますが、買取後の再販売や運用に必要な費用・利益を事業者が見込むため、仲介での想定成約価格より低くなることがあります。
重要なのは、価格だけで比較しないことです。
売却までの期間、現況のまま引き渡せるか、修繕が必要か、入居者対応をどこまで行うかなど、条件も含めて比較します。
特に築古、空室が多い、大規模修繕が必要といった物件では、仲介と買取の両方を数字で比較する意味があります。
売却前に空室をリフォームするべき?
空室が複数あると、リフォームして入居者を付けてから売却したくなるかもしれません。
ただし、リフォーム費用をかければ必ず査定価格が上がるとは限りません。
100万円かけて一室を改装し、家賃が月5,000円上がった場合、年間の増収は6万円です。
投資家がその増収をどの程度価格へ反映するかを考えずに工事すると、費用を回収できない可能性があります。
一方、室内が著しく傷んでおり、長期間空室になっている場合には、適切な改修によって入居率を改善できることがあります。
まず「現状で売った場合の査定」と「改善後に期待できる査定」を出し、工事費との差額を確認してから判断しましょう。
売却のタイミングは「満室」「築年数」だけで決めない
一棟物件をいつ売るべきかという質問に、すべての物件へ当てはまる答えはありません。
満室になったときが売却を検討しやすい物件もあれば、空室改善の余地を残した状態でも事業者から評価される物件があります。
築20年になる前に売る方がよいケースもあれば、土地値が高く、安定収入を得られているため長期保有を検討できるケースもあります。
売却時期を考えるときには、現在の査定価格、年間NOI、ローン残高、今後の修繕予定、税金、保有を続けた場合の収益を並べて比較します。
「あと5年持てば家賃はいくら得られるか」だけでなく、その5年間に必要な修繕費や空室リスクも考えます。
そして5年後の売却価格について、価格維持、下落、上昇など複数のケースで試算すると判断しやすくなります。
査定価格を見るときは「根拠」まで確認する
一棟物件を査定すると、提示される価格に差が出ることがあります。
そのとき重要なのは、数字の高さだけを見ることではありません。
年間収入をいくらと見ているのか、空室率をどう考えているのか、どの利回りを前提にしているのか、土地値をどの程度評価しているのかを確認します。
たとえば2億円という査定と1億8,000万円という査定があったとしても、2億円の方が周辺相場より大幅に低い利回りを前提としているなら、実際の販売では買主が見つかりにくい可能性があります。
反対に、土地の利用価値や賃料改善余地が十分に評価されておらず、低い査定になっている場合もあります。
一棟物件では「査定額」そのものより、「その数字をどう計算したのか」を理解することが重要です。
一棟マンション・アパートの売却は「収益・土地・建物・出口」を一緒に見る
大阪市で一棟マンション・アパートを売却するとき、最も避けたいのは、一つの数字だけで物件価値を決めることです。
年間家賃が高いから高く売れるとは限りませんし、満室だから必ず高く売れるわけでもありません。また、土地が広いから土地値だけで高く評価されるとも限りません。
買主が見るのは、それらを組み合わせた投資価値です。
まず現在の収益を確認します。
満室想定賃料だけではなく、現在のレントロールから実際の年間収入を把握し、空室率や滞納状況も確認します。
次に支出です。
管理委託費、共用部電気代、清掃費、固定資産税・都市計画税、保険、通常の修繕費などを整理し、物件運営でどの程度の収益が残っているのかを確認します。
そのうえで建物を見ます。
築年数、構造、外壁、防水、給排水設備、エレベーターなど、今後大きな支出につながりそうな部分を確認します。過去に修繕しているなら、その履歴も整理しておきます。
さらに土地を確認します。
土地面積、形状、接道、用途地域、建ぺい率、容積率などを調べ、現在の建物を将来建て替える場合にどのような利用可能性があるのかを考えます。
築古物件では、この土地評価が重要になることがあります。
そして最後に出口を考えます。
現在の建物をそのまま収益物件として長期間運用する投資家が買うのか、改修して収益改善を目指す事業者が買うのか、将来的な建て替えを目的とする事業者が買うのかによって、評価するポイントは変わります。
売主として高く売るためには、「誰にとって価値がある物件なのか」を明確にすることが大切です。
たとえば築35年、空室率20%のマンションを見て、「古くて空室が多いから価値が低い」とだけ考える必要はありません。
賃料が相場より低く、リフォームによって空室改善が見込めるなら、収益改善を得意とする投資家には魅力になる可能性があります。
一方、建物の老朽化が進んでいても、駅に近く、土地面積があり、建て替え時に土地を有効利用できる可能性があるなら、土地・開発価値を重視する買主が検討することがあります。
逆に、現在満室で高い家賃収入があっても、近いうちに大規模修繕が必要で、現在の賃料も周辺相場より高いのであれば、買主は将来収支を慎重に見るでしょう。
このように一棟収益物件の価格は、「現在」と「将来」の両方から考える必要があります。
売却を検討し始めたら、まずレントロール、管理費用、固定資産税資料、修繕履歴、建築関係資料、ローン残高などを集めます。
その資料を基に、現在の収益力と土地・建物の価値を確認します。
次に、現状のまま売る場合と、空室改善や修繕を行ってから売る場合を比較します。
たとえば現状で1億8,000万円、500万円の修繕と空室改善を行えば1億9,000万円が期待できるなら、価格差は1,000万円です。
費用500万円を差し引けば単純な差は500万円ですが、工事期間、追加費用、売却時期の変化まで考える必要があります。
反対に、1,000万円かけても売却価格が500万円程度しか改善しないのであれば、現状売却の方が手取りを残せる可能性があります。
ローンがある場合には、査定価格から残債と売却費用を差し引き、さらに税金も試算します。
個人所有なら、譲渡所得の計算では建物の減価償却を考慮します。
所有期間が5年前後なら、長期譲渡所得と短期譲渡所得の判定時期も確認します。
法人所有なら個人とは税務処理が異なるため、会社全体の損益も含めて確認します。
一棟マンション・アパートは、金額が大きいからこそ査定価格だけで売却方法を決めるべきではありません。
重要なのは、その価格で実際に購入できる買主がいるのか、その買主が融資を利用できる可能性があるのか、売却までにどの程度の期間と費用が必要なのかです。
そして、売却価格からローン、費用、税金を差し引いた後に、いくら手元へ残るのかを確認します。
大阪市の一棟マンション・アパートを売却するなら、最初に見るべきなのは「何億円で売り出すか」だけではありません。
現在の収益はいくらか、土地と建物にどの程度の価値があるか、買主はどこを評価するのか、そして売却後にいくら残るのか。
この四つを整理することで、自分の収益物件に合った売却価格とタイミングを判断しやすくなります。
今すぐ売却する予定がなくても、現在の査定価格と年間収支を把握しておけば、修繕をするか、空室対策をするか、保有を続けるかという経営判断にも役立ちます。
一棟収益物件の査定は、単なる「不動産価格の確認」ではありません。
これまでの賃貸経営を数字で整理し、今後も保有する価値と、今売却して資金化する価値を比較するための材料でもあります。
だからこそ、売却を考え始めた段階で、家賃、経費、建物、土地、ローン、税金を一度整理し、感覚ではなく数字で判断できる状態をつくっておくことが重要です。