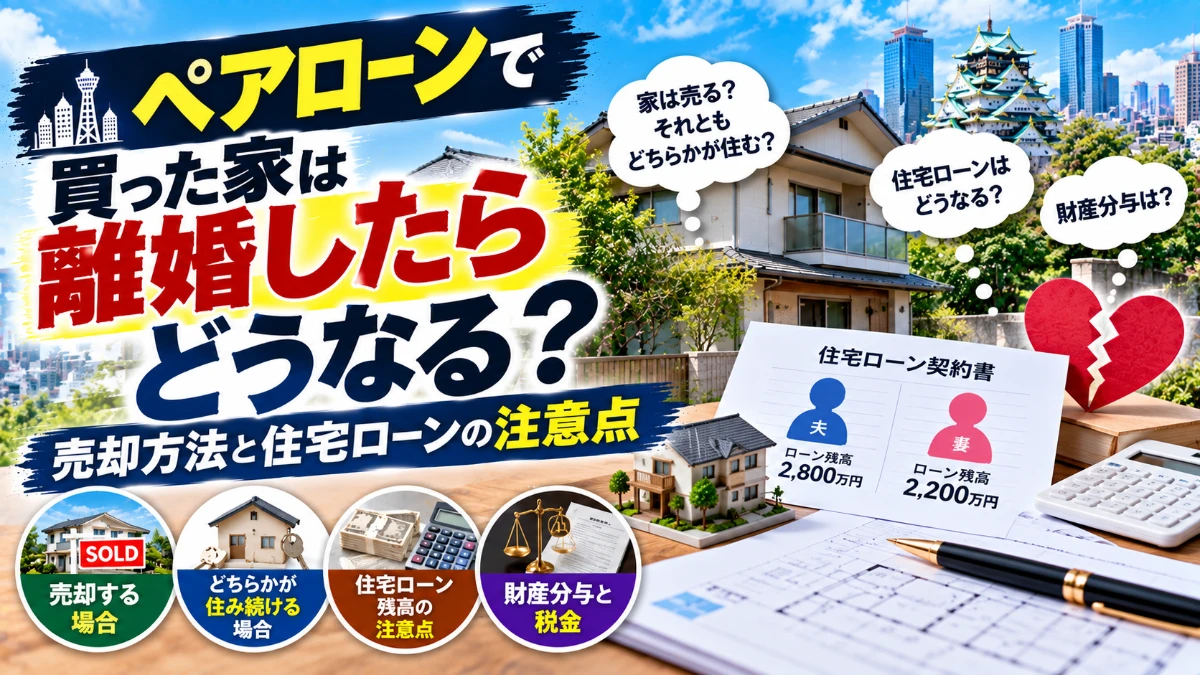
夫婦で住宅を購入するとき、共働き世帯を中心に利用されているのが「ペアローン」です。夫婦それぞれが住宅ローンを契約することで借入可能額を増やしやすく、希望する住宅を購入しやすくなる一方、離婚することになったときには単独ローンより整理が複雑になりやすいという特徴があります。
「離婚するなら家を売ればローンも終わるのでは?」
「夫が家に住み続けるなら、妻のローンだけ外してもらえる?」
「住宅ローンは夫婦それぞれに残っているけれど、家はどちらが売るの?」
「査定価格より住宅ローン残高の方が多かったらどうする?」
離婚と住宅売却を同時に考え始めると、このような疑問が次々と出てきます。
最初に理解しておきたいのは、夫婦が離婚することと、銀行との住宅ローン契約が終了することは別の問題だということです。
離婚届を提出したからといって、住宅ローンの契約内容が自動的に変更されるわけではありません。夫婦間で「これからは夫が全部返済する」と合意したとしても、それだけで妻が銀行に対する債務から外れるとは限りません。
さらにペアローンでは、夫婦それぞれが別々の住宅ローンを契約しているため、売却するときには2本のローン残高を確認する必要があります。
そこで重要になるのが、「現在の家はいくらで売れそうなのか」「夫婦それぞれの住宅ローンはいくら残っているのか」を最初に数字で確認することです。
売却価格によって住宅ローンを完済できるのであれば、家を売却して夫婦とも住宅ローンを整理し、その後の生活を分ける方法を検討しやすくなります。
一方、売却しても住宅ローンを完済できないオーバーローンなら、売却方法や不足資金について別の検討が必要です。
また、夫または妻のどちらかが家に住み続けたい場合には、住宅の所有名義だけでなく、住宅ローンの契約、金融機関の承諾、返済能力なども確認しなければなりません。
大阪市内をはじめ、豊中市・吹田市・箕面市などでペアローンを利用して住宅を購入し、離婚に伴って売却を検討している方へ向けて、売却方法、住宅ローン残高の確認方法、オーバーローンへの対応、一方が住み続ける場合の注意点、財産分与や税金まで詳しく解説します。
そもそもペアローンとは?
ペアローンとは、一般的に夫婦など2人がそれぞれ住宅ローンを契約して、一つの住宅を購入する方法です。
たとえば6,000万円のマンションを購入するときに、夫が3,500万円、妻が2,500万円の住宅ローンを契約するような形です。
住宅ローンは一本ではありません。
夫のローンと妻のローンという、原則として別々の契約があります。
また、住宅についても夫婦それぞれが資金負担などに応じた持分を所有する共有名義になっているケースが一般的です。
この仕組みは購入時にはメリットがあります。
夫婦双方の収入を活用できるため、一人だけで住宅ローンを契約するより借入可能額を増やせることがあります。
一定の要件を満たせば、それぞれが住宅ローン控除を受けられる場合もあります。
しかし、離婚すると状況が変わります。
夫婦として一緒に返済していくことを想定して組んだ2本の住宅ローンを、離婚後にどのように整理するかを考えなければならないからです。
離婚してもペアローンは自動的に消えない
ペアローンで最も注意したいのが、「離婚したら住宅ローンも夫婦で分け直せる」と考えてしまうことです。
夫婦間では、
「家は夫がもらう」
「住宅ローンも今後は夫が払う」
「妻は家を出るのでローンとは関係なくなる」
と合意できるかもしれません。
しかし、それは夫婦間の取り決めです。
銀行との住宅ローン契約は別に存在しています。
妻が住宅ローンの契約者であれば、夫婦間で「夫が返済する」と決めただけで銀行に対する妻の返済義務が当然になくなるわけではありません。
離婚協議と住宅ローン契約を同じものとして考えないことが重要です。
ペアローンの家を売るなら2本の残債を確認する
離婚に伴って家を売却する場合、まず夫婦それぞれの住宅ローン残高を確認します。
たとえば、
夫の住宅ローン残高が2,800万円
妻の住宅ローン残高が1,900万円
なら、夫婦合計の残債は4,700万円です。
この家が5,500万円程度で売れると仮定すれば、売却代金から住宅ローンを完済できる可能性があります。
一方、査定価格が4,300万円程度なら、売却価格だけでは合計4,700万円の残債を返済できない可能性があります。
この違いによって売却方法は大きく変わります。
そのため離婚条件を細かく決める前に、「住宅の現在価値」と「住宅ローン残高」を確認することが非常に重要です。
 スタッフ植松
「離婚時の住宅問題では、私は最初に『家を誰がもらうか』から話し始めない方がよいと考えています。まず夫婦それぞれのローン残高と、現在の家の査定価格を並べることが先です。売ればローンを完済できるのか、それとも不足するのか。この数字が分からないまま財産分与を決めると、後から計画を変更しなければならなくなることがあります。」
ペアローンの家を離婚時に整理する主な方法
離婚するときの住宅については、大きく分けると複数の方向性があります。
一つ目は、住宅を売却して夫婦それぞれの住宅ローンを完済する方法です。
二つ目は、夫または妻の一方が住宅を取得し、そのまま住み続ける方法です。
三つ目は、すぐには売却せず、一定期間保有する方法です。
どの方法が適しているかは、住宅の査定価格、ローン残高、夫婦それぞれの収入、子どもの生活、住宅の名義、今後の住まいなどによって変わります。
特に住宅ローンが残っている場合には、夫婦だけの判断で自由に名義や債務を変更できるとは限らないため、金融機関への確認が必要になります。
方法1 家を売却してペアローンを完済する
離婚後に夫婦とも現在の住宅へ住み続ける必要がないのであれば、売却して住宅ローンを整理する方法があります。
ペアローンの家を売却し、売却代金で夫婦それぞれの住宅ローンを完済します。
住宅ローンを完済できれば、抵当権を抹消して買主へ所有権を移転する流れを取りやすくなります。
離婚後も元配偶者と住宅ローンの関係が続くことを避けやすい点は大きなメリットです。
たとえば家が5,800万円で売却でき、夫婦のローン残高合計が4,600万円だったとします。
単純な差額は1,200万円です。
ただし、この1,200万円がそのまま夫婦の手元へ残るわけではありません。
仲介手数料、印紙税、抵当権抹消に関する費用などの売却費用を考える必要があります。
譲渡所得が発生する場合には税金も確認します。
したがって、売却判断では「査定価格-ローン残高」だけではなく、売却諸費用まで含めた手取りを計算することが重要です。
アンダーローンなら売却しやすい
住宅の売却価格から必要な費用を差し引いても、住宅ローンを完済できる状態を一般的にアンダーローンと呼びます。
たとえば売却価格が6,000万円、売却費用が約200万円、夫婦の住宅ローン残高合計が4,800万円なら、
6,000万円-200万円-4,800万円=1,000万円
というイメージで、完済後に資金が残る可能性があります。
実際の費用や税金は物件によって異なりますが、住宅ローンを完済できるなら通常の売却を進めやすくなります。
問題は、ローン完済後に残ったお金を夫婦でどう分けるかです。
ここでは住宅の登記持分だけを見て機械的に判断できるとは限りません。
婚姻中に夫婦の協力によって形成した財産は、名義だけでなく財産分与の対象として整理する必要があります。
法務省も、夫婦の協力によって形成された財産であれば、一方の単独名義であっても財産分与の対象となり得ると案内しています。
売却代金がローン残高を下回る「オーバーローン」
離婚時に難しいのがオーバーローンです。
たとえば夫婦の住宅ローン残高が合計5,500万円あるのに、家の想定売却価格が4,800万円だったとします。
さらに売却費用も必要です。
この状態では、家を売っただけで住宅ローンを全額返済できません。
一般的な売却では、決済時に住宅ローンを完済して抵当権を抹消できる状態にする必要があるため、不足額をどう補うかが問題になります。
預貯金などから不足分を補えるのであれば、通常売却を進められる可能性があります。
しかし不足額が大きく、自己資金でも補えない場合には、単純に「離婚するから売却する」という進め方が難しくなります。
オーバーローンなら「いくら不足するか」を正確に出す
オーバーローンで最初に確認したいのは、不足額です。
たとえば、
夫ローン残高 3,200万円
妻ローン残高 2,100万円
合計残高 5,300万円
家の想定成約価格 4,900万円
売却諸費用 200万円
とします。
この場合、単純計算では600万円程度の不足が生じます。
一方、査定価格が5,400万円なら状況は大きく変わります。
つまり、「まだローンがかなり残っているから売れない」と思い込む前に、現在の市場価格を確認する必要があります。
大阪市内では購入時からマンション相場が変化している地域もあり、購入当時に想定していた価格と現在の査定価格が大きく異なる可能性があります。
逆に購入から年数が浅く、借入額が大きかった住宅では、残債が売却価格を上回ることもあります。
査定価格ではなく「想定成約価格」で考える
離婚時の売却では、査定価格をそのまま売却代金として計算しないことも重要です。
査定額5,500万円と提示されても、必ず5,500万円で売れるとは限りません。
5,680万円から販売を開始して、価格交渉の結果5,400万円で成約することもあります。
住宅ローン完済の可否が数百万円の差で変わるケースでは、この価格差が非常に重要になります。
そのため、
高めに売れた場合
現実的な成約価格の場合
価格交渉が入った場合
という複数のケースで手取りを試算しておくと安全です。
「査定額では完済できるはずだったのに、値下げしたら不足した」という事態を避けるためにも、ローン残高に余裕を持った売却計画が必要です。
方法2 夫または妻が家に住み続ける
子どもの学校を変えたくない、現在の住宅を気に入っている、周辺環境を変えたくないなどの理由から、離婚後も夫または妻が家に住み続けたいことがあります。
この場合に問題になるのが、所有名義と住宅ローンです。
たとえば夫婦が2分の1ずつ所有し、夫婦それぞれがペアローンを契約している住宅に、離婚後は妻だけが住むとします。
夫婦間で「家は妻のものにする」と決めたとしても、それだけでは夫の住宅ローンが消えるわけではありません。
夫のローンをどう処理するのか。
夫の持分を妻へ移転するのか。
妻が単独で残りのローンを負担できるのか。
新たな借換えが必要なのか。
金融機関がその変更を認めるのか。
これらを確認する必要があります。
「家の名義を妻に変えるだけ」では解決しない
不動産の所有権と住宅ローンは別の問題です。
登記上の所有持分を妻へ移したとしても、夫が銀行とのローン契約から当然に外れるわけではありません。
反対に、住宅ローンの返済を妻が事実上引き受けたとしても、所有権が自動的に妻へ移るわけでもありません。
離婚時には、
「誰が家を所有するのか」
「誰がローンの債務者なのか」
「実際に誰が返済するのか」
という3点を分けて確認する必要があります。
ここを曖昧にすると、離婚後に元配偶者が所有していない住宅のローンを負担し続けるような状態になる可能性があります。
一方がローンを一本化できるとは限らない
「妻が住み続けるので、夫のローンも妻名義へ変更してください」と銀行へ依頼すれば簡単に変更できると思われることがあります。
しかし、住宅ローンは契約時に夫婦それぞれの収入、勤務先、年齢、借入状況などを審査したうえで融資されています。
離婚後に一人でローンを負担するなら、金融機関側から見れば返済能力の前提が変わります。
そのため、単純な名義変更ではなく、新たな審査や借換えなどが必要になる可能性があります。
たとえば夫婦合計年収1,000万円を前提に5,000万円を借りた住宅で、離婚後に年収450万円の妻が5,000万円近い債務を単独で引き受けたいとしても、必ず認められるとは限りません。
「住み続けたい」という希望と「金融機関が認めるローン条件」は分けて考える必要があります。
借換えで一本化する方法
一方が家を取得して住み続ける場合、現在のペアローンを完済し、住み続ける人が新しい住宅ローンへ借り換える方法を検討できるケースがあります。
たとえば夫の残債2,500万円、妻の残債1,500万円で、離婚後は夫が住宅を取得するとします。
夫が新たに4,000万円の住宅ローン審査を受け、融資を受けられれば、既存の夫婦のローンを完済して夫単独のローンへ整理できる可能性があります。
ただし、実際には住宅の評価額、夫の年収、勤務状況、年齢、他の借入れなどによって審査結果が変わります。
また、財産分与として相手方の共有持分を取得する場合には、登記や税務についても確認が必要です。
国税庁には、離婚に伴う財産分与で共有持分を追加取得し、新たな金融機関からの借入れで従来の債務を完済した事例について、一定の要件を満たせば住宅ローン控除の対象となり得る旨の質疑事例があります。個別の適用条件は税務署や税理士等へ確認する必要があります。
スタッフ植松「離婚後もどちらかが家に住み続けるなら、『夫婦でそう決めたから大丈夫』で進めないことが重要です。所有名義を変えられるか、住宅ローンを一本化できるか、単独収入で審査に通るかは別々に確認する必要があります。住み続ける案を第一希望にする場合でも、同時に売却した場合の査定価格を出しておくと、借換えが難しかったときの次の選択肢を用意できます。」
住宅ローンをそのまま残す方法は慎重に判断する
離婚後もペアローンをそのまま維持し、一方だけが家へ住み続けるという案を考える夫婦もいます。
たとえば妻と子どもが住宅へ住み、夫が家を出た後も夫婦それぞれがローン返済を続けるケースです。
短期的には住環境を変えずに済むため、合理的に見えるかもしれません。
しかし、離婚後も元配偶者との住宅ローン関係が長期間続きます。
将来どちらかが返済できなくなる可能性もあります。
また、家を出た側が新しい住宅を購入したいと思ったときに、既存の住宅ローンが残っていることが新たな借入れの審査へ影響する可能性もあります。
数年後に売却しようとしても、元夫婦の関係が変化し、売却の話し合いが難しくなることも考えられます。
そのため、「子どもが卒業するまで5年間だけ住む」といった方法を選ぶなら、その後いつ売却するのか、誰がローン・管理費・修繕積立金・固定資産税を負担するのかなどを具体的に整理しておくことが重要です。
ペアローンでは連帯保証関係も契約書で確認する
ペアローンの商品設計は金融機関によって異なります。
夫婦それぞれが別々のローンを契約し、互いの債務について連帯保証人になるタイプもあります。
その場合、自分の住宅ローンだけを返済していればすべて解決するとは限りません。
離婚後に元配偶者が返済できなくなった場合、自分が関係する契約上の責任が問題になる可能性があります。
そのため、住宅購入時の金銭消費貸借契約書、保証契約などを確認し、「自分が誰のどの債務について、どのような立場になっているのか」を把握することが重要です。
ペアローンという名称だけで契約内容を決めつけず、利用している金融機関へ直接確認しましょう。
住宅の所有持分も確認する
住宅ローン残高とあわせて確認したいのが、土地・建物またはマンションの所有持分です。
夫2分の1、妻2分の1とは限りません。
購入時の資金負担によって、
夫3分の2
妻3分の1
などになっていることもあります。
登記事項証明書を確認すれば現在の所有名義と持分を把握できます。
離婚時には「ローンをいくら借りたか」と「不動産を何割所有しているか」を混同しないようにしましょう。
さらに財産分与では、登記名義だけでなく、婚姻中に夫婦の協力によって形成した財産かどうかも重要です。法務省も、一方名義の不動産であっても夫婦の協力によって形成されたものであれば財産分与の対象となり得ると案内しています。
財産分与では住宅だけを切り離して考えない
離婚時には、住宅以外にも預貯金、車、有価証券、保険など夫婦で形成した財産があるかもしれません。
そのため、
「家の価値が4,000万円だから2,000万円ずつ」
という単純な計算だけで財産分与を決められるとは限りません。
住宅ローンが残っているなら、住宅の資産価値と債務の両方を確認する必要があります。
たとえば家の時価が5,000万円で住宅ローン残高が3,500万円なら、差額は1,500万円です。
一方、家の時価が5,000万円でも住宅ローン残高が5,500万円なら、住宅単体では500万円のオーバーローンです。
この違いによって財産全体の整理方法は変わります。
法務省によると、財産分与は夫婦の財産の清算を基本として、まず当事者間の協議で決め、協議がまとまらない場合には家庭裁判所へ調停または審判を申し立てることができます。
財産分与の請求期間にも注意する
2026年4月1日から、離婚後の財産分与の請求期間に関するルールが変わっています。
法務省によると、2026年4月1日以降に離婚した場合、家庭裁判所へ財産分与を請求できる期間は原則として離婚後5年です。一方、2026年3月31日以前に離婚した場合には従前の2年が適用されます。
とはいえ、住宅ローンがある不動産について「5年間あるから後で考えればいい」という意味ではありません。
離婚後に連絡が取りにくくなったり、どちらかの収入状況が変化したりする可能性があります。
売却やローン整理を予定しているなら、離婚協議と並行して住宅についても方向性を決めておく方が実務的です。
財産分与で住宅を渡すと税金が生じることがある
「離婚で家を妻へ渡すだけなら、売却ではないから税金は関係ない」と思われることがあります。
しかし、不動産による財産分与には税務上の注意点があります。
国税庁によると、離婚に伴う財産分与として土地や建物を相手へ渡した場合、分与した側には譲渡所得課税が生じることがあります。
その場合、財産分与時の土地・建物の時価を基準として譲渡所得を計算します。
一方、財産分与を受けた側については、通常の財産分与であれば原則として贈与税はかからないとされています。ただし、婚姻中の夫婦の協力によって得た財産などを考慮しても分与額が多過ぎる場合などには、その多過ぎる部分について贈与税が問題になる場合があります。
そのため、不動産を一方へ移す場合には「名義変更だけ」と考えず、税務上の影響も確認する必要があります。
売却する場合にも譲渡所得を確認する
ペアローンの家を第三者へ売却して利益が出た場合にも、譲渡所得の確認が必要です。
基本的には、売却代金から取得費や譲渡費用などを差し引いて譲渡所得を計算します。
マイホームの売却では一定の要件を満たすと利用できる税制上の特例がありますが、離婚の時期、居住状況、売却相手などによって適用関係が変わる可能性があります。
特に離婚時は、
離婚前に売却するのか
離婚後に売却するのか
一方へ財産分与してから売るのか
第三者へ売却するのか
によって手続きが変わる可能性があります。
税金だけを理由に売却時期を決めるのではなく、住宅ローン、所有名義、財産分与と一緒に整理しましょう。
離婚前に売るか、離婚後に売るか
離婚を予定している夫婦から多い疑問が、「離婚届を出す前に家を売った方がいいのか」というものです。
どちらが一律に正解とはいえません。
離婚前に売却できれば、夫婦がまだ連絡を取りやすい状態で売買契約や決済を進められる可能性があります。
住宅ローンを完済して現金化できれば、その後の財産分与についても数字を整理しやすくなります。
一方、売却には数か月かかることがあります。
離婚を急いでいる場合、住宅売却が完了するまで離婚手続きを待つことが現実的でない場合もあります。
離婚後に売却するなら、連絡方法、売出価格の決定方法、値下げを判断する基準、契約・決済への協力、売却費用の負担、売却代金の分配方法などをあらかじめ決めておくことが重要です。
共有名義なら一人だけで家全体を売ることはできない
ペアローンで購入した住宅は夫婦共有名義になっていることがあります。
この場合、夫だけが「離婚するから売却する」と決めて、妻の持分まで含めた住宅全体を勝手に第三者へ売却することはできません。
住宅全体を売却するなら、共有者である夫婦双方が売却に協力する必要があります。
離婚協議中で関係が悪化している場合には、この意思統一が売却の障害になることがあります。
そのため離婚後に売却する予定なら、
いくらから販売するのか
どこまでなら値下げを認めるのか
いつまで販売するのか
売買契約や決済にどう対応するのか
といった事項まで話し合っておくと、後のトラブルを減らしやすくなります。
「住宅ローン残高証明書」だけでなく完済予定額も確認する
売却時に必要なのは、ある時点の残高だけではありません。
実際の決済日にいくら返済すればローンを完済できるのかを金融機関へ確認します。
売却活動を始める段階では残高証明書や返済予定表などから概算できますが、決済が近づけば正式な完済金額や手続きを金融機関へ確認します。
ペアローンなら夫婦それぞれのローンについて確認が必要です。
片方の残高だけを見て「売却代金で返せる」と判断しないようにしましょう。
抵当権が複数設定されていることもある
ペアローンでは、住宅購入時に夫婦それぞれの借入れに関連して抵当権が設定されている場合があります。
登記事項証明書を確認し、どの金融機関がどのような権利を設定しているか確認します。
住宅を通常売却する場合には、買主へ所有権を移転できるよう、決済時に住宅ローンの完済と抵当権抹消を同時に進めるのが一般的です。
ペアローンでは関係する契約が複数になるため、早めに金融機関へ売却予定を伝えて必要書類や手続きを確認しておくと安心です。
どちらかが返済を滞納すると売却計画にも影響する
離婚協議が長引くと、住宅ローン返済について夫婦の認識がずれることがあります。
「自分は家を出たから払わない」
「住んでいる側が全部払うべきだ」
という状態になると危険です。
夫婦間でどう負担するかとは別に、金融機関との契約に基づく返済は続きます。
返済が滞れば、その後の売却や借換えの選択肢にも影響する可能性があります。
売却予定だからといって、決済前に返済を止めてよいわけではありません。
売却完了までの住宅ローン、管理費、修繕積立金、固定資産税などを誰が負担するのかについても整理しておきましょう。
マンションなら管理費・修繕積立金も忘れない
大阪市内のマンションを売却する場合、住宅ローン以外にも毎月の管理費や修繕積立金があります。
駐車場代などが発生していることもあります。
離婚して夫婦とも退去したとしても、売却が完了するまで所有者としての負担は続きます。
たとえば住宅ローン返済が月15万円、管理費・修繕積立金が月3万円なら、6か月売却に時間がかかるだけで単純計算108万円の支出になります。
これに固定資産税なども加わります。
「少しでも高く売りたい」と半年、1年と高値で販売を続けることが、最終的な手取りを増やすとは限りません。
離婚時の売却では特に、売却価格と売却期間をセットで考える必要があります。
戸建てなら維持管理や空き家リスクも考える
夫婦双方が家を出て戸建てを売却する場合には、空き家期間の管理も必要です。
庭木の手入れ、郵便物、換気、清掃、雨漏りなどを確認しなければなりません。
大阪市内の住宅密集地では、長期間空き家にすると近隣への影響にも注意が必要です。
豊中市・吹田市・箕面市などの戸建てでも同様です。
離婚後に「夫が管理すると思っていた」「妻が対応すると思っていた」という状態にならないよう、売却までの管理担当を決めておきましょう。
売却するなら夫婦それぞれの新居費用も考える
現在の家を売却すれば、夫婦それぞれが新しい住まいを確保する必要があります。
賃貸住宅へ移るなら、敷金、礼金、仲介手数料、引越し費用などが必要になることがあります。
新たに住宅を購入するなら、さらに大きな資金が必要です。
そのため売却後の手取りをすべて財産分与で使ってしまうのではなく、それぞれの住み替え費用も含めて資金計画を立てる必要があります。
特に子どもと暮らす側は、学校区を維持するために住める地域が限定されることもあります。
住宅を「いくらで売れるか」だけでなく、「売った後にいくら必要か」まで考えることが重要です。
子どものために家を残す場合ほど将来の出口を決める
「子どもが転校しなくて済むよう、高校卒業まで妻と子どもが住む」という選択をする家庭もあります。
この方法自体が間違っているわけではありません。
ただし、5年後にどうするのかを決めずに住宅ローンだけ残すと、将来再び話し合いが必要になります。
その間に元夫または元妻が再婚することもあります。
収入が変わる可能性もあります。
住宅価格や住宅ローン残高も変化します。
そのため、
子どもが高校を卒業した時点で売却する
その時点で居住者が相手の持分を買い取る
ローン・税金・修繕費を誰が負担する
大規模修繕など臨時費用が出たらどうする
といった将来の出口まで書面で整理しておくことが重要です。
大阪市内のマンションなら現在価格を確認する意味が大きい
大阪市北区、中央区、西区、福島区、天王寺区などでは、中古マンションの価格が購入時から変化しているケースがあります。
そのため「購入したとき5,000万円だったから、今もそのくらいだろう」と判断するのは危険です。
購入価格より高く売れる可能性もあれば、築年数や物件条件によって低くなることもあります。
離婚時に必要なのは購入時価格ではなく、現在の市場での売却可能価格です。
同じマンションの直近成約事例、現在売り出されている競合住戸、階数、方角、専有面積、室内状態などから査定します。
現在価格が分かれば、ペアローンを完済できるのか、一方が持分を取得するときの不動産価値をどう考えるのかという話も具体的になります。
北摂の戸建ても土地価格まで確認する
豊中市・吹田市・箕面市などで戸建てを所有している場合、建物価格だけでなく土地価格が売却価格へ大きく影響することがあります。
築年数が経過して建物価値が低下していても、立地や土地条件によって一定の売却価格が見込める場合があります。
逆に購入時に建物へ多くの費用をかけていても、中古市場では同じ金額が評価されるとは限りません。
ペアローン残高と比較するときには、「購入価格」ではなく「今売った場合の土地・建物全体の価格」を確認しましょう。
高い査定額だけで売却計画を作らない
離婚時の査定で特に注意したいのが、最も高い査定額だけを採用して資金計画を作ることです。
A社 5,200万円
B社 5,450万円
C社 5,900万円
という査定結果だったとします。
夫婦の住宅ローン残高が5,400万円なら、C社の査定だけを見ると「売ればローンを完済してお金も残る」と思うかもしれません。
しかし実際の成約価格が5,300万円なら話が変わります。
査定を比較するときは金額だけではなく、その金額で売れると判断した根拠を確認します。
同じマンションの成約事例や周辺戸建ての取引事例など、具体的な根拠があるかを見ることが重要です。
売却期限を決めておく
離婚に伴う住宅売却では、通常の住み替え以上に期限設定が重要です。
「できるだけ高く売れるまで待つ」と決めると、元夫婦の関係が長期間続きます。
たとえば、
販売開始から1か月は5,500万円
反響が少なければ5,380万円
3か月以内に成約を目指す
というように、あらかじめ価格見直しの条件を決める方法があります。
もちろん実際の価格設定は物件によって異なります。
重要なのは、夫婦のどちらか一方が後から値下げに反対し、売却が止まる状態を避けることです。
スタッフ植松「ペアローンの家を離婚で売却するときは、『できるだけ高く』だけでなく『いつまでに住宅ローン関係を終わらせるか』も重要だと思います。100万円高く売るために半年延ばした結果、ローンや管理費などで大きな支出が続けば、手取りでは有利にならないことがあります。価格と時間を一緒に比較することが大切です。」
離婚協議で決めておきたい住宅に関する事項
住宅を売却する場合には、最低限、売却開始時期、売出価格、値下げの判断方法、住宅ローンの返済、売却までの維持費、売却代金の分配などを整理します。
一方が住み続ける場合には、所有持分をどうするのか、住宅ローンをどう整理するのか、固定資産税や管理費を誰が払うのかを確認します。
一定期間住み続けた後に売る場合には、売却時期をできるだけ具体的に決めます。
口頭だけでなく、必要に応じて弁護士などへ相談しながら書面へ残すことも検討します。
特にペアローンは2人の金融機関との契約関係が残りやすいため、「離婚したら連絡を取らなくて済む」とは限りません。
住宅問題を整理せずに離婚だけ先行すると、その後も長期間連絡が必要になる可能性があります。
ペアローンの家を売る前に確認したい順番
まず登記事項証明書などで、不動産の所有者と夫婦それぞれの持分を確認します。
次に、夫婦それぞれの住宅ローン残高を確認します。
住宅ローンの契約書も確認し、連帯保証など相互の契約関係がどうなっているかを把握します。
その後、住宅の査定を行い、現在の市場価格を確認します。
ここで、
売却価格 > ローン残高+売却費用
なのか、
売却価格 < ローン残高+売却費用
なのかを見ます。
アンダーローンなら通常売却による完済を検討しやすくなります。
オーバーローンなら不足額をどう補うのかを考えます。
一方が住み続けるなら、金融機関へローン一本化や借換えが可能か相談します。
最後に、財産分与と税金を含めて夫婦間の最終的な分配を整理します。
この順番で進めると、「家を妻がもらうと決めた後でローン一本化ができないことが分かった」といった行き違いを減らせます。
「家を売る」「ローンを返す」「財産を分ける」は別々に整理する
離婚時の住宅問題が複雑に見える最大の理由は、複数の問題を一度に考えようとするからです。
家を売却できるかという不動産の問題。
住宅ローンを完済・変更できるかという金融機関との契約の問題。
売却後のお金や住宅をどう分けるかという財産分与の問題。
不動産を譲渡したときの税金の問題。
これらは関連していますが、それぞれ別の確認が必要です。
夫婦間で住宅をどちらが取得するか合意できても、金融機関がローン変更を認めるとは限りません。
金融機関が借換えを認めても、財産分与や税務上の整理が不要になるわけでもありません。
だからこそ、一つずつ順番に整理することが重要です。
売却するか迷ったら「売った場合の数字」を先に出す
離婚後もどちらかが住み続けるか、それとも売却するかで迷っている段階でも、住宅査定をしておく意味があります。
査定したからといって、必ず売却しなければならないわけではありません。
たとえば現在価値が6,000万円、ローン残高が4,000万円だと分かれば、住宅には一定の資産価値が残っていることが分かります。
反対に現在価値4,500万円、ローン残高5,000万円なら、オーバーローンを前提として話し合う必要があります。
数字が分からないまま、
「妻が住みたいから妻がもらう」
「夫が頭金を多く出したから夫がもらう」
と決めるより、住宅の現在価値を把握したうえで財産全体を整理した方が現実的です。
離婚時のペアローンは「住宅の現在価値」を把握することから始める
ペアローンで購入した家の離婚問題では、夫婦の感情、子どもの生活、住宅ローン、財産分与など、多くの事情が重なります。
そのため「離婚するなら売るべき」「子どもがいるなら残すべき」と一律に判断することはできません。
ただし、どの方法を選ぶとしても最初に確認したい数字は共通しています。
夫の住宅ローン残高。
妻の住宅ローン残高。
住宅の現在の査定価格。
売却に必要な費用。
この4つです。
たとえば夫婦合計の残債が4,500万円で、家が6,000万円前後で売れるなら、売却して住宅ローンを完済し、残った資金を財産分与の中で整理する方法を検討できます。
一方、残債5,500万円に対して売却価格が4,800万円なら、不足額をどうするかという問題が先に出てきます。
また、どちらか一方が住み続けたい場合にも、家の現在価値は重要です。
住宅を取得する側と手放す側の財産関係を整理するための基準になるからです。
さらに、ペアローンは離婚届を出せば自動的に一本になるものではありません。
夫婦間で「夫が払う」「妻が払う」と合意するだけでは、金融機関との契約が当然に変更されるわけではありません。
一方が住み続けるなら、既存ローンをどうするのか、借換えできるのか、単独で審査を受けられるのかを金融機関へ確認する必要があります。
家を売却するなら、夫婦双方の住宅ローンを決済時に整理できるか確認します。
そして売却価格だけでなく、売却後の手取りまで計算します。
仲介手数料などの売却費用、住宅ローン残高、必要に応じて税金を差し引き、夫婦の手元へいくら残るのかを見ることが重要です。
離婚時には「少しでも高く売りたい」という気持ちだけでなく、「いつまでに住宅ローン関係を整理したいか」という時間軸も必要になります。
半年高値で販売を続けることで、住宅ローンや管理費などの支払いが増えるなら、最終的な手取りが増えるとは限りません。
大阪市内のマンションでも、豊中市・吹田市・箕面市の戸建てでも、購入時の価格と現在の市場価格が同じとは限りません。
購入から数年で相場が変わっていることもあります。
そのため、住宅ローン返済予定表だけを見て「売れる」「売れない」と判断せず、現在の不動産価値を査定してから考えることが大切です。
離婚と住宅売却を同時に進めるときは、まず「誰が家を取るか」を決めるのではなく、「今売ったらいくらになり、住宅ローンを完済したらいくら残るのか」を数字にします。
そのうえで、
売却して住宅ローンを完済する。
一方が住宅を取得してローンを一本化する。
一定期間住み続けた後に売却する。
オーバーローンなら不足額の解消方法を検討する。
という選択肢を比較します。
ペアローンは夫婦2人の収入を利用して住宅を購入しやすくする仕組みですが、離婚すると2人の契約関係を整理する必要があります。
だからこそ、離婚条件を決めてから住宅を考えるのではなく、住宅の査定・ローン残高・名義・金融機関との契約を確認しながら、財産分与と並行して整理していくことが重要です。