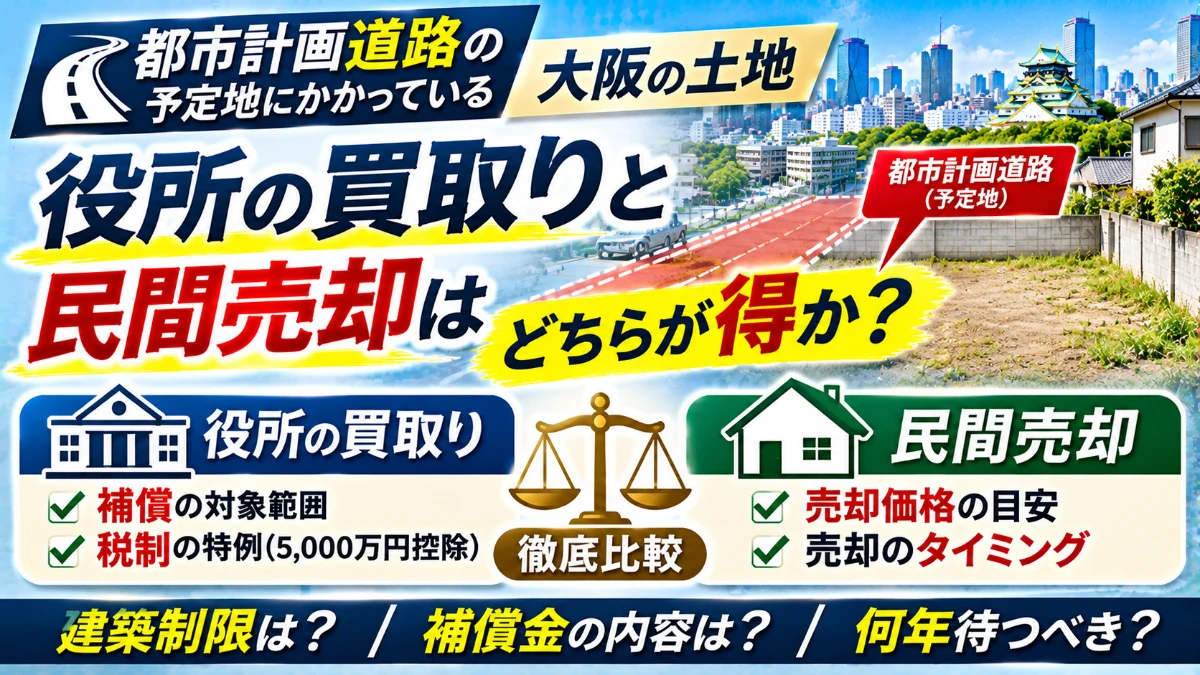
「自分の土地が都市計画道路の予定地に入っていると知ったけれど、売却できるのだろうか?」
「大阪市から道路拡張の話が出ている。役所に買い取ってもらう方が高く売れる?」
「道路計画が何十年も進んでいないなら、今のうちに民間へ売却した方がよいのでは?」
大阪市内や豊中市・吹田市・箕面市などで土地を所有している方の中には、このような疑問を抱えている方もいるのではないでしょうか。
都市計画道路とは、将来の交通環境や都市機能を整えるために、都市計画法に基づいて位置や幅員などが定められた道路です。
都市計画道路の予定地に土地が含まれていても、直ちに売却できなくなるわけではありません。一般の個人や不動産事業者に売却できるケースもあります。
一方、計画の進み具合によっては建築制限が生じたり、将来的に行政による用地取得の対象になったりする可能性があります。
ここで重要なのが、「役所に買い取ってもらう方法」と「民間へ売却する方法」では、価格の決まり方や税金、売却時期が異なるという点です。
公共事業による用地取得では、土地の価格だけでなく、建物や移転に関する補償が検討される場合があります。また、一定の条件を満たせば、譲渡所得に対する最高5,000万円の特別控除を利用できる可能性もあります。
しかし、都市計画道路の予定地に指定されているだけで、行政が希望する時期に必ず買い取ってくれるわけではありません。
この記事では、大阪の都市計画道路予定地にある土地について、売却できる条件、建築制限、行政による用地取得と民間売却の違い、補償金、税金、売却価格の比較方法、判断すべきタイミングまで詳しく解説します。
都市計画道路の予定地にかかっている土地とは?
都市計画道路は将来の道路整備を目的とした計画
都市計画道路は、交通の円滑化や都市の安全性向上、地域間のアクセス改善などを目的として計画される道路です。
例えば、既存道路の拡幅や新しい道路の整備などが挙げられます。
大阪市では、2026年4月1日時点で、自動車専用道路を除く190路線、約514kmの都市計画道路が計画決定されています。
そのうち約414kmが整備済みで、約43kmが事業中とされています。
つまり、計画決定されていても、まだ整備されていない区間が存在します。
土地の一部だけが予定地に含まれる場合もある
都市計画道路の予定地に指定されているからといって、必ず土地全体が道路になるわけではありません。
例えば、次のようなケースがあります。
- 敷地の道路側1m程度が計画区域に含まれる
- 敷地の前面部分が道路拡幅予定地になっている
- 土地の中央付近を計画道路が通過する
- 敷地の大部分が計画区域に含まれる
- 建物の一部が将来の道路用地にかかる
予定地に含まれる面積や位置によって、土地の利用価値や売却価格への影響は異なります。
特に、敷地の一部だけが道路用地として取得される場合には、残った土地をどのように利用できるかが重要になります。
計画決定と事業認可は違う
都市計画道路を理解するうえで、特に重要なのが計画の進捗状況です。
| 段階 | 主な状況 | 売却への影響 |
|---|---|---|
| 都市計画決定 | 道路の位置・幅員などが決定 | 建築制限や将来の不確実性 |
| 事業化の検討 | 整備時期などを検討 | 将来の取得予定を確認 |
| 事業認可・承認 | 事業の実施が具体化 | 建築等の制限が強まる |
| 用地取得 | 必要な土地の取得を進める | 補償協議や売却時期が重要 |
| 工事・整備 | 道路工事を実施 | 周辺環境や残地への影響 |
※実際の手続きや順序は、事業の種類・施行者によって異なります。
計画決定から長期間経過している道路もあるため、計画区域に入っているという情報だけで売却方針を決めるのは早計です。
都市計画道路の予定地にある土地は売却できる?
結論からいうと、都市計画道路の予定地に含まれている土地でも、原則として民間売却は可能です。
ただし、建築制限や届出義務、事業の進捗状況などによって、購入希望者の判断が変わる場合があります。
都市計画決定だけなら民間売却は可能
都市計画道路の計画決定がされていても、所有権が直ちに行政へ移るわけではありません。
所有者は引き続き土地を保有でき、一定の条件のもとで利用や売却もできます。
ただし、購入者が将来建物を建てる場合には、都市計画法に基づく制限を確認する必要があります。
そのため、一般的な土地と比べて購入希望者が慎重になることがあります。
事業認可後も売買できるが注意が必要
都市計画事業が認可・承認されると、事業地内では都市計画法第65条による行為制限が問題になります。
また、事業地内の土地建物等を有償で譲渡する場合には、都市計画法第67条に基づく届出や施行者の先買いに関する制度が適用されることがあります。
したがって、事業認可後の土地を民間へ売却する際には、通常の売買契約だけでなく、必要な手続きと時期を確認しなければなりません。
役所が必ず買い取るわけではない
都市計画道路の予定地に指定されていても、行政がすぐに土地を取得するとは限りません。
道路整備には予算や事業の優先順位が関係するためです。
計画決定から長期間経過していても、具体的な用地取得時期が決まっていないケースがあります。
また、土地所有者からの買取り希望に対して、行政が必ず応じる制度でもありません。
一定の法定要件を満たす場合には買取請求などの制度が関係することがありますが、通常の任意売却とは条件が異なります。
都市計画道路予定地の建築制限はどこまで厳しい?
土地の売却価格に大きく影響するのが、建築制限です。
購入希望者にとって、土地を購入した後にどのような建物を建てられるかは重要な判断材料になります。
都市計画法第53条による建築制限
都市計画道路の区域内で建物を建築する場合、原則として都市計画法第53条に基づく許可が必要です。
許可の判断には建物の構造や階数などが関係します。
例えば、一般的な許可基準では、次のような条件が重要になります。
- 階数が2以下であること
- 地階を有しないこと
- 主要構造部が木造・鉄骨造などであること
- 容易に移転・除却できる構造であること
ただし、実際には都市計画法第54条の基準や自治体の許可基準・運用によって取り扱いが異なります。
そのため、これらの条件を満たせば必ず許可されるという意味ではありません。
3階建て住宅やマンションを建てられない場合がある
都市計画道路の区域内では、一般的な土地なら建築できる建物でも、許可基準によって制限される場合があります。
例えば、3階建て住宅や鉄筋コンクリート造のマンションなどを計画する場合には注意が必要です。
大阪市では都市計画施設の区域内における建築について、都市計画法第53条・第65条による許可制度を案内しています。
購入者が想定する建築計画を実現できるかどうかは、個別に確認する必要があります。
事業認可後は制限が強まる
事業認可・承認後は、都市計画法第65条に基づく制限が適用されます。
事業の施行に支障を及ぼすおそれのある建築や土地の形質変更などについて、許可が必要になります。
この段階では、建築計画が認められにくくなる場合があります。
計画区域外の部分なら自由に建築できる?
土地の一部だけが都市計画道路の区域に含まれている場合、区域外の部分を活用できる可能性があります。
ただし、区域外だからといって、必ず希望する建物を建てられるわけではありません。
建ぺい率・容積率、接道義務、斜線制限、敷地面積など、通常の建築基準も関係するためです。
特に、道路用地として土地の一部が取得された後には、残った敷地で建築条件を満たせるか確認することが重要です。
役所による買取りと民間売却は何が違う?
都市計画道路予定地の売却を考える場合、行政による用地取得と民間売却では、価格の考え方が異なります。
役所による買取りは公共事業のための用地取得
行政による用地取得は、道路などの公共事業を実施するために必要な土地を取得するものです。
一般的には、土地所有者との協議を通じて、土地の取得価格や必要な補償内容を検討します。
建物がある場合には、建物移転や工作物などに関する補償が関係することもあります。
民間売却は購入者の利用価値によって価格が決まる
民間売却では、購入希望者が土地の利用目的や将来性などを考慮して価格を判断します。
例えば、住宅用地として購入する人と、駐車場用地として購入する人では、同じ土地でも評価が異なる場合があります。
都市計画道路による建築制限がある場合には、その制限を価格に反映することがあります。
比較表で確認する
| 比較項目 | 行政による用地取得 | 民間売却 |
|---|---|---|
| 目的 | 公共事業に必要な用地の取得 | 購入者の利用・投資 |
| 価格の考え方 | 適正な土地価格と必要な補償 | 市場性・利用価値・需要 |
| 売却時期 | 事業の進捗に左右される | 買主が見つかれば売却可能 |
| 建物等の補償 | 条件に応じて対象になる | 通常は売買価格や契約条件に反映 |
| 税制 | 公共事業に関する特例の可能性 | 一般的な譲渡所得課税等 |
| 価格交渉 | 補償基準や評価に基づく協議 | 買主との交渉 |
| 主な注意点 | 取得時期・対象範囲・補償内容 | 建築制限・需要・届出 |
行政による取得だから必ず高い、民間売却だから必ず安いというわけではありません。
売却代金だけでなく、補償内容・税金・売却時期・残地の価値まで比較することが重要です。
 スタッフ植松
「私は、都市計画道路予定地の売却では、役所と民間のどちらが高く買うかだけで判断しないことが大切だと考えています。行政の用地取得には補償や税制上の特徴がありますが、いつ買い取ってもらえるかは別の問題です。売却時期まで含めて比較することが重要だと思います。」
役所による用地買収では土地の価格はどう決まる?
公共事業による用地取得では、土地の適正な価格を算定するために、周辺の取引事例や土地の条件などが考慮されます。
土地の正常な取引価格が基本になる
公共事業の用地取得では、土地の正常な取引価格を基礎として補償額が検討されます。
土地の所在地や面積、形状、接道状況、周辺環境などが評価に関係します。
都市計画道路の予定地だからといって、土地価格が一律に低く設定されるわけではありません。
建物がある場合は建物移転補償が関係する
道路整備によって建物の移転が必要になる場合には、建物移転補償が検討されます。
ただし、補償額が建物の新築価格と同額になるとは限りません。
建物の構造、経過年数、移転方法などに応じて算定されます。
工作物や庭木などが補償対象になる場合もある
土地に設置されている工作物などについても、条件に応じて補償対象になることがあります。
例えば、塀や門扉、庭木などが挙げられます。
ただし、補償対象や金額は個別に判断されます。
引越し費用や営業補償が関係する場合もある
居住用建物の移転が必要な場合には、動産移転料などが検討されることがあります。
また、店舗や事務所などで営業している場合には、事業の移転や休止に伴う補償が関係することもあります。
ただし、すべての費用が必ず補償されるわけではありません。
土地の一部だけ取得される場合の残地補償
土地の一部が道路用地として取得される場合、残った土地の形状や利用条件が悪化することがあります。
例えば、敷地が狭くなることで駐車場を確保できなくなったり、建物の配置が難しくなったりする場合です。
このような場合には、一定の条件のもとで残地に関する補償が検討されることがあります。
ただし、残地が必ず行政に買い取られるわけではありません。
民間へ売却した場合の土地価格はどうなる?
都市計画道路予定地の民間売却では、建築制限や将来の不確実性が価格に影響することがあります。
建築制限が購入希望者を減らす可能性
住宅用地を探している人にとって、建てたい建物を建築できるかどうかは重要です。
例えば、3階建て住宅を希望している人が、建築制限によって計画を実現できない場合、購入を見送る可能性があります。
その結果、購入希望者が限られることがあります。
土地の一部だけが予定地なら影響が小さい場合もある
道路計画が敷地の一部にしかかかっておらず、残りの土地で十分な建築ができる場合には、影響が限定的になる可能性があります。
ただし、計画区域の位置や将来の道路幅員などによって評価は変わります。
駐車場や資材置場としての需要
建築制限がある土地でも、利用方法によっては需要が見込まれる場合があります。
例えば、駐車場や資材置場などです。
ただし、土地の造成や工作物の設置などについても、法令上の制限が関係する場合があります。
そのため、購入後の利用方法が実現できるかを確認する必要があります。
収益物件用地としての評価
土地の規模や立地によっては、収益物件の建築用地として検討される場合があります。
しかし、都市計画道路の区域に含まれる部分では建築制限が関係するため、通常の収益物件用地と同じ条件で評価できるとは限りません。
将来の道路整備を期待して高く売れる?
道路整備によって交通利便性が向上する可能性はあります。
ただし、道路計画があることだけで土地の価値が上がるとは限りません。
道路拡幅による騒音や交通量の変化、敷地面積の減少などがマイナスに働く場合もあります。
そのため、将来の道路整備によるメリットとデメリットの両方を考える必要があります。
役所の買取りと民間売却はどちらが得?手取り額で比較
売却方法を比較する際には、売却価格だけでなく、税金や諸費用を差し引いた手取り額を見ることが重要です。
比較例:民間売却3,000万円、行政取得2,800万円の場合
次の条件を仮定します。
- 民間売却価格:3,000万円
- 行政による土地取得代金:2,800万円
- 土地の取得費:1,000万円
- 民間売却の譲渡費用:100万円
- 行政取得に係る譲渡費用:0円と仮定
- 所有期間:長期譲渡所得に該当
- 公共事業の特別控除:行政取得のみ適用できると仮定
※説明用の架空の事例です。建物・移転補償、住民税以外の費用、他の税制特例などは考慮していません。
民間売却の場合
譲渡所得は次のようになります。
3,000万円-1,000万円-100万円=1,900万円
長期譲渡所得の一般的な税率20.315%で概算すると、税額は約386万円です。
売却価格から譲渡費用と概算税額を差し引くと、手取り額は約2,514万円になります。
行政による用地取得の場合
行政による取得代金が2,800万円で、取得費が1,000万円の場合、譲渡益は1,800万円です。
ここで、公共事業による5,000万円特別控除の適用要件を満たし、譲渡益1,800万円の全額が控除対象になると仮定します。
この場合、対象となる譲渡所得に対する税額は0円になります。
手取り額は2,800万円となる計算です。
比較結果
| 項目 | 民間売却 | 行政取得 |
|---|---|---|
| 売却・取得代金 | 3,000万円 | 2,800万円 |
| 譲渡費用 | 100万円 | 0円 |
| 特別控除前の譲渡益 | 1,900万円 | 1,800万円 |
| 特別控除 | なしと仮定 | 1,800万円 |
| 概算譲渡所得税等 | 約386万円 | 0円 |
| 概算手取り額 | 約2,514万円 | 2,800万円 |
この例では、売却代金そのものは民間売却の方が200万円高いものの、税引き後の手取り額は行政取得の方が約286万円多くなります。
ただし、これは行政取得に特別控除が適用されることを前提とした例です。
都市計画道路の予定地だからといって、必ず5,000万円特別控除が使えるわけではありません。
また、民間売却でもマイホームの3,000万円特別控除など、別の税制特例を利用できる場合があります。
実際には、それぞれの適用条件を確認して比較する必要があります。
公共事業による5,000万円特別控除とは?
都市計画道路の用地取得で特に注目したいのが、収用等に伴う譲渡所得の特例です。
譲渡所得から最高5,000万円を控除できる場合がある
公共事業のために土地や建物を譲渡した場合、一定の要件を満たすことで、譲渡所得から最高5,000万円を控除できる制度があります。
例えば、土地の譲渡益が3,000万円で、全額が控除対象となる場合には、課税対象となる譲渡所得が0円になる可能性があります。
ただし、5,000万円を現金でもらえる制度ではありません。
あくまで、譲渡所得から一定額を差し引く制度です。
特別控除には適用条件がある
主な要件には、次のようなものがあります。
- 公共事業のための収用等に該当すること
- 対象資産が固定資産であること
- 最初の買取り等の申出から原則6か月以内に譲渡すること
- 原則として最初に買取り等の申出を受けた人が譲渡すること
- 同じ年に代替資産取得の課税特例と重複適用しないこと
- 必要な証明書類を添付して確定申告すること
なお、相続により資産を取得した場合などには、一定の取り扱いがあります。
自分から役所へ売却を申し出た場合は?
ここは特に注意したいポイントです。
土地所有者が自分から行政へ買取りを希望した場合でも、当然に5,000万円特別控除の対象になるわけではありません。
公共事業のための取得に該当するか、最初の買取り等の申出がいつ行われたか、必要な証明書が発行されるかなどによって判断が異なります。
そのため、行政への売却を検討する場合には、税制上の取り扱いを事前に確認することが重要です。
民間売却では原則として同じ特例は使えない
一般の個人や不動産事業者へ通常の売買として土地を売却する場合、公共事業による収用等の5,000万円特別控除は原則として適用されません。
ただし、公共事業に関連する代替地の譲渡など、別の税制特例が関係するケースもあります。
売却の目的や取引の仕組みによって取り扱いが異なるため、個別の確認が必要です。
都市計画道路の予定地は役所に買取り請求できる?
都市計画道路の予定地に含まれている土地について、所有者が行政へ買取りを希望することは考えられます。
しかし、すべての土地について、行政に買い取る義務があるわけではありません。
計画決定だけでは原則として取得時期は確定しない
都市計画道路の計画決定がされていても、事業化されていなければ、用地取得の時期が決まっていない場合があります。
そのため、土地所有者が売却を希望しても、行政がすぐに取得できるとは限りません。
都市計画法上の買取請求制度
都市計画法には、一定の条件を満たす土地について買取請求に関する規定があります。
ただし、適用される区域や要件などが定められており、都市計画道路予定地のすべてに一律に適用される制度ではありません。
公有地拡大推進法による買取りの申出
公有地の拡大の推進に関する法律には、一定の土地について、地方公共団体等による買取りを希望する申出の制度があります。
ただし、申出を行えば必ず買い取ってもらえるわけではありません。
行政側の取得方針や予算なども関係します。
公拡法の届出が必要になる場合
一定の土地を有償譲渡する場合には、公有地拡大推進法に基づく届出が必要になることがあります。
大阪市では、都市計画施設の区域を含む200㎡以上の土地取引について、届出が必要となる旨を案内しています。
ただし、適用除外などもあるため、取引ごとに確認が必要です。
この届出は、行政に土地を買い取ってもらえることを保証するものではありません。
道路計画が何十年も進んでいない土地はどうする?
都市計画道路の中には、計画決定から長い年月が経過しているものもあります。
そのため、所有者にとっては「いつ道路になるか分からない土地を持ち続けるべきか」という問題が生じます。
事業化の見通しを確認する
まず、都市計画道路が事業化されているかどうかを確認します。
事業中であれば、事業認可期間や用地取得の進捗状況などが参考になります。
ただし、事業認可期間が示されていても、個々の土地の取得時期が確定しているとは限りません。
計画が変更・廃止される可能性もある
都市計画道路は、社会情勢や交通需要などを踏まえて見直される場合があります。
その結果、計画の変更や廃止が行われることもあります。
ただし、長期間事業化されていないという理由だけで、計画が自動的に廃止されるわけではありません。
固定資産税などの保有コストを考える
土地を所有している間は、固定資産税や都市計画税などが発生する場合があります。
また、空き地であれば草木の管理、古い建物があれば修繕や安全管理も必要です。
行政による用地取得を待つ場合には、こうした保有コストも考慮する必要があります。
売却できるうちに民間売却する考え方
行政による取得時期が不明で、土地を使用する予定もない場合には、民間売却を検討する選択肢があります。
ただし、建築制限や将来の道路計画が価格に影響する可能性があるため、売却価格と保有コストを比較することが重要です。
スタッフ植松「私は、道路計画が長期間進んでいない土地ほど、『いつか役所が買ってくれるはず』という期待だけで保有を続けない方がよいと考えています。もちろん将来の用地取得が有利になる場合もありますが、取得時期が分からない以上、保有コストや民間売却の可能性を数字で比較することが大切だと思います。」
土地の一部だけが道路予定地の場合は残地に注意
土地の一部だけが道路予定地の場合は残地に注意
都市計画道路の予定地に土地の一部だけが含まれている場合、特に重要なのが残地の利用価値です。
道路拡幅によって敷地が狭くなる
例えば、150㎡の土地のうち30㎡が道路用地として取得される場合、残地は120㎡になります。
この場合、面積が減少するだけでなく、敷地の形状や建物の配置条件が変わる可能性があります。
建ぺい率・容積率への影響
道路用地として土地の一部が取得されると、建築敷地の面積が変わります。
その結果、建築可能な建物の規模に影響する場合があります。
ただし、具体的な建築条件は、道路境界や敷地設定などによって異なります。
駐車場が使えなくなる場合
道路拡幅によって敷地の前面部分が取得されると、駐車スペースが確保できなくなる場合があります。
特に、戸建て住宅や店舗では、駐車場の有無が利用価値に影響することがあります。
残地の形状が悪くなる場合
道路用地の取得によって、土地が細長くなったり、不整形になったりする場合があります。
その結果、残地の利用価値が低下する可能性があります。
残地補償と残地買取りは別
残地に関する補償が認められる場合でも、行政が残地全体を買い取るとは限りません。
残地の買取りには別の要件や判断が関係するため、補償協議の中で確認する必要があります。
大阪市の都市計画道路予定地を調べる方法
大阪市内の土地については、都市計画情報や事業の進捗状況を確認することが重要です。
マップナビおおさかを確認する
大阪市では、都市計画道路などの情報を確認できる地図サービスを公開しています。
まずは所有する土地の所在地を調べ、都市計画道路の区域に含まれているかを確認します。
ただし、公開地図は参考情報であり、敷地との正確な位置関係については窓口確認や証明書等が必要になる場合があります。
路線名と計画幅員を確認する
都市計画道路には路線名や計画幅員などが定められています。
これらの情報を確認することで、どの道路計画に関係する土地なのかを把握できます。
事業中かどうかを確認する
大阪市では、事業中の都市計画道路の一覧や事業進捗状況などを公開しています。
例えば、道路の整備区間や用地取得率などを確認できる場合があります。
ただし、用地取得率が高いことだけで、自分の土地がいつ取得されるかを判断することはできません。
行政窓口で取得予定を確認する
都市計画道路の予定地に含まれている場合には、計画決定の状況だけでなく、事業化の有無や取得予定について確認することが重要です。
特に、すでに事業認可されている土地では、売却手続きや届出の要否も確認する必要があります。
豊中市・吹田市・箕面市の都市計画道路予定地を調べる方法
北摂エリアでも、都市計画道路の予定地に含まれる土地があります。
ただし、路線や事業主体、整備状況は地域によって異なります。
豊中市
豊中市では、市の都市計画情報や大阪府の地図情報などを参考に、都市計画道路の位置を確認できます。
土地の一部が計画区域に含まれる場合には、建築制限や事業の進捗状況を確認する必要があります。
吹田市
吹田市では、都市計画道路の整備状況や事業認可に関する情報が公開されています。
2026年4月時点の整備状況も公表されており、事業中の路線を確認できます。
ただし、具体的な用地取得時期については、事業主体への確認が必要です。
箕面市
箕面市でも、都市計画道路の位置や建築制限などを確認することが重要です。
また、道路計画によって敷地の一部が取得される場合には、残地の利用価値や接道条件などを確認する必要があります。
北摂エリアでは大阪府が事業主体の場合もある
都市計画道路の整備は、市だけでなく大阪府などが事業主体となる場合があります。
そのため、所有地に関係する道路の事業主体を確認することが重要です。
都市計画道路予定地の売却で必要な書類
| 書類 | 主な確認内容 |
|---|---|
| 登記事項証明書 | 所有者・抵当権・地目 |
| 公図 | 土地の位置・形状 |
| 地積測量図 | 土地面積・測量情報 |
| 境界確認書 | 隣地との境界 |
| 固定資産税納税通知書 | 税額・評価額 |
| 都市計画図 | 道路計画の位置 |
| 都市計画証明書等 | 計画区域との関係 |
| 建築確認関係書類 | 建物の状況 |
| 過去の売買契約書 | 取得費の確認 |
| 用地取得関係書類 | 行政との協議内容 |
| 補償関係書類 | 補償内容・金額 |
| 相続関係書類 | 相続した土地の場合 |
書類がすべてそろっていない場合でも、売却を検討できることがあります。
ただし、都市計画道路の区域にかかっている土地では、通常の土地売却よりも確認事項が増える場合があります。
都市計画道路予定地の売却で注意したい契約上の問題
都市計画道路の存在を購入者へ説明する
都市計画道路の予定地に含まれている土地を売却する場合には、計画の内容や建築制限などが重要な情報になります。
宅地建物取引業者が媒介する取引では、都市計画法に基づく一定の制限などが重要事項説明の対象になります。
購入者が建築計画を立てる際に影響するため、正確な情報を伝えることが重要です。
将来の用地取得時期を断定しない
行政による用地取得の時期が決まっていない場合には、将来の予定を断定しないことが重要です。
「数年後には必ず買い取ってもらえる」といった説明は、根拠がなければトラブルにつながる可能性があります。
売買契約前に届出を確認する
土地の面積や都市計画上の位置によっては、公有地拡大推進法に基づく届出が必要になる場合があります。
また、事業地内の売買では都市計画法第67条の手続きが関係する場合があります。
そのため、売買契約の時期や必要な手続きを確認する必要があります。
抵当権がある場合
土地に住宅ローンなどの抵当権が設定されている場合には、売却時に抵当権を抹消できるか確認する必要があります。
行政による一部用地取得の場合には、抵当権の一部解除などが問題になることもあります。
相続した土地の場合
相続した土地を売却する場合には、所有者の名義を確認する必要があります。
相続登記が未了の場合には、原則として相続登記を行って権利関係を整理する必要があります。
都市計画道路予定地はいつ売るのがよい?
売却時期を判断する際には、行政による用地取得の見通しと民間売却の条件を比較する必要があります。
事業化されていない場合
事業化されていない場合には、行政による取得時期が分からないことがあります。
そのため、土地を使用する予定がなく、保有コストが負担になっている場合には、民間売却を検討する選択肢があります。
事業認可が近い場合
事業認可が近い場合には、将来の用地取得や建築制限の変化が売却判断に影響することがあります。
ただし、事業認可の時期が確定していない場合には、情報の確実性を確認する必要があります。
用地取得の協議が始まっている場合
行政との用地取得協議が始まっている場合には、土地の取得範囲や補償内容、税制上の取り扱いなどを確認することが重要です。
特に、5,000万円特別控除の適用要件に関係する日付や証明書類には注意が必要です。
すぐに現金化したい場合
相続税の納税や借入金の返済など、一定の期限までに資金が必要な場合には、売却時期が重要になります。
行政による取得時期が未定の場合、民間売却の方が希望する時期に売却できる可能性があります。
ただし、購入希望者が見つかるまでの期間は物件によって異なります。
売却時期の判断表
| 土地の状況 | 検討したい方向性 |
|---|---|
| 計画決定のみ・事業化未定 | 民間売却と保有継続を比較 |
| 事業認可が近い | 事業の進捗と建築制限を確認 |
| 用地取得協議中 | 補償内容と税制を確認 |
| 土地の一部が取得対象 | 残地の価値を確認 |
| 保有コストが高い | 売却時期を早める選択肢 |
| 相続で早期換金が必要 | 民間売却の可能性を検討 |
| 建物が老朽化している | 解体費・補償・現況売却を比較 |
都市計画道路予定地の土地を売る前のチェックリスト
売却前には、次の項目を整理しておくと判断しやすくなります。
- 都市計画道路の路線名
- 計画幅員
- 計画区域に含まれる土地の範囲
- 計画決定年月日
- 事業認可・承認の有無
- 用地取得の見通し
- 建築制限の内容
- 公拡法の届出の要否
- 都市計画法第67条の手続きの要否
- 土地全体の面積
- 道路用地として取得される可能性のある面積
- 残地の面積・形状
- 建物の有無
- 抵当権の有無
- 行政による補償の対象
- 民間売却の想定価格
- 取得費・譲渡費用
- 5,000万円特別控除の適用可能性
- 売却希望時期
- 売却後の手取り額
これらの項目を整理することで、役所による用地取得を待つべきか、民間売却を検討すべきか判断するための材料がそろいます。
都市計画道路予定地の売却では「価格・税金・時間」の3つを比較する
都市計画道路の予定地に含まれている土地は、通常の土地とは異なる条件で売却を考える必要があります。
特に重要なのが、次の3つです。
1つ目は、売却価格です。
行政による用地取得では、土地の適正な価格や必要な補償が検討されます。
一方、民間売却では、建築制限や土地の利用価値などが価格に影響します。
2つ目は、税金です。
公共事業による取得では、一定の要件を満たすことで最高5,000万円の特別控除を利用できる可能性があります。
そのため、売却価格だけでなく、税引き後の手取り額を比較する必要があります。
3つ目は、売却までの時間です。
行政による用地取得は、事業の進捗に左右されます。
一方、民間売却では、購入希望者が見つかれば売却を進められる可能性があります。
ただし、都市計画道路の建築制限によって購入希望者が限られる場合もあります。
大阪市内や豊中市・吹田市・箕面市などでは、道路計画の内容や事業の進捗状況が地域ごとに異なります。
そのため、「道路予定地だから役所に売る方が得」「建築制限があるから民間には売れない」と一律に判断するのではなく、土地ごとの条件を確認することが重要です。
スタッフ植松「私は、都市計画道路予定地の売却では、売却価格・税金・売却までの時間をセットで比較することが最も重要だと考えています。行政による取得を待つ方が有利な場合もあれば、民間へ早めに売却する方が合理的な場合もあります。特に大阪の土地は立地によって需要が異なるため、個別の条件を確認して判断したいところです。」