「再婚を機に、今の家を売って新しい生活を始めたい」
「子どもとの同居が始まるので、現在のマンションでは手狭になってしまう」
「一人暮らしになった今、広い一戸建てを持ち続ける必要があるのだろうか?」
人生の節目には、これまで暮らしてきた住まいが、現在の生活スタイルに合わなくなることがあります。
結婚や再婚、離婚、子どもの独立、親との同居、転職、定年退職など、住み替えを考えるきっかけは人それぞれです。
特に近年は、夫婦と子どもで暮らす一般的な家族構成だけでなく、再婚によって新しい家族関係を築くステップファミリーや、単身生活を選ぶ人など、住まいに求める条件も多様化しています。
こうしたライフステージの変化に合わせて住み替える場合、重要になるのが現在所有している不動産の売却です。
住み替えは、新しい家を探すことだけではありません。
今の家がいくらで売れるのか、住宅ローンが残っている場合はどうするのか、売却と購入のどちらを先に進めるのか、税金はいくらかかるのかなど、検討すべきことが数多くあります。
また、家族構成が変わったからといって、必ずしもすぐに売却することが最善とは限りません。
現在の住まいを維持する方が合理的な場合もあれば、早めに売却することで将来の負担を軽減できる場合もあります。
この記事では、ステップファミリーや単身者の住み替えを中心に、ライフステージの変化に合わせた不動産売却の考え方、売却と購入の順番、住宅ローン、税金、売却価格への影響、大阪市・北摂エリアでの住み替え判断まで詳しく解説します。
ライフステージの変化で不動産売却を考える人が増える理由
住宅を購入した当時と現在では、家族構成や収入、生活環境が変わっていることがあります。
購入時には最適だった住まいでも、数年後、十数年後には暮らしにくくなる場合があります。
家族構成が変わると必要な部屋数も変わる
例えば、夫婦と子ども2人で暮らすために購入した4LDKのマンションでも、子どもが独立すれば部屋が余ることがあります。
一方、再婚によって家族が増える場合には、これまで十分だった住まいが手狭になる可能性があります。
特にステップファミリーでは、子どもの年齢や人数、生活習慣などによって、必要な間取りが変わります。
住宅の維持費が負担になる
住宅を所有している場合、住宅ローンの返済だけでなく、固定資産税や修繕費などが発生します。
マンションでは管理費や修繕積立金、駐車場代なども必要です。
家族構成が変わって使用しない部屋が増えても、維持費が大きく減るとは限りません。
そのため、現在の生活に合った住宅へ住み替えることで、住居費を見直せる場合があります。
通勤・通学・生活環境の優先順位が変わる
子育て中は学校や公園へのアクセスを重視していても、子どもの独立後には駅への近さや買い物の利便性を重視することがあります。
また、再婚によって家族の通勤先や通学先が変わる場合には、生活拠点を見直す必要が生じることもあります。
将来の暮らしを考えて住み替える
住み替えは、現在の不便さを解消するためだけではありません。
将来の老後生活や収入の変化、健康状態などを考えて、早めに住環境を整えるという考え方もあります。
例えば、階段の多い戸建て住宅から、エレベーター付きのマンションへ住み替える方法などです。
ステップファミリーの住み替えで考えたい不動産売却
ステップファミリーとは、再婚などによって、親と子どもが新しい家族関係を築く家庭のことです。
新しい家族で暮らす際には、住宅の広さだけでなく、生活空間やプライバシーなども重要になります。
再婚前に購入した家を売却するケース
再婚前に購入した住宅を所有している場合、その家を売却して新しい住まいを購入することがあります。
例えば、独身時代に購入した1LDKのマンションでは、子どもを含む家族全員で暮らすには手狭になる場合があります。
また、以前の家族構成に合わせた住宅では、新しい生活スタイルに合わないこともあります。
子どもの人数や年齢に合わせた間取りが必要
ステップファミリーでは、子どもの人数や年齢によって必要な部屋数が変わります。
特に思春期の子どもがいる場合には、個室やプライバシーへの配慮が重要になることがあります。
また、子ども同士の生活リズムが異なる場合には、部屋の配置や共用スペースの使い方も検討する必要があります。
住み替えを急ぎすぎないことも大切
再婚を機に住み替える場合、新生活の開始時期に合わせて売却を急ぎたくなることがあります。
しかし、不動産売却には一定の期間が必要です。
希望価格で売却できるまでに時間がかかる場合もあるため、余裕を持った計画が重要になります。
現在の住宅を売却するか、賃貸に出すか
現在所有している住宅を売却せず、賃貸に出すという選択肢もあります。
ただし、住宅ローンが残っている場合には、金融機関の承諾や契約条件の確認が必要です。
また、賃貸経営には空室や修繕費などのリスクもあります。
そのため、売却価格と賃貸収入の見込みを比較して判断する必要があります。
ステップファミリーの住み替えでは住宅の名義にも注意
再婚による住み替えでは、現在所有している住宅の名義や住宅ローンの契約内容が重要になります。
独身時代に購入した住宅
独身時代に購入した住宅が本人の単独名義であれば、原則として所有者本人が売却できます。
ただし、住宅ローンが残っている場合には、売却時に抵当権を抹消できるか確認する必要があります。
前婚時代に購入した共有名義の住宅
以前の配偶者と共有名義で住宅を所有している場合、物件全体を売却するには原則として共有者全員の同意が必要です。
離婚後も共有名義のままになっている場合には、売却前に権利関係を整理する必要があります。
ペアローンや連帯債務がある場合
住宅ローンをペアローンや連帯債務で借り入れている場合には、売却時の返済方法や金融機関との手続きが重要です。
離婚や再婚によって家族関係が変わっても、ローンの契約上の義務が自動的になくなるわけではありません。
新しい住まいの名義をどうするか
住み替え先の住宅を購入する場合には、購入資金の負担割合や住宅ローンの契約内容などを考慮して、所有名義を決める必要があります。
実際の資金負担と登記上の持分が一致しない場合には、贈与税などの問題が生じる可能性があります。
そのため、現在の住宅の売却と新居の購入は、資金計画を含めて検討することが重要です。
 スタッフ植松
「私は、ステップファミリーの住み替えでは、新しい家の間取りを考える前に、現在の住宅の名義や住宅ローンを整理することが大切だと考えています。家族構成が変わると生活面に意識が向きがちですが、不動産の権利関係や資金計画を確認することで、無理のない住み替えにつながると思います。」
単身者が不動産売却を考える主なタイミング
単身者の住み替えには、家族世帯とは異なる特徴があります。
生活環境や働き方の変化に合わせて、住宅の広さや立地を見直すケースが考えられます。
転職や転勤による住み替え
転職や転勤によって通勤先が変わる場合、現在の住宅から通勤することが難しくなることがあります。
特に大阪市内では、鉄道の乗り換えや駅までの距離によって通勤時間が大きく変わる場合があります。
そのため、現在の住宅を売却して、通勤しやすいエリアへ住み替える選択肢があります。
一人暮らしには広すぎる住宅
家族と暮らしていた戸建て住宅や広いマンションに、一人で住み続けているケースもあります。
使用していない部屋が増えると、掃除や設備管理の負担が大きくなることがあります。
また、住宅の維持費が生活費を圧迫する場合もあります。
老後を見据えた住み替え
単身で暮らす高齢者の場合、将来の生活を考えて住み替えを検討することがあります。
例えば、階段の多い戸建て住宅から、駅や医療機関に近いマンションへ住み替える方法です。
ただし、住み替え先の住宅費や管理費なども考慮する必要があります。
相続した住宅を所有している場合
親から相続した住宅を所有しているものの、自分では住む予定がない場合には、売却を検討することがあります。
空き家のまま所有すると、固定資産税や維持管理費が発生する場合があります。
また、建物の老朽化が進む可能性もあります。
結婚や同居による住み替え
単身者が結婚やパートナーとの同居を始める場合にも、現在の住宅を売却することがあります。
特に、コンパクトマンションを所有している場合には、将来の家族構成を考えて広い住宅へ住み替えるケースが考えられます。
単身者の住み替えでは「広さ」より「維持費」を考える
単身者が住み替えを検討する場合、住宅の広さだけでなく、維持費の違いを比較することが重要です。
戸建て住宅の維持費
戸建て住宅では、外壁や屋根、給湯設備などの修繕費が発生する場合があります。
また、庭や敷地の管理が必要な住宅もあります。
特に築年数が古い住宅では、将来的な修繕費を考慮する必要があります。
マンションの維持費
マンションでは、管理費や修繕積立金が毎月発生します。
また、駐車場を利用する場合には、別途費用が必要になることがあります。
そのため、住宅ローンの返済額だけで住居費を判断することはできません。
住み替えによる維持費の比較
例えば、現在の住宅と住み替え先の年間維持費を比較します。
| 項目 | 現在の住宅 | 住み替え先 |
|---|---|---|
| 固定資産税等 | 15万円 | 10万円 |
| 管理費・修繕積立金 | 30万円 | 24万円 |
| 駐車場代 | 18万円 | 0円 |
| その他の維持費 | 12万円 | 6万円 |
| 年間合計 | 75万円 | 40万円 |
※説明用の架空の試算です。住宅ローン返済額、購入費用、将来の大規模修繕負担などは含みません。
この例では、住み替えによって年間35万円の維持費を削減できる計算です。
ただし、実際には住み替え先の購入価格や諸費用なども考慮する必要があります。
維持費が安い住宅が必ず最適とは限らない
住み替えによって維持費を削減できても、通勤や買い物が不便になる場合があります。
また、住み替え先の住宅が古い場合には、将来的な修繕費が増える可能性もあります。
そのため、維持費だけでなく、生活利便性や将来の暮らしも含めて判断することが重要です。
住み替えで重要なのは「売り先行」と「買い先行」
不動産を売却して新しい住宅を購入する場合、売却と購入のどちらを先に進めるかが重要です。
売り先行とは?
売り先行とは、現在の住宅を売却してから新しい住宅を購入する方法です。
売却価格が確定するため、新居の購入予算を決めやすいという特徴があります。
一方、売却後すぐに新居が見つからない場合には、仮住まいが必要になることがあります。
買い先行とは?
買い先行とは、新しい住宅を購入してから現在の住宅を売却する方法です。
住み替え先を確保してから売却できるため、引越しのスケジュールを調整しやすい場合があります。
一方、現在の住宅が売れるまで、二重の住宅ローンや維持費が発生する可能性があります。
売り先行と買い先行の比較
| 項目 | 売り先行 | 買い先行 |
|---|---|---|
| 売却価格 | 先に確定する | 購入時点では未確定 |
| 購入予算 | 決めやすい | 資金計画に注意 |
| 仮住まい | 必要になる場合がある | 原則として不要 |
| 二重ローン | 避けやすい | 発生する場合がある |
| 新居探し | 売却後に進める場合がある | 先に進められる |
| 主な注意点 | 引越し時期の調整 | 売却が長期化するリスク |
ステップファミリーでは引越し時期も重要
子どもの転校や新学期などが関係する場合には、引越し時期を調整する必要があります。
そのため、売却価格だけでなく、家族の生活スケジュールも考慮することが重要です。
単身者では資金計画を重視
単身者の場合、住宅ローンの返済を一人の収入で負担しているケースがあります。
そのため、買い先行によって二重ローンが発生する場合には、返済負担を慎重に検討する必要があります。
住宅ローンが残っていても住み替えはできる?
現在の住宅に住宅ローンが残っていても、売却して住み替えることは可能です。
ただし、売却時には原則として住宅ローンを完済し、抵当権を抹消する必要があります。
売却価格が住宅ローン残高を上回る場合
例えば、住宅ローン残高が2,000万円で、住宅を3,000万円で売却できる場合を考えます。
売却代金からローン残高を返済すると、差額は1,000万円です。
ただし、実際には仲介手数料や登記費用などが発生するため、その全額を新居の購入資金に使えるわけではありません。
売却価格が住宅ローン残高を下回る場合
住宅ローン残高が3,000万円で、売却価格が2,500万円の場合には、500万円の不足が生じます。
この場合、不足分を自己資金などで補う必要があります。
また、条件によっては住み替えローンを検討できる場合があります。
住み替えローンとは?
住み替えローンとは、現在の住宅ローンの残債と新居の購入資金をまとめて借り入れる仕組みです。
ただし、利用条件や審査基準は金融機関によって異なります。
また、借入額が大きくなる場合には、返済負担が増える可能性があります。
住宅ローンの残高だけで判断しない
売却価格が住宅ローン残高を上回っていても、売却諸費用や新居の購入費用などを考慮する必要があります。
そのため、売却後の手取り額を確認することが重要です。
住み替えで必要になる費用はどれくらい?
住み替えでは、不動産売却と新居購入の両方に費用が発生する場合があります。
売却時に必要な主な費用
- 仲介手数料
- 売買契約書の印紙税
- 抵当権抹消登記費用
- 住宅ローンの繰上返済手数料
- 引越し費用
- 必要に応じた測量費や解体費
- 譲渡所得税・住民税
新居購入時に必要な主な費用
- 仲介手数料
- 登記費用
- 不動産取得税
- 住宅ローン関係費用
- 火災保険料など
- 引越し費用
- 家具・家電の購入費用
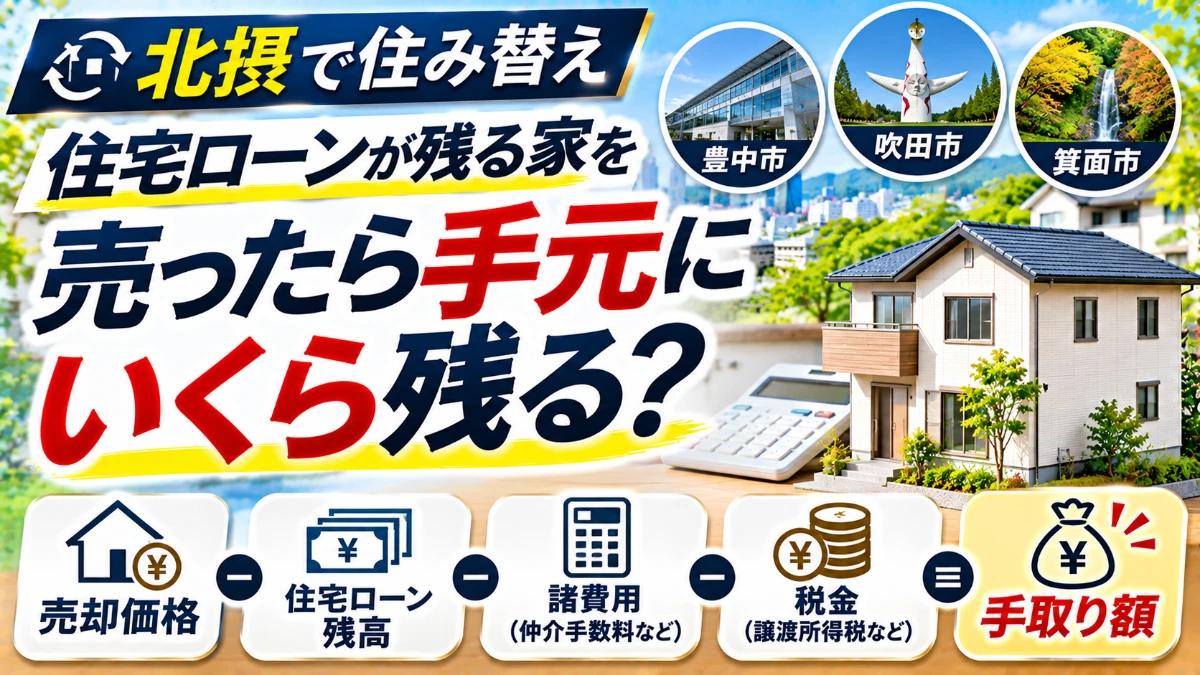
売却後の手取り額を計算する
例えば、次のような条件を想定します。
| 項目 | 金額 |
|---|---|
| 売却価格 | 3,500万円 |
| 住宅ローン残高 | 2,000万円 |
| 仲介手数料(税込・上限額の例) | 122.1万円 |
| その他の売却費用(仮定) | 20万円 |
| 売却後の概算手取り額 | 1,357.9万円 |
※説明用の架空の試算です。譲渡所得税等、新居購入費用、住宅ローンの返済手数料などは含みません。
この例では、売却価格3,500万円に対して、手取り額は約1,358万円になります。
ただし、実際の手取り額は住宅ローン残高や売却諸費用、税金などによって異なります。
住み替えのために家を売る場合の税金
不動産を売却して利益が出た場合には、原則として譲渡所得に対して税金が課されます。
譲渡所得の計算方法
基本的な計算式は次のとおりです。
譲渡所得=売却価格-取得費-譲渡費用
取得費には、購入代金や購入時の一定の費用などが含まれます。
建物については、減価償却費相当額を差し引く必要があります。
所有期間によって税率が変わる
| 区分 | 所有期間 | 一般的な税率 |
|---|---|---|
| 短期譲渡所得 | 売却年の1月1日時点で5年以下 | 約39.63% |
| 長期譲渡所得 | 売却年の1月1日時点で5年超 | 約20.315% |
※所得税・復興特別所得税・住民税の合計です。
マイホームの3,000万円特別控除
一定の要件を満たすマイホームを売却した場合には、譲渡所得から最高3,000万円を控除できる特例があります。
ただし、適用には居住実態や売却相手、売却時期などの条件があります。
また、住宅ローン控除など、他の税制特例との併用が制限される場合があります。
買換えの特例が使える場合もある
一定の要件を満たすマイホームの買換えでは、譲渡益に対する課税を繰り延べる特例が適用される場合があります。
ただし、適用期限や所有期間、居住期間、売却価格などの条件があります。
また、課税が免除される制度ではなく、将来に繰り延べられる制度です。
売却損が出る場合
住宅ローンが残っているマイホームを売却して損失が生じた場合には、一定の要件のもとで損益通算や繰越控除の特例が利用できる場合があります。
ただし、適用期限や住宅ローン残高などの条件があります。
そのため、売却益が出る場合だけでなく、売却損が出る場合も税制上の取り扱いを確認することが重要です。
ステップファミリーの住み替えで子どもの生活環境を考える
ステップファミリーの住み替えでは、住宅の売却価格だけでなく、子どもの生活環境も重要です。
転校のタイミング
住み替えによって通学区域が変わる場合には、転校が必要になることがあります。
特に、学期途中の引越しでは、子どもの生活への影響を考慮する必要があります。
個室の確保
子どもの年齢や人数によっては、個室が必要になる場合があります。
また、家族全員が一緒に過ごせる共用スペースも重要です。
通学・通勤のバランス
再婚によって家族の通勤先や通学先が異なる場合には、全員の移動負担を考える必要があります。
例えば、通勤時間を短縮できても、子どもの通学時間が長くなる場合があります。
将来の家族構成も考える
子どもの成長や独立によって、必要な部屋数は変わります。
そのため、現在の家族構成だけでなく、数年後の生活も考えて住み替え先を検討することが重要です。
単身者の住み替えでは資産価値も考える
単身者が住宅を売却して住み替える場合には、将来の売却や賃貸利用の可能性も検討材料になります。
駅からの距離
大阪市内では、駅からの距離が住宅需要に影響する場合があります。
特に単身者向けマンションでは、交通利便性が重視されることがあります。
管理状態
マンションでは、共用部分の管理状態や修繕積立金の状況などが重要です。
また、将来的な大規模修繕の計画も確認する必要があります。
築年数
築年数が古くなると、設備の老朽化や修繕費などが購入希望者の判断に影響する場合があります。
ただし、築年数だけで売却価格が決まるわけではありません。
将来の売却可能性
住み替え先の住宅を将来売却する可能性がある場合には、立地や間取り、管理状態などを考慮することが重要です。
ただし、将来の売却価格を確実に予測することはできません。
スタッフ植松「私は、単身者の住み替えでは、今の暮らしやすさだけでなく、将来もう一度住み替える可能性も考えることが大切だと思います。仕事や生活環境が変わりやすい場合には、住宅の広さよりも、維持費や交通利便性、将来の売却可能性を重視する考え方もあります。」
大阪市内でライフステージに合わせて住み替える場合
大阪市内では、エリアによって住宅の特徴や生活環境が異なります。
大阪市北区・中央区・西区
大阪市中心部では、交通利便性や商業施設へのアクセスなどが評価される場合があります。
単身者や共働き世帯などにとって、通勤や日常生活の利便性が重要になることがあります。
ただし、住宅価格や管理費などの負担も考慮する必要があります。
大阪市福島区・天王寺区
福島区や天王寺区では、交通アクセスや生活利便性などが住み替えの判断材料になります。
また、家族構成によっては学校や医療機関などへのアクセスも重要です。
大阪市淀川区・東淀川区
淀川区や東淀川区では、鉄道アクセスや住宅価格などが検討材料になります。
特に、通勤先や住み替え予算によって、希望するエリアが変わる場合があります。
大阪市城東区・鶴見区・住吉区
住宅地としての生活環境を重視する場合には、買い物施設や公園、学校などへのアクセスが重要になることがあります。
また、戸建て住宅からマンションへの住み替えなど、住宅タイプの変更も選択肢になります。
大阪市内では住宅タイプの違いも重要
大阪市内では、マンション・戸建て・土地など、物件の種類によって売却市場が異なります。
そのため、住み替えを考える際には、現在所有している不動産の種類や立地に応じて売却価格を確認することが重要です。
豊中市・吹田市・箕面市での住み替えを考える
北摂エリアでは、住環境や交通アクセスなどが住み替えの判断材料になります。
豊中市
豊中市では、阪急宝塚線や北大阪急行線などへのアクセスが重要になる場合があります。
また、住宅地では土地の広さや建物の間取りなどが評価に影響します。
家族構成が変わった場合には、広い戸建て住宅からコンパクトなマンションへ住み替える選択肢もあります。
吹田市
吹田市では、江坂周辺や千里ニュータウン周辺など、エリアによって住宅の特徴が異なります。
単身者では交通利便性、家族世帯では住環境など、重視する条件が変わる場合があります。
箕面市
箕面市では、住宅地の環境や交通アクセスなどが住み替えの判断材料になります。
また、土地の広さや高低差、接道条件などが戸建て住宅の売却価格に影響する場合があります。
北摂エリアでは戸建てからマンションへの住み替えも
北摂エリアで広い戸建て住宅を所有している場合、子どもの独立や単身生活への変化をきっかけに、マンションへ住み替えるケースが考えられます。
ただし、マンションでは管理費や修繕積立金が必要になるため、住み替え後の維持費も確認する必要があります。
ライフステージの変化で家を売るときの注意点
売却価格を高く設定しすぎない
売却価格を高く設定しすぎると、購入希望者が見つかるまでに時間がかかる場合があります。
特に住み替え期限が決まっている場合には、売却期間も考慮する必要があります。
新居購入を急ぎすぎない
現在の住宅の売却価格が確定する前に新居を購入すると、資金計画に影響する可能性があります。
そのため、買い先行の場合には、売却が長期化した場合の返済負担なども考える必要があります。
家族間で売却方針を共有する
ステップファミリーでは、家族構成や生活環境が変わるため、住み替えの希望条件が異なる場合があります。
そのため、住宅の売却時期や新居の条件について、家族間で考えを共有することが重要です。
売却後の生活費も考える
住み替えによって住宅ローンの返済額が変わる場合には、毎月の生活費にも影響します。
また、管理費や修繕積立金などの維持費も考慮する必要があります。
住宅の状態を確認する
売却前には、雨漏りや設備の不具合などを確認することが重要です。
また、マンションでは管理状況や修繕履歴なども購入希望者の判断材料になります。
住み替え前に確認したいチェックリスト
| 確認項目 | 主な内容 |
|---|---|
| 家族構成 | 現在と将来の人数 |
| 住み替え理由 | 再婚・単身生活・転職など |
| 現在の住宅 | マンション・戸建て・土地 |
| 所有名義 | 単独・共有 |
| 住宅ローン残高 | 完済に必要な金額 |
| 想定売却価格 | 現在の市場価格 |
| 売却諸費用 | 仲介手数料・登記費用など |
| 売却後の手取り額 | ローン返済・費用控除後 |
| 新居購入予算 | 自己資金・借入可能額 |
| 売り先行・買い先行 | 売却と購入の順番 |
| 引越し時期 | 通勤・通学・生活予定 |
| 税制特例 | 3,000万円控除など |
| 新居の維持費 | 管理費・修繕積立金等 |
| 将来の生活 | 子どもの独立・老後など |
これらの項目を整理することで、住み替えに必要な資金やスケジュールを把握しやすくなります。
家を売らずに住み続ける選択肢もある
ライフステージが変わったからといって、必ずしも不動産を売却する必要はありません。
リフォームで対応できる場合
現在の住宅の間取りや設備を変更することで、住み替えずに生活環境を改善できる場合があります。
例えば、使用していない部屋を別の用途に変更する方法などです。
ただし、リフォーム費用や建物の構造などを確認する必要があります。
住宅ローンの返済負担が小さい場合
住宅ローンの返済が進んでいる場合や、すでに完済している場合には、現在の住宅を保有し続けることが合理的な場合があります。
ただし、固定資産税や修繕費などの維持費は発生します。
将来の家族構成がまだ決まっていない場合
再婚や同居などによって生活環境が変わる場合でも、すぐに住み替える必要がないことがあります。
新しい生活スタイルが定まってから住み替えを検討する方法もあります。
売却と保有を比較する
| 比較項目 | 売却する場合 | 保有する場合 |
|---|---|---|
| 現金化 | 売却代金を得られる | 原則として現金化しない |
| 維持費 | 売却後は原則不要 | 継続して発生 |
| 将来の資産価値 | 売却時点で確定 | 市況によって変動 |
| 住み替え資金 | 活用できる | 別途資金が必要 |
| 将来の利用 | 原則できない | 継続利用できる |
| 主なリスク | 売却費用・税金 | 修繕費・価格変動 |
どちらが有利かは、住宅の状態や資金計画、将来の生活によって異なります。
不動産売却のタイミングはライフステージだけで決めない
住み替えのきっかけは、再婚や単身生活への変化など、個人的な事情であることが多いものです。
しかし、不動産の売却価格は、家族構成だけで決まるわけではありません。
不動産市況
不動産価格は、地域の需要や供給、経済状況などによって変動します。
そのため、住み替えを考える際には、現在の市場価格を確認することが重要です。
築年数
建物の築年数が進むと、設備の老朽化や修繕費などが売却価格に影響する場合があります。
ただし、立地や管理状態によって評価は異なります。
住宅ローン残高
住宅ローン残高が多い場合には、売却価格によって自己資金が必要になる可能性があります。
そのため、ローン残高と想定売却価格を比較する必要があります。
新居の購入価格
現在の住宅を高く売却できても、新居の購入価格が高ければ、住み替え後の負担が増える場合があります。
そのため、売却価格だけでなく、購入価格とのバランスが重要です。
売却に必要な期間
不動産売却には、購入希望者の募集や売買契約、引き渡しなどの手続きが必要です。
そのため、住み替え希望時期から逆算して計画することが重要です。
ステップファミリーや単身者の住み替えでは「今の家の価値」が判断の出発点
再婚によって家族が増える場合も、一人暮らしになって広い住宅を持て余す場合も、住み替えの判断には現在の住宅の価値が関係します。
例えば、現在の住宅を売却することで住宅ローンを完済し、新居の購入資金を確保できる場合があります。
一方、売却価格が住宅ローン残高を下回る場合には、自己資金や融資方法などを検討する必要があります。
また、売却によって維持費を削減できる場合もあれば、住み替え先の購入費用によって負担が増える場合もあります。
そのため、ライフステージの変化に合わせた不動産売却では、「今の家がいくらで売れるか」「売却後にいくら残るか」「住み替え後の生活費がどう変わるか」を確認することが重要です。
大阪市内や豊中市・吹田市・箕面市などでは、地域や住宅の種類によって売却価格が異なります。
また、マンションと戸建てでは、維持費や売却市場の特徴も異なります。
現在の生活だけでなく、数年後、十数年後の暮らしまで考えて住み替えを判断することが大切です。
スタッフ植松「私は、ライフステージの変化による住み替えでは、『今の家が合わなくなったから売る』という理由だけで決めないことが大切だと考えています。現在の売却価格や住宅ローン、将来の維持費まで確認することで、住み替えが本当に生活を改善する選択なのか判断しやすくなると思います。」