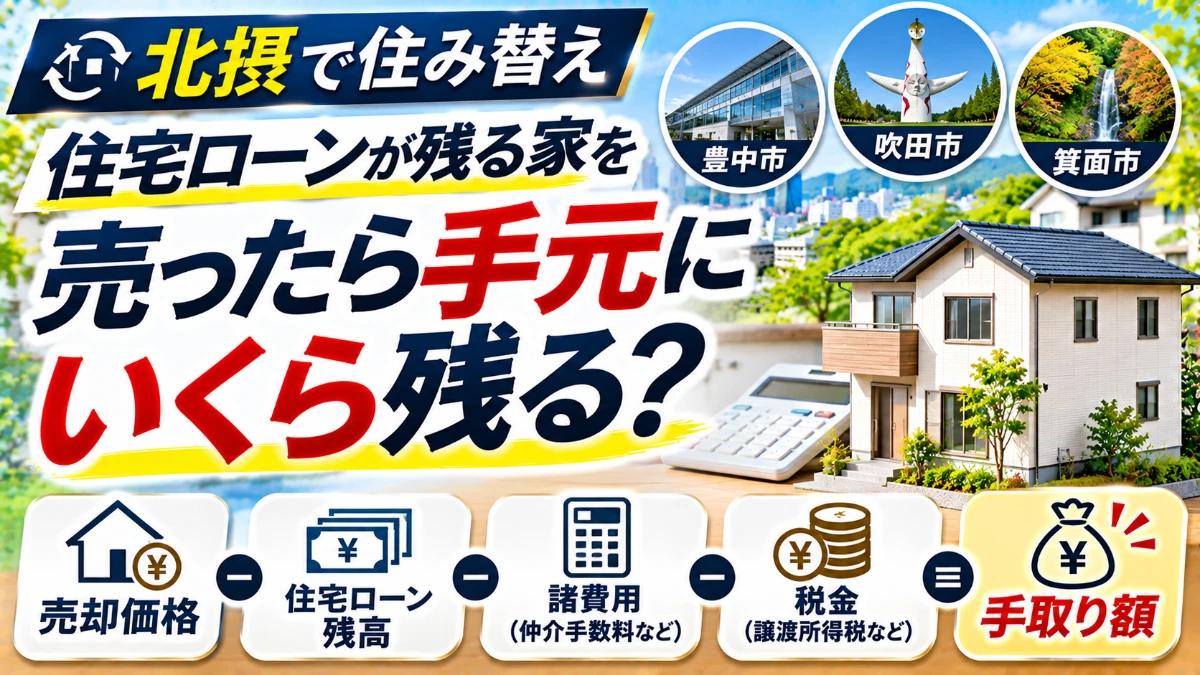
「豊中市で購入したマンションを売って、もう少し広い家に住み替えたい」
「吹田市の一戸建てを売却したいけれど、住宅ローンがまだ2,000万円以上残っている」
「箕面市の自宅が4,500万円で売れたら、新居の購入資金はいくら用意できる?」
北摂エリアで住み替えを検討している方にとって、最も気になることの一つが、現在の住宅を売却した後に手元へ残るお金ではないでしょうか。
豊中市・吹田市・箕面市は、大阪市内への交通アクセスや住宅地としての環境などから、住み替え先として検討される地域です。
子どもの成長による住み替え、戸建てからマンションへの移住、老後を見据えた住環境の見直しなど、住み替えの理由はさまざまです。
しかし、現在の住宅に住宅ローンが残っている場合、単純に「売却価格=自由に使えるお金」と考えることはできません。
例えば、住宅が4,000万円で売却できても、住宅ローン残高が2,500万円あれば、その返済が必要です。
さらに、仲介手数料や登記費用、住宅ローンの繰上返済手数料なども発生する場合があります。
売却によって利益が出れば、譲渡所得に対する税金も検討しなければなりません。
つまり、住み替えを成功させるためには、売却価格だけでなく、**「住宅ローンを完済し、必要な費用を支払った後に、実際いくら残るのか」**を把握することが重要です。
この記事では、北摂エリアで住宅ローンが残る家を売却する場合の手取り額の計算方法、売却諸費用、オーバーローンへの対処法、住み替えローン、売り先行・買い先行、税金の特例、豊中市・吹田市・箕面市それぞれの住み替え事情まで詳しく解説します。
住宅ローンが残っていても家は売却できる?
住宅ローンが残っている家でも、売却することは可能です。
実際、住宅ローンの返済途中で転勤や家族構成の変化などを理由に住み替えを検討するケースはあります。
ただし、住宅ローンが残る家を売却する際には、確認しておきたい条件があります。
売却時には原則として住宅ローンの完済が必要
住宅ローンを利用して購入した不動産には、通常、金融機関の抵当権が設定されています。
抵当権とは、住宅ローンの返済が滞った場合などに、金融機関が担保不動産から優先的に債権を回収できる権利です。
一般的な住宅売却では、買主へ所有権を移転する際に、この抵当権を抹消する必要があります。
そのため、売却代金や自己資金などを利用して住宅ローンを完済し、抵当権を抹消する手続きを行います。
住宅ローンを返済中でも売却活動は始められる
住宅ローンを完済していなければ、不動産を売り出せないというわけではありません。
売却活動を行い、買主が決まった後、引き渡し時に売却代金で住宅ローンを完済する方法が一般的です。
ただし、売却代金だけで完済できない場合には、不足分をどのように用意するかが問題になります。
住宅ローン残高は正確に確認する
住宅ローンの残高は、金融機関の返済予定表やインターネットバンキング、残高証明書などで確認できます。
ただし、現在表示されている残高と、実際に売却する日の完済必要額が一致するとは限りません。
売却までに通常返済が進む一方、金融機関によっては繰上返済手数料などが発生するためです。
売却時の資金計画では、引き渡し予定日時点の完済必要額を確認することが重要です。
家を売ったら手元にいくら残る?基本の計算方法
住宅ローンが残る家を売却する場合、手取り額は次の計算式で考えます。
売却後の手取り額=売却価格-住宅ローン完済額-売却諸費用-売却に伴う税金
ここでいう手取り額は、売却によって最終的に確保できる資金の目安です。
売却価格が高くても、住宅ローン残高や諸費用が大きければ、手元に残る金額は少なくなります。
売却価格4,000万円・住宅ローン残高2,500万円の場合
例えば、吹田市のマンションを次の条件で売却すると仮定します。
| 項目 | 金額 |
|---|---|
| 売却価格 | 4,000万円 |
| 住宅ローン完済額 | 2,500万円 |
| 仲介手数料(税込・上限額の例) | 138万6,000円 |
| 抵当権抹消・返済関連費用等(仮定) | 5万円 |
| その他の売却費用(仮定) | 10万円 |
| 売却後の概算手取り額 | 1,346万4,000円 |
※説明用の架空の試算です。譲渡所得税等、新居の購入費用、引越し費用は含んでいません。仲介手数料は通常の媒介契約における上限額の計算例です。
このケースでは、4,000万円で売却しても、手元に残る金額は約1,346万円です。
住宅ローン残高が少なければ手取り額は増えますが、残高が多ければ減少します。
売却価格が同じでもローン残高で手取り額は変わる
売却価格4,000万円、売却諸費用153万6,000円と仮定して比較してみましょう。
| 住宅ローン完済額 | 概算手取り額 |
|---|---|
| 1,000万円 | 2,846万4,000円 |
| 1,500万円 | 2,346万4,000円 |
| 2,000万円 | 1,846万4,000円 |
| 2,500万円 | 1,346万4,000円 |
| 3,000万円 | 846万4,000円 |
| 3,500万円 | 346万4,000円 |
| 4,000万円 | ▲153万6,000円 |
※架空の試算です。税金や追加費用は含まず、マイナスは不足額を示します。
このように、同じ価格で売却できても、住宅ローンの残高によって資金状況は大きく異なります。
特に住宅ローンの残高が売却価格に近い場合には、諸費用まで含めて計算することが重要です。
売却代金が入金されるタイミングにも注意
不動産売買では、売買契約時に手付金を受け取り、引き渡し時に残代金を受け取ることが一般的です。
ただし、手付金を受け取った段階で、売却代金の全額を自由に使えるわけではありません。
住宅ローンの完済や売買契約上の義務を考慮する必要があります。
住み替え先の購入資金に売却代金を充てる場合には、売却代金の入金時期と新居の支払時期を合わせることが重要です。
北摂で家を売却するときに必要な諸費用
不動産売却では、住宅ローンの返済以外にも費用が発生します。
住み替えの資金計画では、これらの費用を事前に把握しておく必要があります。
仲介手数料
不動産会社の仲介によって売買が成立した場合、仲介手数料が発生します。
売買価格が400万円を超える一般的な取引では、仲介手数料の法定上限額は次の速算式で求められます。
仲介手数料の上限額(税込)=売買価格×3.3%+6万6,000円
例えば、売却価格が4,000万円の場合は138万6,000円、5,000万円の場合は171万6,000円です。
これは上限額であり、必ずその金額になるという意味ではありません。
売買契約書の印紙税
紙の不動産売買契約書を作成する場合、契約金額に応じた印紙税が必要です。
例えば、一定の軽減措置が適用される契約では、契約金額が1,000万円超5,000万円以下の場合、印紙税は1万円です。
ただし、軽減措置には適用期限があるため、契約時点の制度を確認する必要があります。
抵当権抹消登記費用
住宅ローンを完済した後は、抵当権を抹消する登記手続きが必要です。
登録免許税は、原則として不動産1個につき1,000円です。
例えば、土地1筆と建物1個なら登録免許税は合計2,000円となります。
司法書士に手続きを依頼する場合には、別途報酬などが発生します。
住宅ローンの繰上返済手数料
住宅ローンを売却時に一括返済する場合、金融機関によっては繰上返済手数料が必要です。
手数料の金額や条件は金融機関・借入商品・手続方法によって異なります。
測量費や解体費
戸建て住宅や土地を売却する場合には、境界確認や測量が必要になることがあります。
また、建物を解体して土地として売却する場合には、解体費用が発生します。
ただし、すべての物件で測量や解体が必要になるわけではありません。
引越し費用や仮住まい費用
住み替えでは、引越し費用も考慮する必要があります。
さらに、現在の住宅を売却してから新居へ入居するまで期間が空く場合には、仮住まいの家賃や敷金などが発生することがあります。
売却そのものの費用と、住み替え全体の費用を分けて把握しておくことが重要です。
 スタッフ植松
「私は、住宅ローンが残る家の売却では、査定価格よりも『売却後の手取り額』を早い段階で把握することが重要だと考えています。4,000万円で売れると聞くと大きな金額に感じますが、ローン返済や諸費用を差し引くと、新居に使える資金は想像より少ない場合があります。まず数字を整理することが、無理のない住み替えにつながると思います。」
売却価格より住宅ローン残高が多い場合はどうなる?
住宅ローンが残る家を売却する際には、「アンダーローン」と「オーバーローン」の違いを理解しておくことが重要です。
アンダーローンとは?
アンダーローンとは、住宅ローン残高よりも不動産の売却価格が高い状態です。
例えば、住宅ローン残高が2,000万円で、売却価格が3,500万円の場合です。
この場合、売却代金で住宅ローンを完済できる可能性があります。
ただし、売却諸費用も必要になるため、売却価格とローン残高の差額がそのまま手取りになるわけではありません。
オーバーローンとは?
オーバーローンとは、住宅ローン残高が不動産の売却価格を上回っている状態です。
例えば、住宅ローン残高が3,500万円で、売却価格が3,000万円の場合です。
このケースでは、住宅ローンの返済だけで500万円不足します。
さらに売却諸費用も必要になるため、実際の不足額はそれ以上になる可能性があります。
オーバーローンでも売却できる場合がある
オーバーローンだからといって、必ずしも売却できないわけではありません。
例えば、不足分を預貯金などの自己資金で補える場合には、通常の売却を進められる可能性があります。
また、条件によっては住み替えローンなどを検討できる場合があります。
ただし、金融機関の審査や融資条件を満たす必要があります。
自己資金で不足分を補う場合
住宅ローン残高3,500万円、売却価格3,000万円、売却諸費用約110万円と仮定すると、不足額は約610万円です。
この場合、自己資金で約610万円を用意できれば、住宅ローンの完済と売却手続きを進められる可能性があります。
ただし、新居購入のための頭金や諸費用も必要になる場合があります。
自己資金をすべて売却時の不足額に充ててしまうと、住み替え後の生活資金が不足するおそれがあります。
返済が困難な場合は通常の住み替えと分けて考える
住宅ローンの返済が難しく、自己資金でも不足分を補えない場合には、金融機関への相談が必要です。
状況によっては任意売却などが検討される場合もありますが、金融機関の同意が必要であり、売却後も債務が残ることがあります。
通常の住み替えとは異なるため、慎重に対応する必要があります。
住宅ローンが残る家を売る前に無料査定を活用する理由
住宅ローンが残る家の住み替えでは、現在の住宅がいくらで売れるかによって資金計画が変わります。
例えば、住宅ローン残高が3,000万円の場合、売却価格が3,300万円なのか4,000万円なのかで、手取り額には大きな差が生じます。
また、売却価格によっては、住宅ローンを完済できるかどうかも変わります。
査定価格と実際の成約価格は異なる
査定価格は、立地や築年数、面積、周辺の取引事例などをもとに算出される売却価格の目安です。
実際の売却価格は、購入希望者との交渉や市場状況などによって変わる場合があります。
そのため、査定価格だけで新居の購入予算を決めるのではなく、売却価格が下がった場合の資金計画も考えることが重要です。
売却価格を複数パターンで試算する
例えば、次の3つの価格で手取り額を比較します。
- 希望価格で売却できた場合
- 現実的に想定する価格で売却した場合
- 価格交渉や値下げが必要になった場合
それぞれの手取り額を計算することで、新居の購入予算にどの程度余裕があるか確認できます。
北摂で住み替えるなら「売り先行」と「買い先行」のどちらがいい?
住み替えでは、現在の住宅を先に売る「売り先行」と、新居を先に購入する「買い先行」があります。
住宅ローンが残っている場合には、資金計画に大きく関係します。
売り先行のメリット
売り先行では、現在の住宅の売却を先に進めます。
売却価格が確定すれば、住宅ローンを完済した後の手取り額を把握できます。
そのため、新居の購入予算を決めやすいという特徴があります。
また、売却が長期化した場合に二重の住宅ローンを抱えるリスクを抑えやすくなります。
売り先行のデメリット
現在の住宅を売却した後、新居が見つからない場合には仮住まいが必要になることがあります。
その場合、家賃や引越し費用などが追加で発生します。
また、子どもの転校や通勤環境などを考慮する必要がある場合には、引越し時期の調整が難しくなることもあります。
買い先行のメリット
買い先行では、新居を購入してから現在の住宅を売却します。
住み替え先を確保した状態で売却活動を進められるため、引越し時期を調整しやすい場合があります。
また、希望する新居が見つかったときに購入を検討しやすいという特徴があります。
買い先行のデメリット
買い先行では、現在の住宅が売却できるまで、二重の住宅ローンや維持費が発生する可能性があります。
また、現在の住宅が想定より安く売れた場合、新居の資金計画に影響することがあります。
売り先行と買い先行の比較
| 項目 | 売り先行 | 買い先行 |
|---|---|---|
| 売却価格 | 先に確定しやすい | 購入時点では未確定 |
| 新居の購入予算 | 決めやすい | 資金計画に注意 |
| 仮住まい | 必要になる場合がある | 原則不要 |
| 二重ローン | 避けやすい | 発生する場合がある |
| 引越し時期 | 調整が必要 | 比較的調整しやすい |
| 主なリスク | 新居が見つからない | 現在の住宅が売れない |
住宅ローン残高が多い場合は売り先行を検討
住宅ローン残高が多く、売却代金を新居の購入資金に充てる予定の場合には、売り先行が資金面で適していることがあります。
一方、自己資金に余裕があり、二重ローンの審査にも対応できる場合には、買い先行を検討できることもあります。
どちらが適しているかは、住宅ローン残高や収入、新居の購入価格などによって異なります。
住み替えローンを使えば自己資金が少なくても住み替えできる?
住宅ローンが残る家を売却する際、売却代金だけではローンを完済できない場合があります。
このようなケースで検討されることがあるのが、住み替えローンです。
住み替えローンの仕組み
住み替えローンとは、現在の住宅を売却しても残る住宅ローンの不足額と、新居の購入資金をまとめて借り入れる仕組みです。
例えば、次のようなケースを考えます。
| 項目 | 金額 |
|---|---|
| 現在の住宅ローン残高 | 3,500万円 |
| 現在の住宅の売却価格 | 3,000万円 |
| 売却時の不足額(諸費用除く) | 500万円 |
| 新居の購入価格 | 4,000万円 |
| 合計資金需要の単純計算 | 4,500万円 |
※架空の例です。売却・購入諸費用、自己資金、融資条件は考慮していません。
この例では、旧住宅の不足額500万円と新居の購入価格4,000万円を合わせると、4,500万円の資金が必要になります。
ただし、金融機関がこの全額を融資するとは限りません。
住み替えローンの注意点
住み替えローンは、一般的な住宅ローンより借入額が大きくなる場合があります。
そのため、毎月の返済額や返済期間、金利などを慎重に検討する必要があります。
また、売却と購入の決済日を合わせる必要があるなど、手続き上の制約が生じる場合があります。
借りられる金額と返せる金額は違う
金融機関の審査に通ったとしても、その借入額が家計にとって無理のない金額とは限りません。
特に子どもの教育費や老後資金など、将来的な支出を考慮することが重要です。
住み替えによって生活環境が改善しても、住宅ローンの返済負担が大きくなりすぎると、家計に余裕がなくなる可能性があります。
売却後の手取り額を新居の購入資金に使う場合
現在の住宅を売却して手取り額が残った場合、その資金を新居の購入に充てることができます。
ただし、手取り額の全額を頭金に使うことが最適とは限りません。
新居の購入には諸費用が必要
新居を購入する際には、物件価格以外にも費用が発生します。
主な費用は次のとおりです。
- 仲介手数料
- 登記費用
- 住宅ローン関係費用
- 火災保険料など
- 不動産取得税
- 引越し費用
- 家具・家電の購入費用
新築か中古か、住宅ローンを利用するかなどによって費用は異なります。
手取り額1,000万円でも全額を頭金にしない選択肢
例えば、売却後の手取り額が1,000万円残った場合を考えます。
このうち800万円を新居の頭金に使い、残り200万円を購入諸費用や生活予備費に充てる方法があります。
一方、頭金を減らして手元の現金を多めに残す方法もあります。
ただし、頭金を減らすと新しい住宅ローンの借入額が増える場合があります。
そのため、毎月の返済額と手元資金のバランスを考えることが重要です。
住み替え後の維持費も確認する
新居の購入価格だけでなく、毎月の維持費も考慮する必要があります。
マンションでは管理費や修繕積立金、戸建てでは将来の修繕費などが発生します。
また、固定資産税や都市計画税なども考慮する必要があります。
北摂で住み替えるときの住宅ローン返済シミュレーション
売却後の手取り額だけでなく、新居の住宅ローン返済額も重要です。
例えば、新居の購入資金として3,000万円を借り入れる場合を考えます。
借入期間35年、元利均等返済、ボーナス返済なしと仮定すると、金利によって毎月の返済額が変わります。
| 仮定した年利 | 毎月返済額の概算 |
|---|---|
| 1.0% | 約8.5万円 |
| 1.5% | 約9.2万円 |
| 2.0% | 約9.9万円 |
| 2.5% | 約10.7万円 |
| 3.0% | 約11.5万円 |
※計算例であり、現在の金融機関の実際の適用金利を示すものではありません。金利が35年間変わらないと仮定し、諸費用・保証料等は含めていません。
例えば、年利1.0%と3.0%では、毎月の返済額に約3万円の差が生じます。
35年間では総返済額にも大きな差が生じます。
返済額だけでなく総住居費を見る
マンションへ住み替える場合には、住宅ローン返済額に加えて管理費や修繕積立金などが必要です。
例えば、住宅ローン返済額が月9万円でも、管理費・修繕積立金が月3万円であれば、毎月の負担は12万円になります。
さらに固定資産税なども考慮する必要があります。
将来の収入変化を考慮する
住み替えを検討する際には、現在の収入だけでなく、将来の収入変化も考慮することが重要です。
例えば、定年退職や転職、子どもの教育費などによって家計の状況が変わる可能性があります。
そのため、借入可能額の上限まで住宅ローンを利用することが、必ずしも最適とは限りません。
豊中市で住み替える場合の売却判断
豊中市では、阪急宝塚線や北大阪急行線などの交通アクセス、住宅地としての環境などが不動産の評価に影響します。
駅近マンションと住宅地の戸建てでは需要が異なる
豊中市内でも、駅に近いマンションと住宅地にある戸建て住宅では、購入希望者の層が異なる場合があります。
例えば、駅近マンションでは通勤利便性が重視される一方、戸建て住宅では土地の広さや駐車場の有無などが評価されることがあります。
広い戸建てからマンションへの住み替え
子どもの独立をきっかけに、広い戸建て住宅からコンパクトなマンションへ住み替えるケースが考えられます。
この場合、売却によって住宅の維持管理負担を軽減できる可能性があります。
ただし、住み替え先の管理費や修繕積立金も確認する必要があります。
豊中市内でも立地によって価格は変わる
豊中市内では、駅からの距離や周辺環境、土地の条件などによって不動産価格が異なります。
そのため、市全体の平均価格だけで手取り額を計算するのではなく、所有している物件の条件に応じた売却価格を確認することが重要です。
吹田市で住み替える場合の売却判断
吹田市では、江坂周辺や千里ニュータウン周辺など、エリアによって住宅の特徴が異なります。
江坂周辺のマンション
江坂周辺では、交通利便性や生活環境などが購入希望者の判断材料になります。
マンションを売却する場合には、築年数や専有面積、駅からの距離などが重要です。
千里ニュータウン周辺の住宅
千里ニュータウン周辺では、マンションや戸建て住宅など、さまざまな住宅が存在します。
築年数が経過した住宅では、建物の状態や修繕履歴などが売却価格に影響する場合があります。
吹田市内で住み替える場合
同じ吹田市内で住み替える場合でも、現在の住宅の売却価格と新居の購入価格には差が生じることがあります。
例えば、駅から離れた戸建て住宅を売却して駅近マンションを購入する場合、売却代金だけでは購入資金が不足する可能性があります。
そのため、売却価格と購入価格の両方を確認することが重要です。
箕面市で住み替える場合の売却判断
箕面市では、住宅地の環境や交通アクセス、土地の広さなどが不動産の評価に影響します。
北大阪急行線の延伸による交通環境の変化
2024年3月に北大阪急行線が延伸され、箕面船場阪大前駅と箕面萱野駅が開業しました。
交通環境の変化は、周辺の住宅需要を考えるうえで重要な要素です。
ただし、鉄道の延伸によってすべての不動産価格が上昇するとは限りません。
駅からの距離や土地の条件、建物の状態などによって評価は異なります。
戸建て住宅では土地の条件も重要
箕面市内の戸建て住宅では、土地の広さや接道条件、高低差などが売却価格に影響する場合があります。
特に高低差のある土地では、擁壁の状態や建築条件などが購入希望者の判断材料になることがあります。
箕面市から大阪市内への住み替え
箕面市の戸建て住宅を売却し、大阪市内のマンションへ住み替える場合には、生活利便性と住居費のバランスが重要です。
例えば、通勤時間を短縮できても、新居の購入価格や管理費などが増える可能性があります。
そのため、現在の住宅の売却後に残る資金と、新居の購入費用を比較する必要があります。
スタッフ植松「私は、北摂の住み替えでは、豊中市・吹田市・箕面市という市単位の相場だけで判断しないことが大切だと思います。同じ市内でも駅からの距離や土地の条件、マンションの管理状態によって売却価格は変わります。住宅ローンの残高が多い場合ほど、所有している不動産の個別条件を踏まえて手取り額を試算することが重要です。」
住み替えで利用できる可能性がある税金の特例
不動産を売却して利益が出た場合には、原則として譲渡所得に対して税金が課されます。
ただし、マイホームの売却では一定の要件を満たすと税制特例を利用できる場合があります。
マイホームの3,000万円特別控除
一定の要件を満たすマイホームを売却した場合、譲渡所得から最高3,000万円を控除できる特例があります。
例えば、売却による譲渡所得が1,000万円で、特例の要件を満たす場合には、課税対象となる譲渡所得がゼロになる可能性があります。
ただし、所有期間や居住状況、売却相手などによって適用条件があります。
また、新居の住宅ローン控除などと併用できない場合があります。
所有期間による税率の違い
譲渡所得に対する税率は、売却した年の1月1日時点の所有期間によって異なります。
| 区分 | 所有期間 | 一般的な税率 |
|---|---|---|
| 短期譲渡所得 | 5年以下 | 約39.63% |
| 長期譲渡所得 | 5年超 | 約20.315% |
※所得税・復興特別所得税・住民税の合計です。各種特例を適用しない場合の一般的な税率です。
住宅ローン残高と譲渡所得は別の計算
ここで注意したいのが、住宅ローン残高と譲渡所得は別のものだという点です。
例えば、住宅ローンが2,000万円残っている家を4,000万円で売却したからといって、譲渡所得が2,000万円になるわけではありません。
譲渡所得は、原則として売却価格から取得費や譲渡費用を差し引いて計算します。
建物の取得費については、減価償却費相当額を差し引く必要があります。
つまり、売却後の手取り額を計算する方法と、売却益に対する税金を計算する方法は異なります。
10年超所有の軽減税率の特例
一定の要件を満たすマイホームを売却した場合、所有期間が10年を超えていれば、譲渡所得に対して軽減税率の特例が適用されることがあります。
この特例は、一定の要件のもとで3,000万円特別控除と併用できる場合があります。
マイホームの買換え特例
一定の要件を満たすマイホームの買換えでは、譲渡益に対する課税を繰り延べる特例が適用される場合があります。
ただし、課税が免除される制度ではなく、将来に繰り延べられる制度です。
また、売却価格や所有期間、居住期間などの要件があります。
売却損が出る場合の特例
住宅ローンが残っているマイホームを売却して損失が生じた場合、一定の要件を満たすと損益通算や繰越控除の特例が適用されることがあります。
ただし、適用期限や住宅ローン残高などの条件があるため、すべての売却損に適用されるわけではありません。
税制特例の適用可否によって手取り額が変わる場合があるため、売却前に確認することが重要です。
売却後の手取り額を減らさないために注意したいこと
住宅ローンが残る家の売却では、売却価格を高くすることだけでなく、不要な費用や想定外の支出を防ぐことも重要です。
売却前のリフォームを慎重に判断する
売却前にリフォームを行えば、必ず高く売れるとは限りません。
例えば、200万円かけてリフォームしても、売却価格が200万円以上高くなる保証はありません。
そのため、売却前のリフォームは費用対効果を考えて判断する必要があります。
住宅ローンの返済条件を確認する
金融機関によって、繰上返済手数料や完済手続きに必要な期間などが異なります。
引き渡し直前になって手続きが間に合わないことがないよう、早めに確認することが重要です。
売却価格を高く設定しすぎない
希望価格を高く設定しすぎると、購入希望者が見つかるまでに時間がかかる場合があります。
住み替え先の購入時期が決まっている場合には、売却の長期化が資金計画に影響する可能性があります。
売却に必要な書類を準備する
売却時には、登記関係書類や住宅ローン残高に関する資料などが必要になります。
マンションでは管理規約や修繕積立金の状況、戸建てでは建築関係書類なども確認しておくとよいでしょう。
売却後の税金を忘れない
売却代金から住宅ローンを完済し、諸費用を支払った後でも、譲渡所得税などが発生する場合があります。
そのため、売却直後に残った現金をすべて新居の購入資金に使うことは慎重に判断する必要があります。
住み替えの資金計画を立てるときのチェックリスト
| 確認項目 | 確認する内容 |
|---|---|
| 現在の住宅 | マンション・戸建て・土地 |
| 所在地 | 豊中市・吹田市・箕面市など |
| 住宅ローン残高 | 現在の残高 |
| 完済必要額 | 引き渡し予定日時点の金額 |
| 想定売却価格 | 現在の市場価格 |
| 仲介手数料 | 売却時の費用 |
| 抵当権抹消費用 | 登記費用・司法書士報酬 |
| その他の売却費用 | 測量費・解体費など |
| 譲渡所得税等 | 売却益と税制特例 |
| 売却後の手取り額 | ローン返済・費用控除後 |
| 新居の購入価格 | 物件価格 |
| 購入諸費用 | 登記・ローン関係費用等 |
| 新しい住宅ローン | 借入額・金利・返済期間 |
| 毎月の住居費 | 返済額・管理費・税金等 |
| 引越し費用 | 引越し・仮住まい |
| 生活予備費 | 手元に残す現金 |
| 売却と購入の順番 | 売り先行・買い先行 |
このように、売却と購入に関係する数字を整理することで、住み替え後の家計を具体的に考えやすくなります。
売却価格が下がった場合の資金計画も考えておく
住み替えでは、希望価格で売却できるとは限りません。
そのため、売却価格が下がった場合に、手取り額がどの程度変わるか確認することが重要です。
価格が300万円下がると手取り額も大きく変わる
例えば、売却価格4,000万円、住宅ローン完済額2,500万円の住宅を考えます。
売却価格が3,700万円になった場合、仲介手数料なども変わりますが、手取り額は大きく減少します。
| 項目 | 4,000万円で売却 | 3,700万円で売却 |
|---|---|---|
| 売却価格 | 4,000万円 | 3,700万円 |
| ローン完済額 | 2,500万円 | 2,500万円 |
| 仲介手数料(税込・上限額の例) | 138.6万円 | 128.7万円 |
| その他費用(仮定) | 15万円 | 15万円 |
| 概算手取り額 | 1,346.4万円 | 1,056.3万円 |
※架空の試算です。譲渡所得税等は含みません。
この例では、売却価格が300万円下がると、手取り額は約290万円減少します。
売却価格が少し変わるだけでも、新居の頭金や住宅ローン借入額に影響する可能性があります。
手取り額が少なくなった場合の選択肢
想定より手取り額が少なくなった場合には、新居の購入予算を見直す方法があります。
また、頭金を減らして住宅ローンを増やす方法も考えられますが、毎月の返済負担が増える可能性があります。
そのため、希望価格で売却できた場合だけでなく、価格が下がった場合も含めて資金計画を立てることが重要です。
住み替えを急ぐべきケースと慎重に考えるべきケース
住宅ローンが残る家の売却では、住み替えの理由や資金状況によって判断が異なります。
住み替えを早めに検討したいケース
例えば、家族構成が変わり、現在の住宅が手狭になった場合です。
また、通勤や通学に大きな負担が生じている場合にも、住み替えを検討する理由になります。
ただし、生活上の必要性が高くても、資金計画を確認せずに売却を急ぐことは避けたいところです。
住み替えを慎重に考えたいケース
住宅ローン残高が多く、売却代金だけでは完済できない場合には、慎重な判断が必要です。
また、新居の購入によって毎月の住宅ローン返済額が大幅に増える場合にも注意が必要です。
現在の住宅に住み続ける選択肢
住み替えによって生活環境が改善する可能性がある一方、現在の住宅に住み続ける方が資金面で合理的な場合もあります。
例えば、住宅ローンの返済が進んでおり、毎月の返済負担が小さい場合です。
また、リフォームによって現在の不便さを解消できる場合には、住み替え以外の方法も考えられます。
北摂の住み替えでは「売却価格」より「売却後の資金」を重視する
豊中市・吹田市・箕面市で住み替えを検討する場合、現在の住宅がいくらで売れるかは重要です。
しかし、それ以上に重要なのが、売却後にどれだけの資金を確保できるかという点です。
例えば、4,500万円で売却できても、住宅ローン残高が4,000万円あれば、諸費用を差し引いた手取り額は限られます。
一方、3,500万円での売却でも、住宅ローンをすでに完済していれば、売却代金の多くを新居の購入資金などに充てられる可能性があります。
また、売却後の手取り額が多くても、新居の購入価格や住宅ローンの返済額によっては、住み替え後の家計負担が増える場合があります。
そのため、住み替えでは次の3つを分けて考えることが重要です。
① 現在の住宅がいくらで売れるか
② 住宅ローンと諸費用を差し引いていくら残るか
③ 新居購入後に毎月いくらの住居費がかかるか
この3つを確認することで、現在の住宅を売却することが本当に生活の改善につながるのか判断しやすくなります。
スタッフ植松「私は、住み替えで最も大切なのは『高く売れたかどうか』だけではなく、『売却後の生活に無理がないか』だと考えています。住宅ローンを完済した後の手取り額、新居の購入費用、毎月の返済額まで確認しておけば、住み替えによる家計の変化を具体的に判断できると思います。」