「今の家を売ってから新しい家を探した方がいい?」
「気に入った物件が見つかったけれど、今の家がまだ売れていない」
「住宅ローンが残っている場合、売却と購入はどちらを先に進めればいい?」
豊中市・吹田市・箕面市など、北摂エリアで住み替えを考えている方の中には、このような悩みを抱えている方もいるのではないでしょうか。
住み替えでは、現在所有している不動産を売却するだけでなく、新しい住まいを購入するタイミングも考える必要があります。
特に住宅ローンが残っている場合、現在の家がいくらで売れるのか、売却代金で住宅ローンを完済できるのか、新居の購入資金をどのように準備するのかによって、住み替えの進め方が変わります。
そこで重要になるのが、「売り先行」と「買い先行」のどちらを選ぶかという問題です。
売り先行は、現在の家の売却を先に進める方法です。
一方、買い先行は、新しい住まいの購入を先に進める方法です。
どちらにもメリットとデメリットがあり、すべての人に適した正解があるわけではありません。
例えば、住宅ローンの残債が多く、売却代金を新居の購入資金に充てたい場合には、売り先行が検討しやすいことがあります。
反対に、自己資金に余裕があり、希望条件に合う新居をじっくり探したい場合には、買い先行が適していることもあります。
また、北摂エリアでは、豊中市の阪急沿線、吹田市の千里ニュータウン周辺、箕面市の北大阪急行沿線など、エリアによって住宅の価格帯や物件の供給状況が異なります。
そのため、住み替え先の希望条件によっても、売却と購入の進め方を考える必要があります。
この記事では、豊中市・吹田市・箕面市で住み替えを検討している方に向けて、売り先行と買い先行の違い、住宅ローンが残っている場合の注意点、仮住まい費用、二重ローンのリスク、住み替えのスケジュールまで詳しく解説します。
住み替えの「売り先行」と「買い先行」とは?
住み替えには、大きく分けて「売り先行」と「買い先行」の2つの進め方があります。
まずは、それぞれの基本的な仕組みを確認しましょう。
売り先行とは?
売り先行とは、現在住んでいる家の売却を先に進め、その後に新しい住まいを購入する方法です。
一般的には、次のような流れになります。
- 現在の家の査定を受ける
- 売出価格を決めて売却活動を始める
- 購入希望者と売買契約を締結する
- 売却代金や引き渡し時期を確認する
- 新居の購入を進める
- 売却・購入の決済と引っ越しを行う
ただし、必ず売却が完全に終わってから新居を探し始める必要があるわけではありません。
売却活動と並行して新居を探し、売却契約が決まった段階で購入手続きを進めるケースもあります。
売り先行の特徴は、現在の家の売却金額を把握したうえで、新居の資金計画を立てやすいことです。
買い先行とは?
買い先行とは、新しい住まいの購入を先に進め、その後に現在の家を売却する方法です。
一般的には、次のような流れになります。
- 新居の希望条件を整理する
- 新居の購入資金計画を立てる
- 希望する物件を探す
- 新居の購入契約を締結する
- 新居の引き渡しを受ける
- 引っ越しを行う
- 現在の家を売却する
ただし、実際には新居の購入契約後、引き渡しまでの間に現在の家の売却活動を進めることもあります。
買い先行の特徴は、希望する新居を確保してから、現在の家の売却を進められることです。
売り先行と買い先行の比較
| 比較項目 | 売り先行 | 買い先行 |
|---|---|---|
| 最初に進めること | 現在の家の売却 | 新居の購入 |
| 資金計画 | 売却金額を把握しやすい | 売却金額が未確定になりやすい |
| 新居探し | 売却期限に影響される場合がある | 希望物件を優先しやすい |
| 仮住まい | 必要になる場合がある | 不要にできる場合がある |
| 二重ローン | 避けやすい場合がある | 発生する可能性がある |
| 売却時の居住状況 | 居住中の売却になる場合がある | 空室で売却できる場合がある |
| 主な注意点 | 新居が見つからないリスク | 資金負担が増えるリスク |
どちらを選ぶかは、住宅ローンの残債や自己資金、住み替え希望時期などによって異なります。
売り先行のメリット|売却代金を確認してから住み替えられる
売り先行の大きなメリットは、現在の家がいくらで売れるのかを把握したうえで、新居の購入計画を立てやすいことです。
売却後の手取り額を把握しやすい
例えば、現在の家を4,000万円で売却できた場合でも、4,000万円すべてを新居の購入資金に使えるわけではありません。
住宅ローンの残債や売却諸費用などを差し引く必要があります。
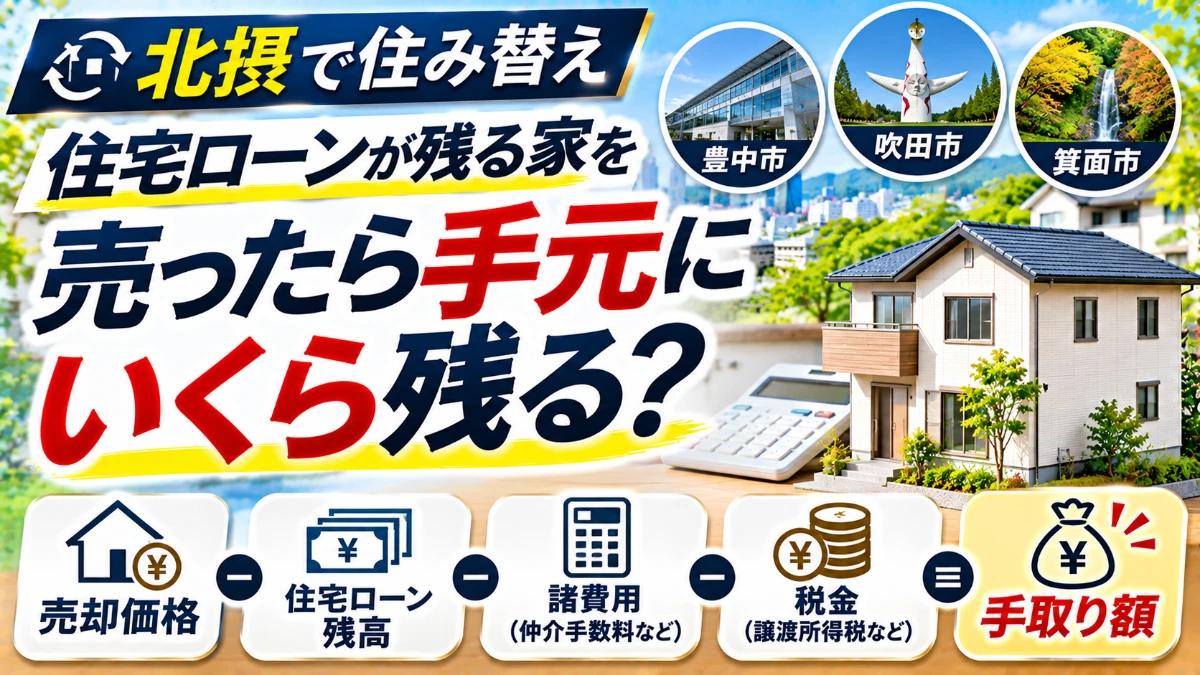
基本的な計算方法は次のとおりです。
売却後の概算手取り額=売却価格-住宅ローン完済額-売却諸費用-売却に伴う税金
例えば、次のようなケースを考えてみましょう。
| 項目 | 金額 |
|---|---|
| 売却価格 | 4,000万円 |
| 住宅ローン完済額 | 2,500万円 |
| 仲介手数料(税込・上限額の例) | 138万6,000円 |
| その他の売却費用(仮定) | 15万円 |
| 概算手取り額 | 1,346万4,000円 |
※説明用の架空の試算です。譲渡所得税等は含んでいません。
この場合、売却後に約1,346万円が残る計算です。
売り先行では、このような金額を確認したうえで、新居の購入予算を検討しやすくなります。
ただし、売却契約を締結した段階では、まだ売却代金を受け取っていない場合があります。
実際に資金を利用できる時期は、決済日などによって異なるため注意が必要です。
住宅ローンの二重負担を避けやすい
現在の家に住宅ローンが残っている場合、新居の住宅ローンを組むことで、一定期間2つの住宅ローンを負担する可能性があります。
売り先行では、現在の住宅ローンを完済してから新居のローンを利用する計画を立てやすいため、二重ローンを避けやすい場合があります。
ただし、売却と購入の決済日によっては、一時的な資金調整が必要になることもあります。
売却価格を踏まえて新居の予算を決められる
住み替えでは、新居の購入価格だけでなく、購入諸費用や引っ越し費用なども考慮する必要があります。
売り先行なら、売却後の手取り額を確認したうえで、新居の予算を決めやすくなります。
特に住宅ローンの残債が多い場合には、資金計画を立てるうえで重要なメリットです。
売り先行のデメリット|仮住まいと新居探しの期限に注意
売り先行には資金計画を立てやすいというメリットがありますが、注意点もあります。
新居が見つからない場合がある
現在の家の売却契約が決まっても、希望する新居がすぐに見つかるとは限りません。
例えば、豊中市内で特定の学校区に限定して住み替え先を探している場合、希望条件に合う物件がすぐに売り出されない可能性があります。
そのため、売却を進める際には、新居探しに必要な期間も考慮することが重要です。
仮住まいが必要になる場合がある
現在の家を買主に引き渡す日までに新居が見つからない場合、賃貸住宅などで一時的に生活する必要が生じることがあります。
仮住まいが必要になると、家賃や引っ越し費用などが発生します。
引っ越しが2回になる可能性がある
売却した家から仮住まいへ引っ越し、その後に新居へ移る場合、引っ越しが2回必要になります。
荷物の量によっては、トランクルームなどの保管費用が発生することもあります。
売却期限に合わせて新居を決めてしまう可能性
売却契約で引き渡し日が決まると、その日までに退去する必要があります。
新居が見つからないことへの焦りから、希望条件に合わない物件を購入してしまうことは避けたいところです。
そのため、売り先行では、売却活動を始める前に新居の希望条件を整理しておくことが重要です。
買い先行のメリット|希望する新居を確保しやすい
買い先行の大きなメリットは、現在の家の売却を待たずに、新居の購入を進められることです。
希望する物件を優先できる
例えば、吹田市内で希望する間取りや立地の物件が売り出された場合です。
買い先行であれば、現在の家の売却完了を待たずに購入を検討できる場合があります。
ただし、住宅ローンの審査や自己資金などの条件を満たす必要があります。
仮住まいを避けられる場合がある
新居の引き渡しを受けてから現在の家を売却する場合、仮住まいを利用せずに住み替えられることがあります。
そのため、引っ越しを1回で済ませられる可能性があります。
空室で売却活動を進められる
新居へ引っ越した後に現在の家を売却する場合、空室で内覧を受けられます。
家具や生活用品がない状態で室内を確認できるため、購入希望者が間取りや広さを把握しやすい場合があります。
ただし、空室だから必ず高く売れるわけではありません。
引っ越し時期を調整しやすい
買い先行では、新居の引き渡し後に引っ越しを進められるため、売却先行に比べて退去時期を調整しやすい場合があります。
ただし、現在の家の住宅ローンや新居のローン返済が重なる場合には、資金負担を考慮する必要があります。
買い先行のデメリット|二重ローンと売却価格の不確実性
買い先行では、希望する新居を優先しやすい一方、資金面でのリスクがあります。
住宅ローンが二重になる可能性
現在の家に住宅ローンが残っている場合、新居の住宅ローンを利用すると、一定期間2つのローン返済が重なる可能性があります。
例えば、次のようなケースです。
| 項目 | 月額返済額 |
|---|---|
| 現在の家の住宅ローン | 12万円 |
| 新居の住宅ローン | 16万円 |
| 合計 | 28万円 |
※説明用の架空の金額です。
この場合、現在の家が売れるまで、毎月28万円の住宅ローン返済が発生する可能性があります。
さらに、管理費や修繕積立金、固定資産税などの負担も考慮する必要があります。
想定した価格で売れない可能性
買い先行では、新居の購入時点で現在の家の売却価格が確定していない場合があります。
例えば、4,500万円で売れると想定していた家が、実際には4,200万円で成約するケースも考えられます。
その場合、当初の資金計画と差が生じます。
売却期間が長引く可能性
現在の家がすぐに売れるとは限りません。
購入希望者の動向や売出価格、物件の状態などによって、売却期間は変わります。
そのため、買い先行では、売却が長引いた場合でも資金計画に無理がないかを確認することが重要です。
金融機関の審査条件に注意
住宅ローンが残っている状態で新居の住宅ローンを利用できるかどうかは、金融機関の審査によって異なります。
年収や返済負担率、既存ローンの残債などが確認される場合があります。
そのため、買い先行を検討する場合には、資金計画を事前に確認することが重要です。
 スタッフ植松
「私は、住み替えで売り先行と買い先行を選ぶ際、最初に確認したいのは住宅ローンの残債と売却後の手取り額だと考えています。希望する新居が見つかっても、現在の家の売却価格が想定より低ければ資金計画が変わる可能性があります。住み替えでは、購入希望額だけでなく、現在の家を売った後にどれだけ資金が残るかを把握することが重要だと思います。」
住宅ローンが残っている場合は売り先行と買い先行のどちらがいい?
住宅ローンが残っている場合、売り先行と買い先行の選択は資金計画に大きく関係します。
売却代金で住宅ローンを完済できる場合
現在の家の売却代金で住宅ローンを完済できる場合には、売り先行を検討しやすいことがあります。
売却後の手取り額を新居の購入資金に充てられるためです。
ただし、売却代金を受け取るタイミングと、新居の購入代金を支払うタイミングが一致するとは限りません。
そのため、決済日などの調整が必要になる場合があります。
売却代金だけでは住宅ローンを完済できない場合
例えば、住宅ローンの残債が3,500万円あるのに対し、売却価格が3,200万円になるケースです。
この場合、売却代金だけでは住宅ローンを完済できません。
住宅ローンの抵当権を抹消するためには、原則として完済が必要になるため、不足分を自己資金などで補う必要があります。
ただし、住み替えローンなどを利用できる場合もあります。
利用条件は金融機関によって異なるため、個別の確認が必要です。
住み替えローンとは?
住み替えローンは、現在の家の売却代金だけでは住宅ローンを完済できない場合などに、残債の不足分と新居購入資金をあわせて借り入れることを想定したローンです。
ただし、すべての金融機関が取り扱っているわけではありません。
また、審査条件や借入可能額なども異なります。
住み替えローンを利用する場合には、返済負担が大きくなる可能性があるため、慎重な資金計画が必要です。
買い先行が可能かどうかは資金力による
現在の家の住宅ローンが残っていても、自己資金や収入などの条件によっては買い先行を検討できる場合があります。
ただし、二重ローンの負担や売却価格の変動リスクなどを考慮する必要があります。
そのため、住宅ローンが残っているから必ず売り先行、というわけではありません。
売り先行で仮住まいが必要になった場合の費用
売り先行では、新居が見つかる前に現在の家を引き渡すことになり、仮住まいが必要になる場合があります。
仮住まいの費用は、住み替えの資金計画に影響します。
仮住まいの家賃
例えば、月額家賃12万円の賃貸住宅に3か月住む場合、家賃だけで36万円かかります。
さらに、敷金や礼金、仲介手数料などが発生する場合があります。
引っ越し費用
仮住まいを利用する場合には、引っ越しが2回必要になることがあります。
引っ越し費用は、荷物の量や移動距離、時期などによって異なります。
特に繁忙期には費用が高くなる場合もあるため、事前の確認が重要です。
荷物の保管費用
仮住まいの広さによっては、家具や荷物をすべて持ち込めない場合があります。
その場合、トランクルームなどの保管費用が発生することがあります。
仮住まい費用の試算
| 項目 | 仮の費用 |
|---|---|
| 家賃3か月分 | 36万円 |
| 初期費用 | 30万円 |
| 引っ越し費用2回分 | 40万円 |
| 荷物保管費用 | 10万円 |
| 合計 | 116万円 |
※説明用の架空の試算です。実際の費用は条件によって異なります。
このように、仮住まいが必要になると、100万円前後またはそれ以上の費用が発生するケースも考えられます。
ただし、仮住まいを利用せずに売却と購入の引き渡し日を調整できる場合もあります。
そのため、売り先行では、仮住まいが必要になる可能性と費用を事前に確認することが重要です。
買い先行で二重ローンが発生した場合の費用
買い先行では、新居を購入してから現在の家を売却するまで、住宅ローンが二重になる可能性があります。
二重ローンの負担を試算する
例えば、次のようなケースです。
| 項目 | 金額 |
|---|---|
| 現在の住宅ローン返済額 | 月12万円 |
| 新居の住宅ローン返済額 | 月16万円 |
| 二重ローン期間 | 6か月 |
| 期間中の住宅ローン返済総額 | 168万円 |
※説明用の架空の試算です。
この場合、6か月間で168万円の住宅ローン返済が発生します。
ただし、この168万円すべてが住み替えによる追加費用というわけではありません。
現在の住宅ローンは、住み替えをしなくても返済が必要だからです。
買い先行による追加負担を考える際には、通常の返済に加えて発生する費用を分けて考える必要があります。
管理費や修繕積立金も考慮する
現在の家がマンションの場合には、売却が完了するまで管理費や修繕積立金などの負担が続く場合があります。
また、新居がマンションの場合には、新居側の管理費や修繕積立金も発生します。
そのため、住宅ローン返済額だけでなく、住居費全体を確認することが重要です。
売却が長引いた場合を想定する
買い先行では、現在の家が予定どおり売れない場合も考えておく必要があります。
例えば、3か月で売れると想定していても、6か月以上かかる可能性があります。
そのため、売却期間が長引いた場合の資金負担を試算しておくことが重要です。
豊中市で住み替える場合の売り先行・買い先行の考え方
豊中市には、阪急宝塚線沿線や北大阪急行線沿線など、交通環境や住宅地としての特徴が異なるエリアがあります。
そのため、住み替え先の希望条件によって、売り先行と買い先行の判断が変わる場合があります。
豊中駅・岡町駅・曽根駅周辺
阪急宝塚線沿線では、駅からの距離や周辺環境などが住宅選びの判断材料になります。
現在の家を売却して、同じ沿線で住み替えを考える場合には、希望する間取りや価格帯の物件がどの程度あるかを確認することが重要です。
千里中央駅・桃山台駅周辺
千里中央駅や桃山台駅周辺では、マンションや戸建て住宅など、さまざまな住宅があります。
希望する駅徒歩分数や専有面積、築年数などによって、住み替え先の選択肢が異なります。
そのため、売却を先に進める場合には、新居が見つからない可能性も考慮する必要があります。
学校区を重視する住み替え
子育て世帯では、学校区を変えずに住み替えたいという希望がある場合があります。
その場合、住み替え先の選択肢が限られる可能性があります。
買い先行で希望物件を確保する方法も考えられますが、資金計画に無理がないか確認することが重要です。
豊中市内での住み替えはエリアを細かく比較する
豊中市内でも、駅からの距離や土地の条件、マンションの築年数などによって価格が異なります。
そのため、豊中市全体の平均相場だけでなく、現在の家と住み替え先それぞれの条件を確認することが重要です。
吹田市で住み替える場合の売却と購入のタイミング
吹田市には、江坂駅周辺、千里ニュータウン周辺、JR沿線など、特徴の異なる住宅地があります。
住み替えでは、現在の家の売却価格と新居の購入価格を比較することが重要です。
江坂駅周辺での住み替え
江坂駅周辺では、交通アクセスや生活利便性を重視する人もいます。
マンションからマンションへの住み替えでは、専有面積や築年数、駅からの距離などによって価格差が生じます。
そのため、現在のマンションの売却価格を確認したうえで、新居の購入予算を考えることが重要です。
千里ニュータウン周辺での住み替え
千里ニュータウン周辺では、マンションや戸建て住宅など、さまざまな住宅があります。
築年数が経過した住宅から新しい住宅へ住み替える場合には、売却価格と購入価格の差が大きくなる可能性があります。
そのため、住宅ローンの残債や自己資金を確認することが重要です。
戸建てからマンションへの住み替え
子どもの独立などをきっかけに、戸建て住宅からマンションへの住み替えを考える方もいるでしょう。
この場合、現在の戸建て住宅の売却価格が、新居の購入資金に大きく関係します。
また、戸建て住宅では建物の状態や土地の条件によって売却価格が異なるため、事前に確認することが重要です。
吹田市内での住み替えも売却期間を考える
住み替え先が見つかっても、現在の家がすぐに売れるとは限りません。
そのため、買い先行を選ぶ場合には、売却期間が長引いた場合の資金負担を考慮する必要があります。
箕面市で住み替える場合の売り先行・買い先行
箕面市では、北大阪急行線の箕面萱野駅・箕面船場阪大前駅周辺をはじめ、住宅地として特徴の異なるエリアがあります。
また、土地の高低差や接道条件などが住宅価格に影響する場合もあります。
箕面萱野駅・箕面船場阪大前駅周辺
2024年3月に北大阪急行線が延伸され、箕面萱野駅と箕面船場阪大前駅が開業しました。
この周辺で住み替えを考える場合には、駅からの距離や物件の供給状況などを確認することが重要です。
ただし、鉄道延伸によってすべての不動産価格が上昇するとは限りません。
物件ごとの条件によって評価は異なります。
戸建て住宅の売却では土地の条件も重要
箕面市の戸建て住宅では、土地の高低差や擁壁、接道条件などが売却価格に影響する場合があります。
そのため、現在の家がいくらで売れるかを確認せずに新居を購入すると、資金計画に差が生じる可能性があります。
希望する新居が限られる場合
住み替え先の希望エリアや間取り、価格帯などを細かく指定すると、購入できる物件が限られる場合があります。
そのため、希望条件に合う物件が見つかった場合には、買い先行を検討することも考えられます。
ただし、資金面のリスクを確認することが重要です。
住み替えで売却と購入の決済日を合わせる方法
住み替えでは、現在の家の売却決済日と新居の購入決済日を調整することで、仮住まいや二重ローンの負担を抑えられる場合があります。
売却と購入の決済日を近づける
例えば、現在の家の売却代金を受け取り、その資金を新居の購入代金に充てる場合です。
売却と購入の決済日を近づけることで、資金移動を調整できる場合があります。
ただし、売却と購入の関係者が異なるため、必ず希望どおりに調整できるわけではありません。
同日決済が可能な場合
売却と購入の決済を同日に行う方法もあります。
ただし、金融機関や司法書士、売主・買主など、複数の関係者との調整が必要です。
また、資金移動や抵当権抹消などの手続きがあるため、事前の確認が重要です。
引き渡し猶予を設ける場合
売却代金の決済後、一定期間だけ売主が住み続けることを買主と合意する場合があります。
これを引き渡し猶予と呼ぶことがあります。
ただし、買主の承諾が必要であり、必ず利用できるわけではありません。
また、期間や費用負担、事故が発生した場合の責任などを明確にする必要があります。
住み替え特約を検討する場合
売却や購入の契約では、一定の条件が成立しなかった場合の取り扱いを定める特約を検討することがあります。
例えば、現在の家が一定期間内に売却できない場合の取り扱いなどです。
ただし、すべての売買契約で希望する特約を設定できるわけではありません。
契約条件は当事者間の合意によって決まるため、内容を十分に確認する必要があります。
売り先行と買い先行のスケジュール比較
住み替えでは、売却と購入のタイミングを整理することが重要です。
売り先行のスケジュール例
| 時期 | 主な内容 |
|---|---|
| 1か月目 | 売却価格の確認・売却準備 |
| 2か月目 | 売却活動・新居探し |
| 3か月目 | 売買契約・新居探し |
| 4か月目 | 新居購入契約・資金計画 |
| 5か月目 | 決済・引っ越し |
※説明用の一例であり、実際の期間を保証するものではありません。
買い先行のスケジュール例
| 時期 | 主な内容 |
|---|---|
| 1か月目 | 新居探し・資金計画 |
| 2か月目 | 新居購入契約 |
| 3か月目 | 新居決済・引っ越し |
| 4か月目 | 現在の家の売却活動 |
| 5か月目以降 | 売買契約・決済 |
※説明用の一例であり、実際の期間を保証するものではありません。
スケジュールは物件ごとに異なる
住み替えに必要な期間は、現在の家の売却状況や新居の供給状況などによって異なります。
また、住宅ローンの審査や契約条件などによっても変わります。
そのため、売り先行と買い先行のどちらを選ぶ場合でも、余裕のあるスケジュールを考えることが重要です。
住み替えで売却価格を高く設定しすぎるリスク
住み替えでは、現在の家をできるだけ高く売りたいと考える方も多いでしょう。
しかし、売却価格を高く設定しすぎると、住み替え全体のスケジュールに影響する場合があります。
売却期間が長引く可能性
市場価格と比べて高い売出価格を設定した場合、購入希望者からの問い合わせが少なくなる可能性があります。
その結果、売却期間が長引くことがあります。
買い先行では資金負担が増える可能性
買い先行の場合、現在の家が売れるまで住宅ローンや維持費の負担が続く場合があります。
そのため、売却期間が長引くと、資金負担が増える可能性があります。
売り先行では新居購入が遅れる可能性
売り先行の場合、現在の家の売却が進まないと、新居の購入計画を進めにくくなる場合があります。
そのため、売出価格と売却希望時期のバランスを考えることが重要です。
売出価格と成約価格を分けて考える
売出価格は、売主が希望する販売価格です。
一方、成約価格は、売主と買主が合意した実際の取引価格です。
そのため、売出価格どおりに売却できるとは限りません。
住み替えの資金計画では、複数の売却価格を想定しておくことが重要です。
スタッフ植松「私は、住み替えでは『いくらで売りたいか』だけでなく、『いつまでに売る必要があるか』も重要だと考えています。特に買い先行では、売却が長引くほど資金負担が増える可能性があります。希望価格だけにこだわらず、売却期間と手取り額のバランスを考えることが大切だと思います。」
住み替えの売却で確認したい税金と特例
住み替えでは、不動産売却に伴う税金も資金計画に関係します。
ただし、税金の取り扱いは所有期間や居住状況などによって異なります。
譲渡所得税
不動産を売却して譲渡所得が発生した場合、所得税や住民税などが課税される場合があります。
譲渡所得は、基本的に次のように計算します。
譲渡所得=売却価格-取得費-譲渡費用
ただし、建物の取得費については減価償却相当額の調整が必要になる場合があります。
また、特例の適用によって税額が変わることもあります。
居住用財産の3,000万円特別控除
一定の要件を満たすマイホームの売却では、譲渡所得から最高3,000万円を控除できる特例があります。
ただし、所有期間や居住状況、過去の特例利用状況などによって適用要件が異なります。
また、新居の住宅ローン控除との併用が制限される場合があります。
そのため、住み替えでは売却時の税金だけでなく、新居購入後の税制も確認することが重要です。
住宅ローン控除との関係
新居を住宅ローンで購入する場合、一定の要件を満たせば住宅ローン控除を利用できる可能性があります。
ただし、居住用財産の譲渡に関する特例との併用が制限される場合があります。
そのため、税金の特例を利用する際には、適用要件や併用関係を確認する必要があります。
税金は手取り額に影響する
住み替えでは、売却価格から住宅ローン残債や売却諸費用を差し引くだけでなく、税金も考慮する必要があります。
そのため、売却後の手取り額を試算する際には、税金の有無や特例の適用可能性を確認することが重要です。
売り先行が向いている人の特徴
売り先行が適しているかどうかは、資金計画や住み替え希望時期などによって異なります。
一般的には、次のような方が検討しやすい方法です。
住宅ローンの残債が多い人
現在の家の住宅ローン残債が多い場合、売却後の手取り額を確認してから新居の購入を進める方が、資金計画を立てやすいことがあります。
売却代金を新居の購入資金に充てたい人
現在の家の売却代金を新居の頭金などに充てたい場合には、売り先行を検討しやすいことがあります。
ただし、売却代金を利用できる時期と新居の支払時期を調整する必要があります。
二重ローンを避けたい人
現在の住宅ローンと新居の住宅ローンを同時に負担することが難しい場合には、売り先行が適していることがあります。
新居の希望条件に柔軟性がある人
住み替え先のエリアや間取りなどに柔軟性がある場合には、売却後に新居を探しやすいことがあります。
ただし、希望する物件がすぐに見つかるとは限りません。
買い先行が向いている人の特徴
買い先行は、新居の購入を優先したい方にとって選択肢になる方法です。
ただし、資金面の確認が重要です。
自己資金に余裕がある人
現在の家の売却代金を受け取る前でも、新居の購入資金を準備できる場合には、買い先行を検討しやすいことがあります。
二重ローンに対応できる人
現在の住宅ローンと新居の住宅ローンを一定期間負担できる場合には、買い先行を検討できる可能性があります。
ただし、金融機関の審査条件を満たす必要があります。
希望する新居が限られている人
特定の学校区や駅徒歩圏など、住み替え先の条件が限られている場合には、希望物件を確保することを優先したいケースがあります。
ただし、資金計画に無理がないか確認する必要があります。
仮住まいを避けたい人
仮住まいによる引っ越しや生活環境の変化を避けたい場合には、買い先行が適していることがあります。
ただし、売却期間が長引いた場合の維持費や住宅ローン負担を考慮する必要があります。
売り先行と買い先行を判断するためのチェックリスト
住み替えを検討する際には、次の項目を確認してみましょう。
| 確認項目 | 判断のポイント |
|---|---|
| 現在の家の売却価格 | いくらで売れる可能性があるか |
| 住宅ローン残債 | 売却代金で完済できるか |
| 売却後の手取り額 | 新居購入に使える資金はいくらか |
| 自己資金 | 売却前に購入資金を準備できるか |
| 新居の希望価格 | 無理のない予算か |
| 新居の希望エリア | 物件の選択肢があるか |
| 住み替え希望時期 | いつまでに引っ越したいか |
| 仮住まいの可否 | 一時的な賃貸住宅を利用できるか |
| 二重ローンの可否 | 一定期間の返済負担に対応できるか |
| 売却期間 | 長引いた場合に対応できるか |
| 購入諸費用 | 登記費用やローン関係費用などを準備できるか |
| 税金 | 特例の適用可能性を確認したか |
すべての項目を確認することで、売り先行と買い先行のどちらが適しているかを判断しやすくなります。
ただし、実際の住み替えでは、売却と購入の契約条件や金融機関の審査なども関係します。
そのため、資金計画とスケジュールをあわせて考えることが重要です。
豊中・吹田・箕面で住み替える前に整理したい3つのこと
北摂エリアで住み替えを考える際には、売り先行と買い先行を決める前に、次の3つを整理しておくことが重要です。
1.現在の家の売却価格と住宅ローン残債
まずは、現在の家がいくらで売れる可能性があるのかを確認します。
そのうえで、住宅ローンの残債や売却諸費用などを差し引き、売却後の手取り額を試算します。
特に売却代金を新居の購入資金に充てる場合には、重要な確認事項です。
2.新居の希望条件と購入予算
次に、新居の希望条件を整理します。
例えば、豊中市・吹田市・箕面市のどのエリアに住みたいのか、駅からの距離や間取り、築年数など、優先順位を決めておきます。
希望条件が厳しい場合には、物件が見つかるまでに時間がかかる可能性があります。
そのため、売り先行を選ぶ場合には、新居探しの期間も考慮する必要があります。
3.住み替えの期限と資金負担
最後に、いつまでに住み替えたいのかを整理します。
例えば、子どもの進学や転勤、定年退職などをきっかけに住み替えを考える場合には、希望時期が決まっていることがあります。
そのため、売却と購入のスケジュールを調整する必要があります。
また、仮住まいや二重ローンが発生した場合の費用も確認しておくことが重要です。
スタッフ植松「私は、豊中市・吹田市・箕面市で住み替えを考える際、売り先行と買い先行のどちらが有利かを最初から決めつけないことが大切だと思っています。住宅ローンの残債、売却後の手取り額、新居の希望条件、住み替え時期を整理することで、自分に合った進め方が見えてきます。住み替えでは、売却と購入を別々に考えるのではなく、一つの資金計画として考えることが重要だと感じています。」
北摂の住み替えは売却と購入を一体で考えることが重要
豊中市・吹田市・箕面市で住み替えを考える場合、売り先行と買い先行のどちらを選ぶかによって、資金計画やスケジュールが変わります。
売り先行は、現在の家の売却価格を把握したうえで新居の購入を進めやすい方法です。
一方、買い先行は、希望する新居を確保してから現在の家を売却できる方法です。
ただし、売り先行では仮住まいが必要になる場合があり、買い先行では二重ローンが発生する可能性があります。
そのため、どちらを選ぶ場合でも、住宅ローンの残債や売却後の手取り額、新居の購入予算などを確認することが重要です。
また、北摂エリアでは、駅からの距離や住宅地の特徴、物件の供給状況などによって、売却と購入の条件が異なります。
特に希望する学校区や駅徒歩圏などに条件を絞る場合には、新居探しに時間がかかる可能性もあります。
住み替えでは、現在の家をいくらで売れるかだけでなく、新居の購入資金と引っ越し時期を含めた計画を立てることが大切です。
売却と購入のどちらを先に進めるかを考える際には、資金面とスケジュールの両方を確認し、無理のない住み替え方法を検討しましょう。