親が亡くなり、大阪市や豊中市・吹田市・箕面市にある実家を相続したとき、多くの人が悩むのが「この家をいつ売るか」という問題です。
「誰も住む予定がないなら、すぐ売った方がいいのだろうか」
「思い出のある実家なので、しばらく残しておきたい」
「大阪の不動産価格が上がるかもしれないので、3年くらい待った方が得なのでは」
「5年後に売っても、それほど変わらないのでは」
このように考える方もいるでしょう。
結論からいうと、相続した家を必ずすぐ売らなければならないわけではありません。
相続した住宅を自分や家族が利用する予定があるなら、保有する選択肢もあります。賃貸として活用できる物件なら、売らずに収益を得る方法も考えられます。
一方で、誰も住まず、賃貸にも使わず、空き家として3年、5年と所有するのであれば、「とりあえず残しておく」という判断には注意が必要です。
相続した家は、持っているだけでも固定資産税や保険、管理、修繕などの費用がかかります。マンションなら管理費と修繕積立金も必要です。
さらに、建物は使わなくても劣化します。
戸建てなら雨漏り、外壁、屋根、給排水設備、庭木などの問題が発生する可能性があります。マンションでも室内設備や配管などが古くなります。
そして、相続した空き家には税制上の期限が関係することがあります。
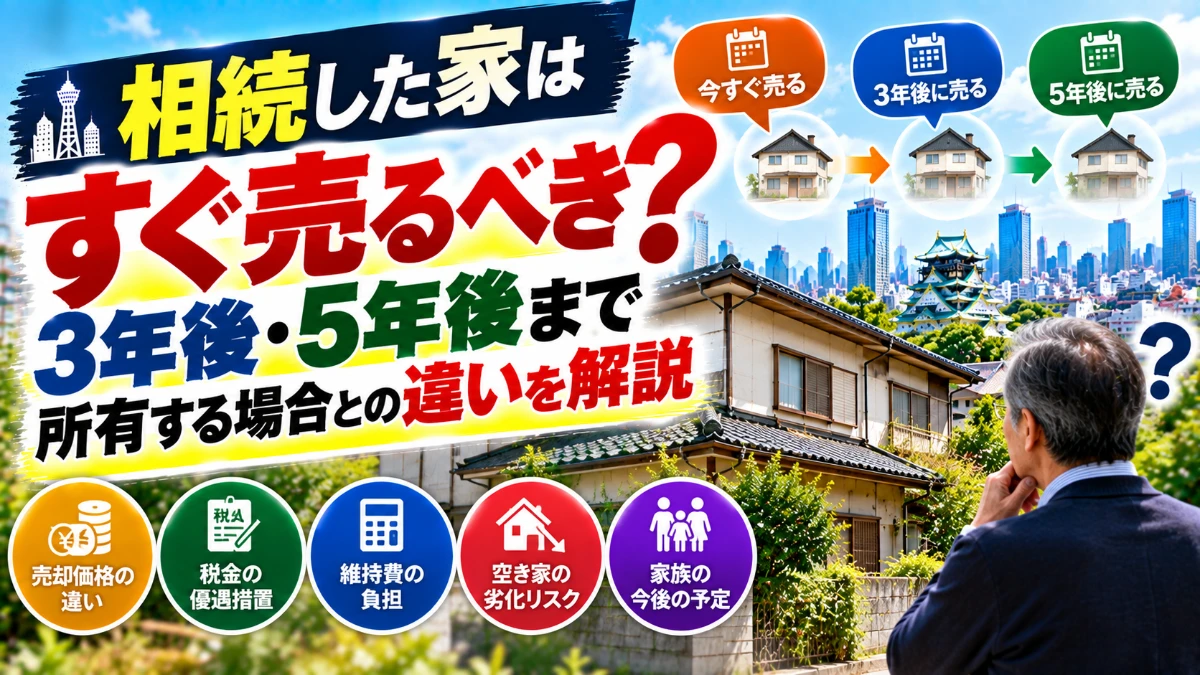
つまり、
「今売る」
「3年後に売る」
「5年後に売る」
では、単純に売却価格だけを比較すればよいわけではありません。
売却価格、維持費、建物の劣化、税金、相続人の状況、市場動向をまとめて比較する必要があります。
ここでは、大阪市・豊中市・吹田市・箕面市で相続したマンション・戸建て・土地を想定し、相続後すぐに売る場合と3年後・5年後まで所有する場合の違いを詳しく解説します。
相続した家をすぐ売るべきかは「今後使うか」で最初に判断する
相続した不動産について最初に考えたいのは、価格ではありません。
今後、その不動産を使う予定があるかどうかです。
たとえば親が住んでいた大阪市内のマンションを相続し、数年後に自分が住む予定があるなら、すぐ売却する必要はないでしょう。
豊中市や吹田市の戸建てを相続し、子どもが将来住む予定なら、保有する選択肢もあります。
一方、
自分は東京に住んでいる。
大阪へ戻る予定がない。
兄弟も住まない。
賃貸する予定もない。
親族が利用する予定もない。
という状態なら、保有する理由を数字で確認する必要があります。
「思い出があるから」という理由で残すこと自体は悪いことではありません。
ただし、家を残すために年間いくら必要なのかを把握せずに保有すると、数年後に想像以上の費用がかかっていたということがあります。
売るか残すかを決めるときは、感情と経済的な判断を分けて考えることが大切です。
「とりあえず3年」は意外に長い
相続直後は、葬儀や相続手続き、遺品整理などがあり、不動産売却まで考える余裕がないことがあります。
そのため、
「今年はそのままにしておこう」
という判断になることも珍しくありません。
問題は、その状態が続くことです。
1年目は忙しかった。
2年目は家族で話がまとまらなかった。
3年目になってようやく売却を考え始めた。
このようなケースでは、気付けば相続からかなり時間が経過しています。
相続した家に関係する税制には期限が設けられているものがあります。
「いつでも売れるから、税金もいつ売っても同じ」と考えないことが重要です。
 スタッフ植松
「相続した家について、私は『今すぐ売るか』より先に『3年間保有する明確な理由があるか』を考えることが大切だと思います。住む、貸す、家族が利用するなど目的があるなら保有する意味があります。一方、誰も使わないまま何となく残すのであれば、3年間に必要な維持費と税制上の期限を確認してから判断した方が後悔を減らせます。」
相続した家を「すぐ売る」メリット
相続後すぐに売却する大きなメリットは、維持管理の負担を早く終わらせられることです。
空き家になった戸建てでも、所有している限り管理が必要です。
固定資産税を支払い、必要に応じて火災保険などを維持し、庭木や雑草を管理します。
台風などで建物に損傷がないか確認することも必要です。
遠方に住んでいるなら、大阪まで確認に行く交通費や、空き家管理を依頼する費用が発生することもあります。
相続後1年以内など比較的早い段階で売却できれば、それ以降の管理負担を減らせます。
特に、今後誰も利用しないことが決まっている空き家では大きなメリットです。
建物が比較的新しいうちに売れる可能性がある
建物は時間が経過すれば築年数も進みます。
相続時点で築28年だった家を5年間所有すれば、売却時には築33年です。
築38年なら5年後には築43年になります。
築年数だけで価格が決まるわけではありませんが、中古住宅を探す買主は築年数を検索条件にすることがあります。
また、5年間誰も住まなければ、その間に設備や建物が劣化する可能性があります。
今なら中古戸建てとして検討される物件でも、5年後には土地として評価される割合が高くなる可能性があります。
「将来売るつもりだから、とりあえず残しておく」という場合には、時間の経過が建物価値にどう影響するかも考えておきましょう。
相続空き家の3,000万円特別控除を利用できる可能性がある
相続した実家を売却するときに重要なのが、被相続人の居住用財産、いわゆる相続空き家に関する3,000万円特別控除です。
一定の要件を満たす場合、譲渡所得から最高3,000万円を控除できる制度です。
ただし、すべての相続不動産が対象になるわけではありません。
対象となる家屋の条件、相続後の利用状況、売却価格など複数の要件があります。
特に今回のテーマで重要なのが売却期限です。
原則として、相続開始の日から3年を経過する日の属する年の12月31日までに売却する必要があります。
たとえば相続から5年後に売却する場合、この期限を超えているため、相続空き家の3,000万円特別控除は利用できません。
「3年後でも5年後でも税金は同じ」とは限らない理由の一つです。
3,000万円控除は「売却価格から3,000万円引く制度」ではない
ここは誤解されやすいところです。
3,000万円特別控除は、売却価格そのものから3,000万円を差し引く制度ではありません。
不動産売却で利益、つまり譲渡所得が発生した場合に、その譲渡所得から一定額を控除する制度です。
基本的には、
売却価格-取得費-譲渡費用
などから譲渡所得を計算します。
その譲渡所得に対して、適用要件を満たす特別控除などを考えます。
たとえば4,000万円で売却したから、税金が4,000万円に対してそのまま課税されるわけではありません。
相続した不動産では取得費の確認も重要なので、親が購入したときの売買契約書などが残っているか探しておきましょう。
3年以内なら必ず特例を使えるわけではない
相続後3年以内に売れば、自動的に3,000万円控除を利用できるわけではありません。
国税庁が示す制度には複数の要件があります。
たとえば対象となる被相続人居住用家屋について、一定の建築時期などの要件があります。
売却代金についても1億円以下という条件があります。
また、相続後から売却までの利用状況なども確認されます。
2024年1月1日以後の譲渡については、一定の場合、売却後から翌年2月15日までに耐震基準を満たす、または家屋を取り壊すという対応でも特例対象となる仕組みがあります。
したがって、
「3年以内だから大丈夫」
ではなく、
「自分の実家が制度要件を満たしているか」
を確認する必要があります。
相続人が3人以上なら控除額にも注意する
兄弟姉妹で実家を相続している場合も注意が必要です。
2024年1月1日以後の譲渡で、被相続人居住用家屋や敷地等を相続・遺贈によって取得した相続人が3人以上の場合には、控除上限が1人当たり2,000万円となるケースがあります。
「相続空き家なら全員3,000万円控除」と一律に考えないようにしましょう。
共有名義の不動産では、税金だけでなく、売却するための意思統一も必要です。
誰か一人が「5年間残したい」と考え、別の相続人が「今売りたい」と考えることもあります。
相続直後に家族で今後の方針を話し合っておくことが大切です。
相続した家を3年後まで所有するメリット
では、相続後すぐに売らず、3年程度所有するメリットは何でしょうか。
一つは、家族で今後の利用方法を考える時間を持てることです。
相続直後は気持ちの整理がつかず、実家をすぐ売却する決断が難しいことがあります。
数年間残すことで、
自分が住む。
子どもが住む。
賃貸にする。
親族が利用する。
売却する。
という選択肢を検討できます。
また、市場状況によっては、数年後の方が高く売れる可能性もあります。
ただし、不動産価格が3年後に必ず上昇する保証はありません。
ここが重要です。
「3年待てば高くなるかもしれない」という期待だけで保有するのではなく、3年間の維持費と価格上昇の可能性を比較する必要があります。
3年間でいくら維持費がかかるか計算する
相続した家を残すなら、年間維持費を計算します。
たとえば年間の負担が、
固定資産税等 15万円
火災保険等 3万円
庭木・清掃 5万円
小規模修繕 5万円
遠方からの交通費 4万円
合計32万円だったとします。
3年間なら96万円です。
もちろん物件によって金額は異なります。
マンションなら庭木管理は不要ですが、管理費と修繕積立金があります。
仮に管理費と修繕積立金が月3万円なら、それだけで年間36万円、3年間で108万円です。
さらに固定資産税等を加えます。
つまり、「3年後に100万円高く売れた」としても、3年間の保有費が100万円以上なら、手取りでは有利になっていない可能性があります。
売却価格だけではなく、保有コストまで含めて比較しましょう。
空き家は住んでいなくても劣化する
「誰も使わないから傷まない」と考えるのは危険です。
人が住んでいない住宅は、異常の発見が遅れやすくなります。
雨漏りが起きても気付かない。
給排水設備の不具合に気付かない。
庭木が隣地へ越境する。
雑草が伸びる。
害虫が発生する。
郵便物がたまる。
外壁や屋根が傷む。
このような問題があります。
相続時点では比較的きれいだった住宅でも、3年間ほとんど管理しなければ、売却時に補修や清掃が必要になる可能性があります。
したがって3年間所有するなら、「放置する」のではなく「管理しながら所有する」という考え方が必要です。
3年後に売るなら「3年目から考える」のでは遅いことがある
相続空き家の特別控除には期限があります。
そのため、特例を利用する可能性があるなら、期限直前に販売を始めるのは避けたいところです。
不動産は売り出した当日に売れるとは限りません。
査定。
相続登記。
残置物整理。
測量。
販売準備。
広告。
内覧。
価格交渉。
売買契約。
引渡し。
という流れがあります。
築古戸建てなら境界や建物状態の確認に時間がかかることもあります。
兄弟共有なら、価格について全員の合意を取る時間も必要です。
「期限まであと2か月あるから大丈夫」と考えるのではなく、期限から逆算して売却準備を始めましょう。
5年後まで所有するメリットはある?
5年間所有することにも合理的な理由がある場合があります。
たとえば5年後に自分が大阪へ戻る予定がある。
子どもが将来利用する可能性が高い。
賃貸住宅として収益を得られる。
土地を隣地と一体で活用する計画がある。
再開発など具体的な事情を踏まえて保有する。
このように明確な目的があるなら、5年間所有する選択肢を否定する必要はありません。
一方、
「売るのが面倒だから」
「いつか価格が上がりそうだから」
「家族で話し合っていないから」
という理由だけで5年間空き家にする場合は、慎重に考えたいところです。
5年間は維持費が積み重なるだけでなく、建物の築年数も5年進みます。
税制上の期限を超える可能性もあります。
5年後では相続空き家の3,000万円控除の期限を超える
相続開始から5年後に売却する場合、原則として相続空き家の3,000万円特別控除の売却期限を超えています。
これは「5年間所有すると税金が必ず高くなる」という意味ではありません。
そもそも特例の対象外となる住宅もありますし、譲渡所得がほとんど出ない場合には、控除を利用できなくても税額への影響が小さいことがあります。
しかし、特例を利用できる可能性がある物件なら、3年以内に売る場合と5年後に売る場合で税引後の手取りが変わる可能性があります。
そのため、「5年後の方が高く売れそう」という予想だけで決めず、
今売った場合の税引後手取り。
3年後まで保有した場合の維持費。
5年後に売った場合の税金。
を比較する必要があります。
相続税を支払った人は「取得費加算」も確認する
相続によって不動産を取得し、その相続について相続税を支払っている場合には、相続財産を一定期間内に売却したときに、相続税額の一部を譲渡所得の取得費へ加算できる特例を利用できる可能性があります。
この制度にも期限があります。
相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡することなどが要件になります。
一般的に「相続から3年10か月以内」と説明されることが多い制度です。
相続税を納めた人が不動産を売却する場合は、この特例の対象になるか確認しておきましょう。
なお、相続空き家の3,000万円特別控除とは併用できない関係があるため、どちらが有利かを個別に確認する必要があります。
3年・5年という数字だけで判断しない
「3年以内なら得、5年後なら損」という単純な話ではありません。
相続した物件によって条件はまったく違います。
たとえば取得費が明確で、売却しても譲渡所得がほとんど出ない土地なら、3,000万円控除の有無より市場価格の方が重要になることがあります。
一方、親が何十年も前に購入した大阪市内の土地で、取得費が低く、現在の土地価格が大きく上昇している場合には、売却時の譲渡所得が大きくなる可能性があります。
その場合は税制上の特例が最終手取りに与える影響も大きくなります。
売却時期を決めるなら、
現在価格。
取得費。
譲渡費用。
利用できる税制。
年間維持費。
将来価格。
を一緒に見ます。
取得費が分からない場合は昔の書類を探す
相続した実家では、親が家を購入したのが30年前、40年前ということがあります。
そのため、
「いくらで買ったのか分からない」
というケースもあります。
しかし、購入時の売買契約書や領収書などが残っていれば、取得費を確認する重要な資料になります。
取得費が分からない場合には、売却価格の5%を概算取得費として計算する方法があります。
たとえば4,000万円で売却した場合、概算取得費は200万円です。
実際の取得費がもっと高かったとしても、証明できる資料がなければ税額計算で不利になる可能性があります。
実家を片付けるときは、不動産関係の古い書類をすぐ処分しないようにしましょう。
相続登記をしないまま3年・5年放置するのは避ける
売却しないからといって、相続登記まで放置してよいわけではありません。
2024年4月1日から相続登記が義務化されています。
相続によって不動産を取得したことを知った日から3年以内に、原則として相続登記を行う必要があります。
また、2024年4月1日より前に相続したことを知っていた不動産についても義務化の対象で、未登記の場合は原則として2027年3月31日までの対応が必要です。
正当な理由なく義務に違反すると、10万円以下の過料の対象となる可能性があります。
「家は5年後に売るから、そのとき登記すればいい」という考え方は避けましょう。
売却時期と相続登記の期限は別問題です。
共有名義にすると時間が経つほど話が複雑になることがある
兄弟で相続した家を共有名義にすることがあります。
たとえば兄・弟・妹の3人が各3分の1ずつ所有したとします。
相続直後は3人とも連絡が取れ、
「しばらく残しておこう」
と合意していても、5年間で状況が変わる可能性があります。
兄は売りたい。
弟は住みたい。
妹は賃貸したい。
というように意見が分かれることがあります。
さらに共有者の一人が亡くなれば、その持分について次の相続が発生する可能性があります。
共有者が増えるほど、不動産全体を売却するときの意思調整が複雑になることがあります。
長期間保有するなら、将来誰が管理し、どのような条件で売却するのかまで話し合っておくことが大切です。
大阪市の相続マンションを5年間所有する場合
大阪市内のマンションなら、
「戸建てほど管理しなくてもいいから、そのまま持っていても大丈夫」
と考えるかもしれません。
確かに庭や外壁を所有者個人で管理する戸建てとは違います。
しかし、マンションには管理費と修繕積立金があります。
仮に月額合計3万円なら、
年間36万円。
3年間で108万円。
5年間で180万円です。
ここへ固定資産税等や室内設備の維持費などが加わります。
5年後に現在より200万円高く売れたとしても、保有中に200万円近い費用が発生していれば、手取りが大きく増えたとは限りません。
また、マンション市場では同じ建物内の競合物件も重要です。
5年後に同じマンションで売却物件が増えている可能性もあれば、大規模修繕や管理費等の変更によって買主の評価が変わっている可能性もあります。
大阪市の築古戸建てを5年間空き家にする場合
戸建てではマンション以上に建物管理を考える必要があります。
特に築30年、40年、50年と経過した住宅を5年間空き家にすると、売却時の建物評価が変わる可能性があります。
相続時点では、
「リフォームすれば住めそう」
だった住宅が、5年後には、
「解体して土地として買いたい」
と評価される可能性もあります。
もちろん5年経ったから必ず建物価値がなくなるわけではありません。
しかし、雨漏りやシロアリ、設備故障などが発生し、それを放置していれば売却条件が悪化する可能性があります。
5年間残すなら定期的な点検と管理を前提に考えましょう。
大阪市の土地なら5年間持っていても建物劣化はない?
更地を相続した場合は建物劣化がありません。
そのため戸建てより長期保有しやすいように見えます。
しかし、土地にも維持管理は必要です。
雑草。
不法投棄。
越境。
境界。
固定資産税等。
こうした問題があります。
また、土地価格が5年後に上がる保証はありません。
大阪市内でも、駅距離、用途地域、接道、土地形状、周辺の開発状況などによって価格動向は異なります。
「大阪市の土地だから5年待てば高くなる」という判断ではなく、その土地の現在価格と年間保有コストを確認します。
豊中市の相続戸建ては駅距離と土地条件も見る
豊中市で相続した戸建てを保有する場合、建物だけではなく土地としての市場性も確認しておきたいところです。
築古住宅なら、将来の買主が建替えを考える可能性があります。
駅距離。
前面道路。
間口。
土地形状。
高低差。
擁壁。
駐車場。
こうした条件によって土地としての評価が変わります。
建物を5年間残した結果、建物価値が低下しても、土地需要が高ければ売却できる可能性があります。
反対に、接道などに問題がある土地なら、時間を置くだけで売りやすくなるとは限りません。
相続直後に一度査定し、「建物としての価値」と「土地としての価値」を把握しておくと判断しやすくなります。
吹田市のマンションは管理状態の変化も考える
吹田市でマンションを相続した場合も、5年後の価格を現在の価格だけから予測することはできません。
マンション価格には、
駅距離。
築年数。
階数。
方角。
広さ。
管理状態。
修繕計画。
周辺の競合。
などが影響します。
5年間で大規模修繕が実施され、建物全体の印象が改善することもあります。
一方、修繕積立金が増額されることもあります。
相続時点で売る場合と5年間保有する場合を比較するなら、単純な築年数だけでなく、長期修繕計画なども確認しておきましょう。
箕面市の戸建てでは「建物+土地」の将来性を考える
箕面市の戸建てでは、駅距離だけでなく、バス、車での移動、坂道、土地面積、道路などが買主の判断材料になります。
広い土地を持つ住宅なら、建物が古くなっても土地として需要が期待できることがあります。
一方、擁壁や高低差などがある土地では、建替え時の費用を買主が気にすることがあります。
5年後に売るつもりなら、現在の建物価値だけではなく、
5年後に中古戸建てとして売るのか。
古家付き土地として売るのか。
解体して土地として売るのか。
まで想定しておくとよいでしょう。
3年後・5年後の価格を正確に予測することはできない
不動産を残しておく理由としてよくあるのが、
「もう少し待てば高くなるのでは」
という期待です。
実際に価格が上昇する可能性はあります。
しかし、下落する可能性もあります。
金利。
住宅ローン環境。
景気。
人口動向。
新築供給。
再開発。
周辺の競合物件。
さまざまな要因が市場価格に影響します。
したがって、
「5年後に500万円上がるはず」
という前提で保有計画を作るのは危険です。
現在価格は査定できますが、5年後の成約価格を保証することはできません。
将来値上がりする可能性を考えるなら、同時に値下がりする可能性と5年間の保有費も計算しておきます。
「今売る」と「3年後に売る」を数字で比較する
たとえば相続した戸建てが現在3,000万円で売れるとします。
年間維持費を30万円と仮定します。
3年間なら90万円です。
3年後に3,200万円で売れれば、表面上は200万円高く売れています。
しかし保有費90万円を差し引けば、差は110万円です。
さらに3年間で50万円の修繕が必要になれば、差は60万円になります。
税制上の条件が変われば、税引後の差はさらに変わります。
逆に3年後の価格が2,900万円なら、
価格差マイナス100万円。
維持費90万円。
修繕費50万円。
となり、今売った場合との差は大きくなります。
もちろんこれは説明用の仮定ですが、このように数字で比較することが重要です。
5年間保有するなら「いくら上がれば得なのか」を計算する
年間維持費が30万円なら、5年間で150万円です。
途中で屋根補修に80万円必要なら、合計230万円です。
つまり現在3,000万円で売れる住宅を5年間保有するなら、単純計算でも5年後に3,230万円以上で売れなければ、保有費だけを考えても現在売却を上回りません。
実際には税金や売却費用、資金の時間価値などもあるため、さらに詳細な比較が必要です。
「5年後に高くなりそう」ではなく、
「5年間で230万円かかるから、少なくともそれ以上の価格上昇が必要」
と考えると判断しやすくなります。
賃貸できるなら保有の意味は変わる
ここまで空き家として所有するケースを中心に説明しました。
しかし賃貸できる物件なら話は変わります。
毎月家賃収入を得られれば、固定資産税や管理費などを家賃収入で補える可能性があります。
そのため、
今売る。
3年間賃貸して売る。
5年間賃貸して売る。
という比較ができます。
ただし、賃貸には入居者対応、修繕、管理、空室リスクなどがあります。
また、相続空き家の3,000万円特別控除では、相続から譲渡までの利用状況に要件があるため、「とりあえず貸してから売る」とすると特例の適用に影響する可能性があります。
売却特例を利用する可能性があるなら、賃貸へ出す前に税務上の条件を確認することが重要です。
家族が住む場合も税制への影響を確認する
相続した家を兄弟や子どもに使わせる場合も同様です。
家を有効活用できるというメリットがあります。
一方、相続空き家の特別控除には、相続後の家屋や敷地の利用状況に関する要件があります。
「空き家にしておくのはもったいないから、数年間だけ家族に住んでもらおう」と判断する前に、将来売却するときに利用したい税制との関係を確認しましょう。
税制だけを理由に家を空けておく必要はありませんが、利用した後で特例を使えないことに気付くのは避けたいところです。
空き家の固定資産税は「ずっと同じ」とは限らない
住宅が建っている土地には、一定の要件のもと住宅用地に対する固定資産税等の特例があります。
そのため、
「家を壊すと土地の固定資産税が高くなる」
という話を聞いたことがある方もいるでしょう。
ただし、空き家であればどのような状態でも永遠に住宅用地特例を受けられるわけではありません。
管理不全空家等や特定空家等について、市区町村から必要な勧告を受けた場合には、住宅用地特例の対象から外れることがあります。
そのため、固定資産税を抑える目的だけで老朽化した建物を放置するのは適切ではありません。
解体するか残すかは、税金だけでなく安全性、管理費、売却価格、解体費まで含めて比較します。
5年間放置するのと5年間管理するのはまったく違う
同じ5年間保有でも、
定期的に換気する。
庭木を管理する。
雨漏りを確認する。
設備を点検する。
必要な補修を行う。
という住宅と、完全に放置した住宅では5年後の状態が違います。
将来売却する予定なら、売るまでの期間も資産管理が必要です。
特に遠方に住んでいる場合には、管理方法を決めておきましょう。
大阪市・豊中市・吹田市・箕面市に実家があり、自分は関東や九州などに住んでいる場合、年に何度も現地確認するのは大変です。
家族や管理サービスなどを利用して、異常を早期に把握できる状態を作ることが重要です。
すぐ売った方がよい可能性が高いケース
今後誰も住む予定がない場合は、早期売却を検討する意味があります。
特に、
完全な空き家になっている。
遠方に住んでいて管理が難しい。
毎年の維持費が大きい。
建物がかなり古い。
雨漏りなどの劣化が始まっている。
兄弟共有で将来意見が分かれそう。
相続空き家の特例を利用できる可能性がある。
相続税の取得費加算を検討できる。
という場合には、売却時期を早めに検討した方がよいでしょう。
ここでいう「早く売る」は、安く売るという意味ではありません。
現在の市場価格を確認し、必要な販売期間を確保したうえで売却を始めるという意味です。
3年程度保有してもよい可能性があるケース
一方、相続直後に結論を出さなくてもよい場合があります。
数年以内に家族が利用する可能性が高い。
建物状態が良好。
維持費を負担できる。
管理できる人が近くにいる。
売却以外の活用方法を具体的に検討している。
という場合です。
ただし3年保有するなら、税制上の期限を必ず確認します。
「3年間考えて、3年経ってから売却活動を始める」のではなく、売る可能性があるなら早めに査定だけでも受けておくと判断材料になります。
5年間保有するなら明確な理由がほしい
5年間という期間は、不動産にとって決して短くありません。
築年数が5年進み、維持費も5年分発生します。
税制上の期限を超えるものもあります。
家族の状況も変わる可能性があります。
そのため5年間保有するなら、
5年後に自分が住む。
賃貸収入を得る。
土地活用する。
具体的な開発計画を待つ。
など、保有する目的がある方が判断しやすくなります。
「決められないから5年間そのまま」という状態は、最も避けたいところです。
スタッフ植松「相続不動産の売却では、『一番高く売れた価格』だけで結果を判断しない方がよいと思います。5年待って200万円高く売れても、その間に税金・管理費・修繕費で250万円かかっていれば、手取りは増えていません。さらに利用できた税制を逃していれば差は広がる可能性があります。売り時は価格ではなく、最終手取りで比較することが重要です。」
売却時期を決める前に「現在の査定価格」を知っておく
相続した家を今すぐ売るつもりがなくても、現在価格を確認する意味はあります。
現在3,000万円なのか。
4,000万円なのか。
土地として評価されているのか。
建物にも価値があるのか。
これが分からなければ、3年間保有するメリットを計算できません。
たとえば現在4,000万円の物件と現在1,000万円の物件では、同じ年間30万円の維持費でも負担感が違います。
また、現在査定しておけば、1年後、3年後に市場がどの程度変化したか比較しやすくなります。
査定を受けることと、すぐ売却することは別です。
まず現在価値を把握し、その数字を基準に保有するか売却するか考えましょう。
査定価格だけでなく「今売った場合の手取り」を確認する
査定価格が3,500万円だったとしても、3,500万円がそのまま手元に残るわけではありません。
仲介手数料などの売却費用。
登記関係費用。
必要に応じた測量費。
残置物処分費。
解体費。
譲渡所得に対する税金。
などを考えます。
住宅ローンやその他の抵当権が残っているなら、それも確認が必要です。
相続不動産では、
「いくらで売れるか」
と同時に、
「売ったら最終的にいくら残るか」
まで試算しておくことが重要です。
その手取り額と、3年後・5年後まで所有する場合の維持費を比較します。
「3年後に売る」なら今から準備できる
まだ売却を決めていなくても、準備はできます。
相続登記をする。
購入時の書類を探す。
測量図を探す。
建築関係資料を整理する。
残置物を少しずつ整理する。
建物状態を確認する。
年間維持費を計算する。
現在価格を査定する。
税制上の期限を確認する。
こうした準備です。
3年後に突然売却を始めるより、必要な情報を整理しておけば判断しやすくなります。
特に相続した実家では、親しか知らない情報が多いため、古い書類を処分しないことが重要です。
「5年後に売る」場合も毎年価格を確認する
5年間保有すると決めても、5年間何もしないのはおすすめできません。
不動産市場は変化します。
周辺で成約価格が上がることもあれば、競合物件が増えることもあります。
マンションなら管理費や修繕積立金が変わることがあります。
戸建てなら建物状態が変わります。
土地なら周辺環境や開発状況が変化することがあります。
少なくとも定期的に、
現在価格。
年間維持費。
建物状態。
税制。
家族の利用予定。
を確認し、「今も5年保有する判断が合理的か」を見直しましょう。
最初に5年と決めたからといって、必ず5年間持ち続ける必要はありません。
相続した家を売るタイミングは「相続から何年」だけで決めない
相続不動産の売却時期を考えるとき、
1年以内。
3年以内。
5年後。
という期間は分かりやすい目安です。
しかし本当に重要なのは、その期間に何が変わるのかです。
建物が古くなる。
維持費が増える。
税制上の期限が来る。
相続人の事情が変わる。
市場価格が変動する。
管理負担が続く。
これらを整理したうえで判断します。
相続した翌年に売却することが最適な人もいれば、3年間保有することが合理的な人もいます。
5年間所有して賃貸収入を得る方が有利な物件もあるでしょう。
大切なのは「相続した家はすぐ売った方がいい」という一般論だけで決めないことです。
大阪市・豊中市・吹田市・箕面市でも判断は物件ごとに変わる
大阪市内の駅近マンションと、箕面市の郊外戸建てでは将来価格に影響する要素が違います。
大阪市の狭小地と、豊中市の広い戸建てでも買主層が違います。
吹田市のマンションなら管理状態や駅距離が重要になることがあります。
箕面市の戸建てなら土地面積、道路、高低差、車利用などが評価に影響する可能性があります。
したがって、
「大阪だから待てば上がる」
「北摂だから5年間持っていても大丈夫」
と地域名だけで判断することはできません。
その物件の現在価値と、将来の市場性を個別に考える必要があります。
今売る・3年後・5年後を比較するときの考え方
まず、現在売却した場合の想定成約価格を確認します。
次に売却費用と税金を考え、現在売った場合の手取りを計算します。
3年間保有するなら、3年間の固定資産税等、管理費、修繕費、保険、交通費などを計算します。
5年間なら同じように5年間分を計算します。
そのうえで、
3年後にいくらで売れれば今売るより有利になるのか。
5年後にいくらで売れれば今売るより有利になるのか。
を逆算します。
さらに相続空き家の3,000万円特別控除や相続税の取得費加算など、利用できる可能性のある制度を確認します。
この比較をすると、「何となく待つ」という判断から抜け出せます。
相続した家で最も避けたいのは「決めないまま放置すること」
売るという判断も、残すという判断も間違いではありません。
問題なのは、判断しないまま空き家を放置することです。
相続から1年。
3年。
5年。
と時間が経つ間にも、固定資産税等は発生します。
建物は古くなります。
庭木も伸びます。
相続人の状況も変わります。
そして税制上の期限を過ぎる可能性があります。
残すなら管理する。
貸すなら収支を計算する。
売るなら現在価格を調べる。
どの選択肢でも、具体的な行動へ移すことが重要です。
相続した家は「いつ高く売れるか」より「いつ手取りが最大になるか」で考える
相続した家を売るタイミングに、すべての人へ共通する正解はありません。
ただ、誰も住む予定がなく、賃貸などの活用予定もないのであれば、何となく3年、5年と空き家のまま所有することには慎重になった方がよいでしょう。
今売れば、その後の維持費や管理負担を早く終わらせられます。
相続空き家の3,000万円特別控除や相続税の取得費加算など、期限のある制度を検討できる場合もあります。
一方、3年間所有することで家族が今後の利用方法を考えられることもあります。
市場価格が上昇すれば、結果的に高く売れる可能性もあります。
ただし、その間には維持費が発生します。
5年間所有する場合には、さらに保有コストが増え、建物の築年数も5年進みます。
相続空き家の3,000万円特別控除については、原則として売却期限を超えることになります。
だからこそ、
「今3,000万円で売れる」
「3年後なら3,200万円になるかもしれない」
という売却価格だけの比較では足りません。
今売った場合の手取り。
3年間の維持費。
5年間の維持費。
修繕費。
税金。
利用できる特例。
建物の劣化。
将来の市場価格。
これらをまとめて考える必要があります。
特に大阪市・豊中市・吹田市・箕面市では、マンション、築古戸建て、土地など物件によって将来の価値の残り方が異なります。
大阪市内の駅近マンションなら、築年数が進んでも立地による需要が期待できる場合があります。
一方、築古戸建てでは、5年後に建物ではなく土地として評価される可能性もあります。
豊中市・吹田市・箕面市では、駅距離だけでなく土地の広さ、道路、高低差、擁壁、駐車場なども将来の売却価格に影響します。
そのため、売却時期を決める前に一度現在価値を把握しておくことが大切です。
現在の価格が分かれば、
今売る場合。
3年間所有する場合。
5年間所有する場合。
それぞれを数字で比較できます。
そして、相続不動産で特に意識したいのが「期限」です。
相続登記には法律上の期限があります。
相続空き家の3,000万円特別控除にも売却期限があります。
相続税を納めた人が利用できる可能性のある取得費加算にも期限があります。
不動産自体は5年後でも10年後でも売却できる可能性がありますが、税制上の選択肢まで同じ状態で残っているとは限りません。
相続した家を残すことに明確な目的があるなら、維持管理をしながら所有する。
利用予定がなく、管理負担だけが続いているなら、現在価値と税金を確認して売却を検討する。
迷っているなら、少なくとも現在の査定価格と年間維持費だけは確認する。
この順番で考えると判断しやすくなります。
相続した家の売り時を考えるときに重要なのは、単純に「早く売るか、待つか」ではありません。
今売った場合と3年後・5年後に売った場合の「最終的な手取り」を比較し、その差に見合うだけの理由があるかを判断することです。
3年後に価格が上がる可能性があっても、維持費と税負担がそれ以上なら待つメリットは小さくなります。
反対に、明確な利用予定があり、維持費を抑えながら資産として保有できるのであれば、急いで売却する必要はありません。
相続した家を「いつ売るか」は、不動産価格だけではなく、税金・維持費・建物状態・家族の予定まで含めて決める。
それが、大阪市・豊中市・吹田市・箕面市で相続不動産の売却時期を考えるうえで、最も重要な考え方です。